Inventário patrimonial e de ativos fixos para empresas
Levantamento patrimonial, etiquetagem com RFID ou código de barras e conciliação físico-contábil do ativo imobilizado conforme o CPC 27, com laudo e a base pronta no ACTVOS ou no seu ERP. Equipe própria em todo o Brasil, para indústrias, redes, bancos, hospitais e órgãos públicos que precisam de um balanço que bata com o que existe.
Levantamento de ativo fixo bem a bem, com foto e responsável
Emplaquetamento ou tagueamento de ativos
Conciliação físico-contábil e laudo para a auditoria
Clientes que confiam e confiaram na CPCON ao longo de 30 anos de história
Temos orgulho de compartilhar grandes projetos desenvolvidos em alguns dos nossos 17 escritórios em 7 países, com excelentes resultados.
1O que é
Inventário de ativos: um serviço, quatro nomes
Inventário patrimonial, inventário de ativos fixos e inventário de ativo imobilizado descrevem o mesmo trabalho: o levantamento físico dos bens que a empresa usa para operar, conciliado com o registro contábil. O resultado mostra o que existe, onde está, com quem está e se bate com o balanço.
Inventário patrimonial
O nome mais usado por controladoria e auditoria para o levantamento dos bens conciliado com a contabilidade.
Inventário de ativos fixos
Ativo fixo é o nome gerencial dos bens de uso duradouro. O inventário de ativos é o mesmo trabalho.
Inventário de ativo imobilizado
Imobilizado é o grupo contábil do CPC 27 onde esses bens ficam registrados. Mesmo serviço, linguagem contábil.
Levantamento patrimonial
A etapa de campo: contar, identificar, fotografar e localizar cada bem. Sem conciliação, ainda não é o inventário completo.
Nossa missão
O ERP registra. A CPCON controla.
O ERP guarda o número. A CPCON garante que o número corresponde a um bem que existe, está no lugar certo, com a pessoa certa e no estado declarado. É essa ponte entre o físico e o contábil que a auditoria aceita.
O ERP registra
Valor de aquisição
Conta contábil
Depreciação
Centro de custo
A CPCON controla
O bem existe?
Está onde deveria?
Com quem está?
Bate com o balanço?
2Levantamento patrimonial
Levantamento patrimonial e de ativo fixo
O levantamento patrimonial é a etapa de campo do inventário: a equipe percorre cada sala, galpão, pátio e unidade e registra todos os bens, sem amostra. No levantamento de ativo fixo, cada máquina, equipamento, móvel, veículo, computador e instalação recebe descrição, foto, localização, estado de conservação, responsável e número patrimonial.
O levantamento de bens patrimoniais pode ser contratado sozinho, quando a empresa só precisa saber o que tem, ou como primeira etapa do inventário patrimonial completo, com conciliação contábil e laudo. É o caminho mais comum quando:
O último inventário tem mais de 2 anos
A auditoria pediu evidência física dos bens
O controle do imobilizado vive em planilha
Há bens sem responsável formal
Vem aí fusão, aquisição, venda de unidade ou troca de ERP
O seguro é calculado por estimativa
3O que entregamos
Do bem na parede ao saldo no balanço
A CPCON executa todas as etapas do inventário de ativos com equipe própria, sem terceirizar o campo, e entrega a base pronta para o controle seguir depois do projeto.
01
Emplaquetamento ou tagueamento de ativos
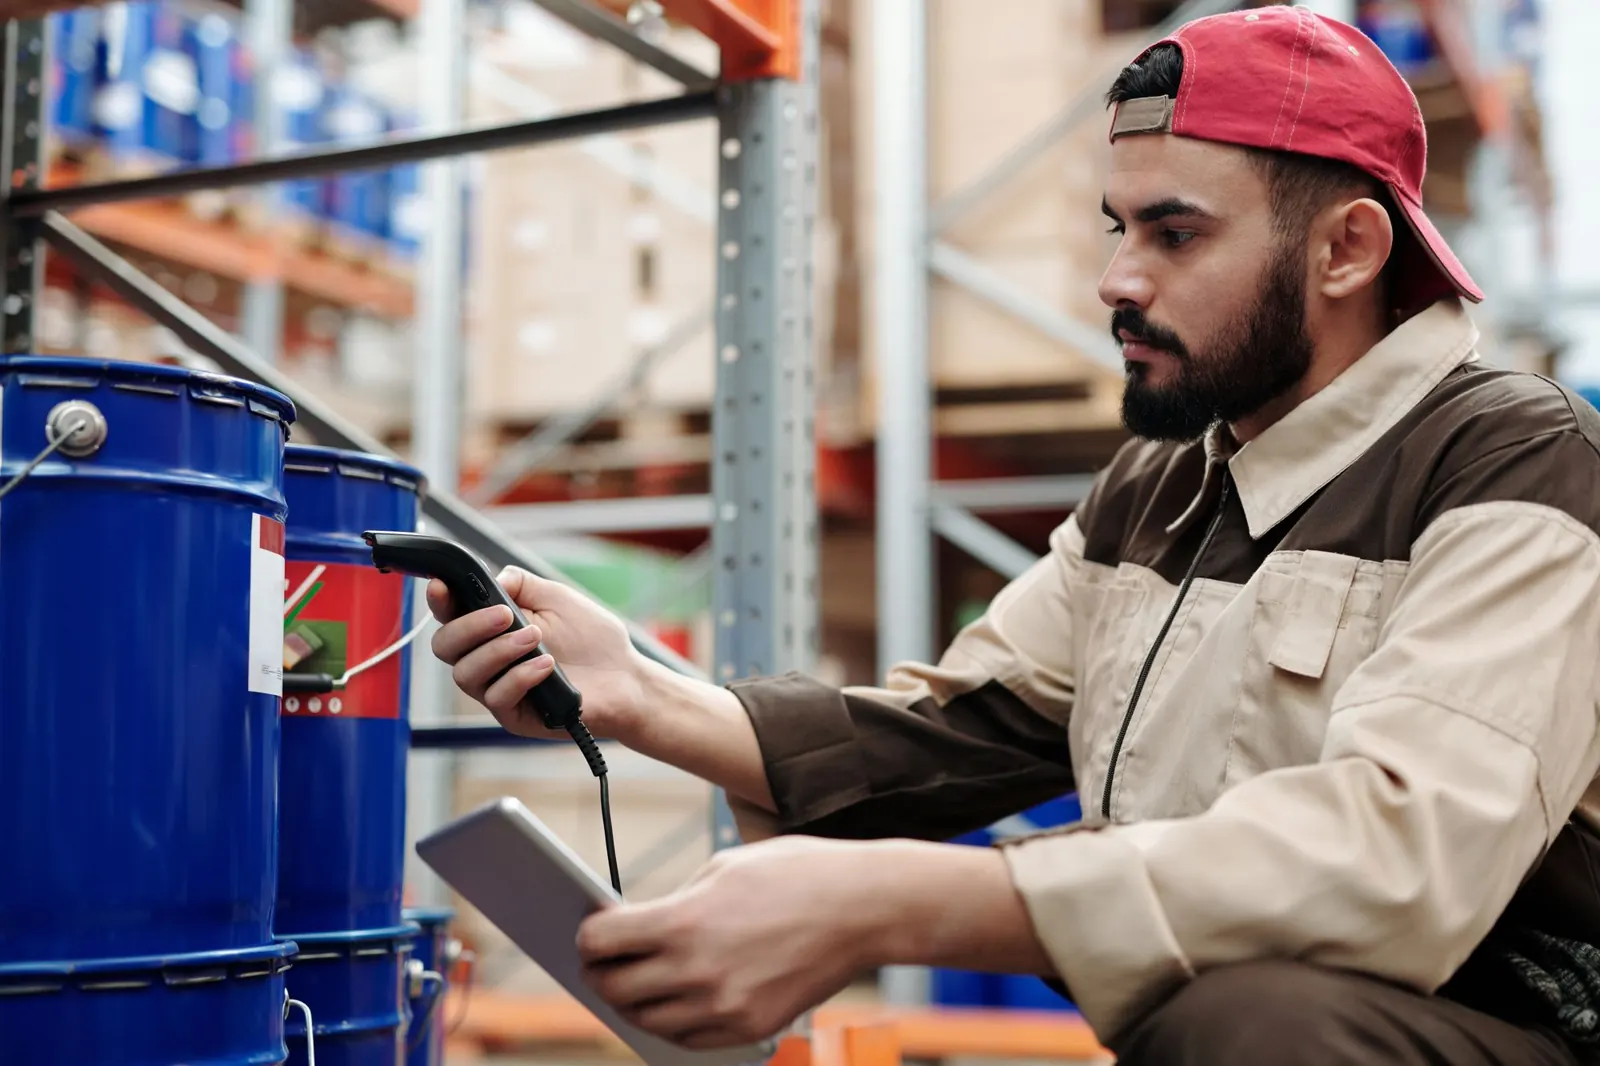
Equipe própria percorre cada unidade e identifica bem a bem com plaquetas de patrimônio, etiqueta patrimonial de código de barras ou etiqueta patrimonial RFID (inclusive on-metal), registrando descrição, foto, localização, estado de conservação e responsável. O parque inteiro, sem amostra.
02
Conciliação físico-contábil (CPC 27)
A base física é cruzada com o razão do imobilizado item a item. Conciliados, sobras, não localizados e divergências de cadastro saem classificados, com o tratamento contábil de cada caso.
03
Laudo e relatório final
Relatório com metodologia, evidências e resultado da conciliação, assinado por responsável técnico. É o dossiê que a auditoria externa e o fisco pedem.
04
Base pronta no ACTVOS ou no ERP
A base saneada é entregue carregada no ACTVOS, o sistema de gestão patrimonial da CPCON, ou no seu ERP (SAP, Oracle, TOTVS e outros), para o controle continuar depois do projeto.
4Como funciona
Cinco etapas, com prazo em cada uma
Os prazos são os típicos de uma planta com alguns milhares de bens: de 4 a 8 semanas do diagnóstico ao laudo.
Projetos com muitas unidades
Planejamento de 2 a 3 semanas, campo de 4 a 16 semanas conforme a dispersão geográfica e conciliação de 3 a 6 semanas, em ondas e com frentes simultâneas. A operação não para: o trabalho segue janelas combinadas, inclusive à noite, em fins de semana e em paradas programadas.
01
Diagnóstico e proposta
Proposta em até 24h
Conversa de 30 minutos sobre quantidade de bens, unidades e prazo. Em seguida, análise da base contábil e plano de inventário com cronograma e mix de etiquetas.
02
Levantamento físico e etiquetagem
2 a 4 semanas de campo
Inventário físico e etiquetagem em paralelo, com coletores RFID e de código de barras, foto por bem e validação em tempo real contra a base. A operação não para.
03
Conciliação físico-contábil
1 a 2 semanas
Cruzamento com o razão do imobilizado, tratamento de sobras e não localizados e plano de regularização aprovado com a sua controladoria.
04
Laudo e carga da base
Cerca de 1 semana
Laudo técnico com metodologia e evidências, carga da base saneada no ACTVOS ou no ERP e suporte à contabilização dos ajustes.
05
Controle contínuo
Depois da entrega
Política patrimonial, termos de responsabilidade e calendário de inventários cíclicos para a base não voltar a envelhecer.
5Tecnologia própria
RFID, etiquetas patrimoniais e o ACTVOS: a etiqueta certa para cada bem
Da escolha do coletor ao material da etiqueta, a operação é da CPCON, sem intermediários. Com RFID, o coletor lê até 1.200 ativos por minuto sem enxergar a etiqueta; nos projetos da CPCON isso reduz o tempo de campo em até 40% e torna barato repetir o inventário.
RFID e código de barras
Tags on-metal em superfícies metálicas, plaqueta com código de barras onde o RFID não compensa e portais com antenas fixas em portas e docas para registrar a movimentação.
Alumínio para calor, óleo e área externa, poliéster com código de barras, QR Code e tag RFID para metal, escolhidas por família de ativo e aplicadas pela própria equipe.
O ACTVOS Mobile funciona sem sinal e valida cada leitura contra a base em tempo real. O ACTVOS Web usa IA para apoiar o tratamento de dados e imagens, aponta divergências e mantém movimentações e reinventários.
Integração comSAPOracleTOTVSCigamSeniorMicrosoftentre outrosem mais de 617 integrações com ERP
6Conciliação
Conciliação físico-contábil em quatro categorias
Cada divergência gera trilha auditável com responsável, evidência fotográfica e histórico. O laudo final separa impairment, baixas e ajustes patrimoniais.
Conciliado. Sem ação contábil, só a atualização de foto, local e responsável.
CATEGORIA 2
Sobra física
Bem em uso sem registro. Análise de origem (compra antiga, transferência, doação) e incorporação.
CATEGORIA 3
Falta física
Registrado e não localizado. Investigação (sucata, venda sem baixa, transferência) e baixa fundamentada.
CATEGORIA 4
Local diferente
Encontrado fora do lugar registrado. Atualização de centro de custo e de responsável.
7Cases em números
Inventários patrimoniais que a CPCON já entregou
Do banco com milhares de agências à refinaria, a mesma metodologia de levantamento, etiquetagem e conciliação. Números dos projetos publicados na página de cases.
Série de projetos de avaliação de ativos com centenas de milhares de ativos, para organizar a base de dados do imobilizado. Normas: CPC 27, ICPC 10, CPC 01 e NBR 14653-5. Base organizada e conciliada físico x contábil, aceita pela auditoria.
Gestão de ativos com quase 13 milhões de ativos e revisão da política de arrendamento do grupo (torres, aparelhos em comodato e bens reversíveis), à luz do CPC 06 (R2), da Lei 9.472/1997 e da Lei 13.879/2019.
Estudo de valores locativos ou de arrendamento dos imóveis que sustentaram a política de desmobilização do grupo, com NBR 14653 e CPC 06 (R2) para venda e retroarrendamento.
34.707 ativos inventariados, com inventário físico e conciliação patrimonial em uma operação distribuída por 11 estados.
Redes hospitalares
Rede D’Or
Equipamentos circulam entre leitos, alas e unidades: localizar ativos em uso e coordenar o trabalho com as equipes assistenciais, numa operação 24 horas.
Laboratórios e farmacêutica
Pfizer, Galderma, AstraZeneca e Roche
Acesso, circulação de equipes e uso de coletores respeitando os protocolos de cada cliente em áreas controladas.
Varejo
Decathlon e Centauro
Muitas lojas e janelas curtas: o RFID apoiou a gestão e o controle de ativos, com tags, software e suporte operacional da CPCON.
Cosméticos
Natura e O Boticário
Operações industriais, centros de distribuição e lojas com visão integrada dos ativos, RFID e conexão ao ERP.
Internacional
Reckitt, Biomérieux, DHL e MONEX
RFID em mais de 14 plantas da Reckitt nos EUA, controle de ativos da Biomérieux na Espanha, inventário da DHL na Arábia Saudita e controle patrimonial da MONEX no México.
No setor público, a Lei 4.320/64 e a NBC TSP 07 tornam obrigatório o inventário anual de bens móveis e imóveis, cobrado pelos tribunais de contas. A CPCON já executou o inventário de 222.568 bens patrimoniais do Governo do Espírito Santo, em prédios administrativos, escolas e almoxarifados, com reconciliação e laudo de valor justo e vida útil, e o projeto da Caixa Econômica Federal em mais de 5.400 agências.
Levantamento patrimonial de bens móveis e imóveis
Conciliação com o registro contábil e laudo com responsável técnico
Base carregada no ACTVOS para o inventário anual seguinte
O inventário de ativo imobilizado da CPCON segue o que as normas exigem: base física confirmada, registro contábil conciliado e documentação pronta para a auditoria.
CPC 27 / IAS 16
Ativo imobilizado: reconhecimento, depreciação, componentes e revisão anual de vidas úteis. O imobilizado registrado precisa existir.
ICPC 10
Custo atribuído e revisão de vidas úteis do imobilizado.
CPC 01 / IAS 36
Teste de recuperabilidade quando há indício de perda. Máquina parada e dano físico aparecem no levantamento de campo.
CPC 06 (R2) / IFRS 16
Direito de uso de arrendamentos ativado e depreciado.
Lei 6.404/76 e IN 1.700/2017
Escrituração do imobilizado no ativo não circulante e base para IRPJ, CSLL e depreciação.
Lei 4.320/64 e NBC TSP 07
No setor público, inventário anual obrigatório de bens móveis e imóveis, cobrado pelos tribunais de contas.
ITG 1000 e NBC TG 1001/1002
Pequenas e médias empresas: ativos contados e levantados fisicamente e depreciação com base confiável.
Auditoria externa
O auditor testa existência e integridade do imobilizado. Base conciliada e laudo encurtam a auditoria e evitam ressalva.
O que costuma dar errado em inventários superficiais
Planilha de sobras entregue sem conciliação nem decisão contábil
Razão do imobilizado com bens que não existem e sem os que estão em uso
Plaquetas frágeis que se perdem no primeiro ano
Vida útil e depreciação sem revisão, com risco de não atender ao CPC 27
Ajustes fora do ERP: o mesmo problema volta no ano seguinte
Sem laudo técnico nem trilha de cada ajuste para a auditoria
Com a CPCON
Conciliação completa, ERP atualizado e controle contínuo
Cada sobra e cada falta tratada e documentada até a base física e a contábil fecharem
Dados conciliados e ajustes no seu ERP por integração, API ou layout de importação
Identificação durável, sistema e rotina de rechecagem para a base não se perder de novo
Laudo com responsável técnico e trilha de cada ajuste
11Escopo e prazo
Do que depende o investimento no inventário patrimonial
Não há preço de tabela, porque duas empresas com o mesmo número de bens podem ter projetos muito diferentes. O diagnóstico é sem custo e a proposta vem com escopo e prazo definidos em até 24h. Estes são os seis fatores:
1
Quantidade de bens
É o principal direcionador. Contar 2 mil bens é um projeto; contar 200 mil é outro.
2
Unidades e dispersão geográfica
Cada endereço soma deslocamento, hospedagem e janela de acesso. A logística da equipe já entra fechada na proposta.
3
Tecnologia de identificação
Aproveitar etiquetas existentes custa menos que etiquetar do zero. RFID tem tag mais cara e leitura muito mais rápida.
4
Profundidade contábil
Só contagem física, conciliação completa com o razão, laudo de ajuste ou também avaliação e revisão de vida útil.
5
Janelas de operação
Trabalho noturno, em fim de semana ou em parada programada muda a escala da equipe.
6
Estado da base e integração
Base contábil muito divergente pede mais saneamento. Carga no ACTVOS ou integração com o ERP entram no escopo.
Porte do parque, prazo e método
Ordem de grandeza, do planejamento ao laudo.
Porte
Bens
Prazo típico
Método
Pequeno
Até cerca de 1.000
Dias a 2 semanas
Código de barras
Médio
1.000 a 10.000
Semanas
Código de barras, ou RFID se houver recontagem frequente
Grande
10.000 a 100.000
Algumas semanas a meses
RFID com equipe dedicada
Multiunidade
100.000 ou mais, em vários endereços
Meses, em ondas por unidade
RFID e frentes simultâneas
Conte quantos bens, quantas unidades e qual o prazo. A proposta vem em até 24h.
Inventário de ativos fixos para pequenas e médias empresas
PME também precisa de base confiável: o ITG 1000 e a NBC TG 1001 pedem ativos contados e levantados fisicamente, e banco e auditoria pedem laudo. Por isso há três formatos, do mais enxuto ao completo.
Modelo 1
Sua equipe conta, a CPCON concilia
Sistema para o inventário e treinamento on-line. Sua equipe faz a contagem física; a CPCON faz a reconciliação contábil e entrega relatórios gerenciais.
Modelo 2
Sua equipe conta, a CPCON emite o laudo
Com suporte técnico durante o processo e vistoria presencial da CPCON, para quem precisa de laudo técnico para crédito bancário ou auditoria.
Modelo 3
A CPCON faz tudo
Inventário, etiquetagem com QR Code ou RFID, reconciliação contábil completa, vistoria, laudo técnico e treinamento da equipe.
13Depois do inventário
Inventário é foto. Controle patrimonial é filme.
Sem rotina, a base volta a degradar em 12 a 18 meses. No outsourcing de controle patrimonial, a CPCON opera movimentações, baixas, conciliações e inventários cíclicos no dia a dia, no ACTVOS.
Seis perguntas antes de contratar uma empresa de inventário patrimonial
A equipe de campo é própria?
Campo subcontratado dilui a metodologia e pulveriza a responsabilidade. A CPCON executa com equipe própria.
Entrega conciliação ou só contagem?
Contar é a parte fácil. O valor está em amarrar cada bem ao razão e sustentar o ajuste contábil.
O laudo tem responsável técnico?
Sem responsável identificado, o laudo não se sustenta diante de auditor, fisco ou tribunal de contas.
A tecnologia é própria?
ACTVOS Web, ACTVOS Mobile e a integração RFID são linha própria da CPCON, sem dependência de revenda.
Integra com o meu ERP?
São mais de 617 integrações com ERPs como SAP, Oracle, TOTVS, Senior e CIGAM.
O que fica depois do projeto?
Exija política patrimonial e calendário de ciclos. Sem isso, a base volta a degradar em 12 a 18 meses.
Perguntas frequentes sobre inventário patrimonial e de ativos fixos
O que é inventário patrimonial?
Inventário patrimonial é o levantamento físico de todos os bens do ativo imobilizado de uma empresa (máquinas, equipamentos, veículos, móveis, computadores e instalações), seguido da conciliação com o registro contábil. Cada bem recebe número patrimonial, foto, localização e responsável, e a base física é comparada ao razão do imobilizado conforme o CPC 27. O resultado mostra o que existe, o que falta e o que nunca foi registrado.
Inventário patrimonial, inventário de ativos fixos e inventário de ativo imobilizado são a mesma coisa?
Sim, na prática são o mesmo serviço. Ativo fixo e ativo imobilizado são os bens que a empresa usa para operar por mais de um ano e não vende; o inventário de ativos (ou inventário patrimonial) é o levantamento físico desses bens conciliado com a contabilidade. A CPCON executa esse processo há 30 anos, do planejamento à conciliação físico-contábil, em projetos de qualquer porte.
O que é levantamento patrimonial e levantamento de ativo fixo?
Levantamento patrimonial, ou levantamento de ativo fixo, é a parte de campo do inventário: a contagem e a identificação dos bens no local, com foto, localização, estado de conservação e responsável. O inventário patrimonial completo vai além: inclui o emplaquetamento ou tagueamento dos ativos, a conciliação com a contabilidade conforme o CPC 27 e o laudo final.
O que faz uma empresa de inventário patrimonial?
Uma empresa de inventário patrimonial executa o projeto de ponta a ponta: planeja, etiqueta os bens, faz a contagem física com coletores, concilia com a contabilidade, trata as divergências e entrega laudo e base atualizada. Na CPCON, o campo é feito por equipe própria e a base sai carregada no ACTVOS ou no seu ERP.
O que está incluído no inventário de ativos?
O escopo pode incluir planejamento, identificação com plaquetas ou etiquetas RFID, coleta física, conciliação físico-contábil, tratamento de sobras e faltas, laudo técnico, relatórios e atualização do ERP. As entregas são definidas conforme os ativos e as necessidades da sua empresa.
O que é emplaquetamento ou tagueamento de ativos?
É a identificação de cada bem com um número patrimonial único, gravado em plaquetas de patrimônio (alumínio ou poliéster), em etiqueta patrimonial de código de barras ou em etiqueta patrimonial RFID. É o passo que liga o bem físico ao registro contábil e deixa os próximos inventários muito mais rápidos, porque o bem passa a ser lido em vez de procurado.
Plaqueta de patrimônio ou etiqueta patrimonial RFID: qual escolher?
Depende do ambiente, do volume de bens e da frequência de inventário. A plaqueta de alumínio resiste a calor, óleo e área externa. A etiqueta de código de barras custa menos e atende parques menores. A etiqueta patrimonial RFID é lida sem contato e em lote, até 1.200 ativos por minuto com a tecnologia RFID da CPCON, e compensa em parques grandes ou com inventários frequentes. Em muitos projetos usamos uma combinação, escolhida por família de ativo.
Inventário com RFID vale a pena?
A tag RFID custa mais por unidade que a etiqueta de código de barras, mas compensa em três cenários: reinventários frequentes, porque o RFID lê muitas etiquetas de uma vez, sem linha de visão; ativos em locais de difícil acesso (alturas, áreas classificadas, painéis fechados); e movimentação alta, com localização atualizada em portarias e leitores fixos. Para um inventário único e pontual, o código de barras costuma ser mais econômico. Projetos híbridos (RFID nos ativos críticos e código 2D no resto) também são comuns.
Do que depende o valor de um inventário patrimonial?
Não existe valor médio que sirva de referência. O investimento depende da quantidade de bens, do número de unidades e da dispersão geográfica, da tecnologia de etiquetagem, da profundidade contábil e das janelas de operação. Por isso a proposta é feita depois de um diagnóstico sem custo, com escopo e prazo definidos. Como referência de escala, a CPCON já executou projetos de mais de 2 milhões de ativos em mais de 5.400 agências (Caixa Econômica Federal) e de quase 13 milhões de ativos (Grupo Vivo). Se a sua dúvida é sobre inventário de herança, esse é um processo jurídico de sucessão e não é o serviço desta página.
Como contratar uma empresa de inventário de ativos fixos?
Comece por um diagnóstico do escopo: número e tipo de ativos, unidades envolvidas, estado da base contábil e objetivo (auditoria, M&A, troca de ERP, saneamento fiscal). Avalie cinco critérios: experiência comprovada e cases reais no seu porte e setor; metodologia estruturada de campo e de conciliação físico-contábil; tecnologia própria de etiquetagem e de software; conformidade com CPC 27, IFRS e exigências de auditoria; cobertura geográfica e integração com SAP, Oracle, TOTVS e outros ERPs. O caminho mais rápido é pedir um diagnóstico pelo formulário desta página: a equipe técnica retorna em até um dia útil.
Quando uma empresa deve fazer inventário físico de ativos fixos?
Há três gatilhos principais. Recorrente: o CPC 27 e a auditoria externa pedem comprovação periódica da existência dos ativos imobilizados; em S.A. de capital aberto, o inventário rotativo anual é praticamente obrigatório. Eventual: fusões, aquisições, cisões, IPOs ou captação via debêntures pedem laudo de existência e valor. Crítico: divergências contábeis recorrentes, troca de ERP, sinistros ou troca de auditoria forçam um saneamento patrimonial. Empresas que adiam o inventário acumulam ativos fantasmas, com impacto direto em depreciação e impairment.
Quanto tempo demora um inventário patrimonial?
Uma planta com alguns milhares de bens fica tipicamente entre 4 e 8 semanas, do diagnóstico ao laudo. Em projetos maiores, o ciclo tem planejamento (2 a 3 semanas), campo (4 a 16 semanas, conforme o número de unidades e a dispersão geográfica) e conciliação físico-contábil (3 a 6 semanas). Redes com muitas unidades são executadas em ondas, com frentes simultâneas: na Petrobras, foram mais de 500 mil ativos em 6 meses. A precisão de identificação supera 99% em projetos com etiquetagem adequada.
O inventário precisa parar a operação?
Não. A equipe trabalha por setor e por onda, em horário combinado com a operação, inclusive em plantas que funcionam 24 horas, lojas abertas e hospitais. Áreas críticas (salas de controle, áreas classificadas, salas limpas) seguem protocolo específico, incluído no escopo. Quando um setor exige janela específica, ela é agendada com antecedência.
Como são tratadas as divergências entre o físico e o contábil?
A CPCON aplica a conciliação em 4 categorias: (1) ativo encontrado e registrado, sem ação; (2) ativo encontrado sem registro contábil (sobra), com entrada após análise de origem; (3) ativo registrado e não encontrado (falta), com investigação e baixa fundamentada; (4) ativo encontrado em local diferente do registrado, com atualização de centro de custo. Cada divergência gera trilha auditável com responsável, evidência fotográfica e histórico, e o laudo final separa impairment, baixas e ajustes patrimoniais.
Você recebe a base de ativos saneada e etiquetada, com foto, local e responsável de cada bem; a conciliação físico-contábil com o tratamento de cada divergência; o laudo técnico assinado por responsável habilitado; e a base carregada no ACTVOS ou no seu ERP, junto com a política patrimonial para manter o controle.
Com que frequência o CPC 27 e a Receita Federal exigem inventário?
O CPC 27 não estabelece frequência fixa, mas exige que a entidade verifique periodicamente a existência, o valor e a vida útil dos ativos. Auditores externos costumam pedir inventário rotativo cobrindo 100% da base em ciclos de 1 a 3 anos, conforme a materialidade. A Receita Federal (IN 1.700/2017) e a Lei 6.404/76 exigem escrituração contábil precisa do imobilizado para a apuração do IRPJ e da CSLL e o cálculo da depreciação. No setor público, o inventário anual é obrigatório.
Quais são os 3 tipos de inventário?
Os três tipos mais usados são o inventário periódico (contagem geral, normalmente anual e ligada ao fechamento), o rotativo ou cíclico (contagens parciais ao longo do ano, por área ou família de bens) e o permanente (registro contínuo de cada entrada, movimentação e baixa no sistema). Empresas maduras combinam os três.
Qual a diferença entre inventário patrimonial e inventário de estoque?
O inventário patrimonial trata dos bens que a empresa usa para operar e não vende, regidos pelo CPC 27, com depreciação e identificação individual e permanente de cada item. O inventário de estoque trata de mercadorias e insumos destinados à venda ou ao consumo, controlados por SKU e quantidade e regidos pelo CPC 16. A CPCON executa os dois, com metodologias e tecnologias distintas.
A partir de que valor um bem entra no inventário patrimonial?
Entram os bens classificados no ativo imobilizado, e o corte de valor mínimo é definido pela política contábil da empresa, respeitando o limite fiscal para dedução direta como despesa. Bens abaixo do corte podem ser controlados fisicamente sem ir para o imobilizado.
Vale mais ter um gestor de patrimônio interno ou contratar uma empresa?
Manter um gestor de patrimônio interno significa custo fixo de salário e encargos, mais sistema, coletores e etiquetas, e mesmo assim o inventário geral costuma exigir reforço de equipe. Por isso muitas empresas contratam o inventário com uma empresa especializada e deixam com o time interno apenas a rotina de movimentações, apoiada por um sistema como o ACTVOS, ou terceirizam o controle inteiro no outsourcing de controle patrimonial.
Pequenas empresas também precisam de inventário de ativos fixos?
Sim. Para pequenas empresas, a ITG 1000 pede que os ativos sejam avaliados, contados e levantados fisicamente, e a NBC TG 1001 e 1002 exigem controle confiável do imobilizado para o cálculo correto da depreciação. O inventário também pesa em auditorias, pedidos de crédito bancário e na venda da empresa. A CPCON adapta o escopo ao porte.
Sim. Entre os projetos publicados estão o inventário de 222.568 bens patrimoniais do Governo do Espírito Santo (prédios administrativos, escolas e almoxarifados, com reconciliação e laudo de valor justo e vida útil) e o projeto da Caixa Econômica Federal, com mais de 2 milhões de ativos em mais de 5.400 agências. No setor público, a Lei 4.320/64 e a NBC TSP 07 tornam o inventário anual obrigatório.
Sim. A integração pode ser direta, por API ou por importação assistida, conforme o sistema e o escopo. A CPCON tem experiência com SAP, Oracle, TOTVS, Cigam, Senior e Microsoft, entre outros, em mais de 617 integrações com ERP.
O que são bens reversíveis?
Na concessão de telefonia fixa (STFC), a Lei Geral de Telecomunicações (Lei 9.472/1997) e os contratos de concessão da Anatel determinam que os bens indispensáveis à continuidade do serviço revertem à União ao fim da concessão. Esses bens exigem controle individualizado, inventário e a Relação de Bens Reversíveis (RBR) enviada à Anatel. A Lei 13.879/2019 permitiu adaptar a concessão para autorização, o que tornou decisivo identificar e valorar esses bens.
Sim. A CPCON executa inventários em todo o Brasil com equipe própria, em capitais, no interior e em plantas industriais afastadas, e já atendeu clientes em mais de 15 países. Deslocamento e hospedagem da equipe entram fechados na proposta.