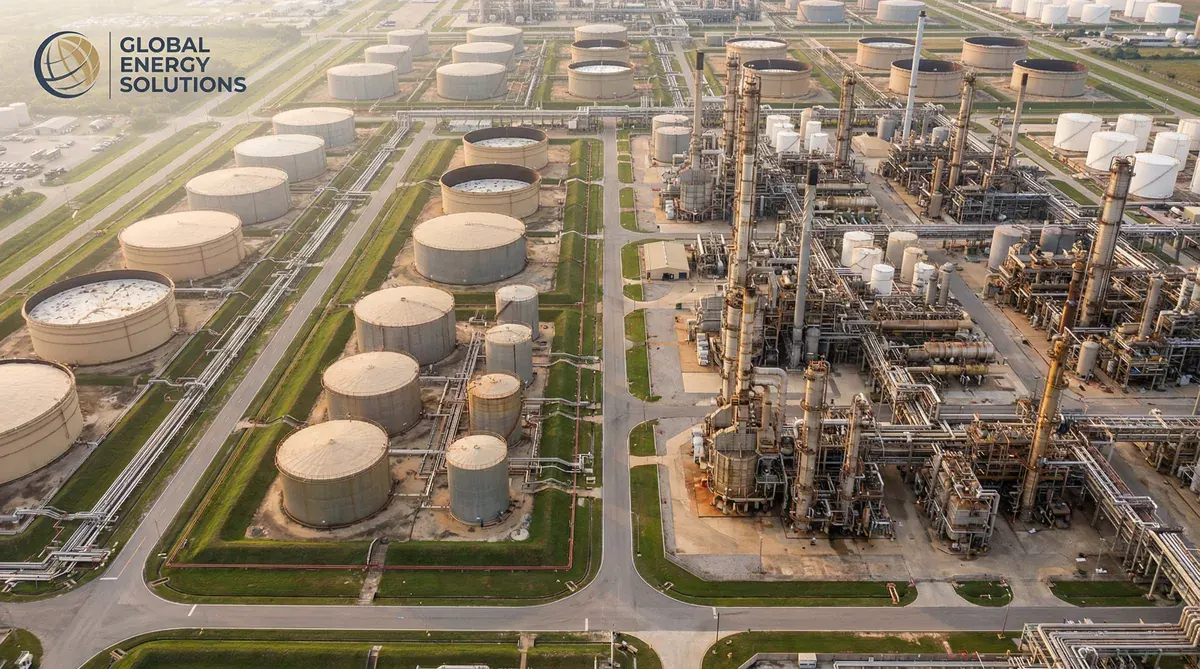
 Energia
Petrobras
Petrobras: Inventário de Ativos em Refinarias
- 100% de precisão no inventário
- Zero divergências contábeis
- Conformidade total com CPC 27

Consultoria especializada em componentização de ativos (CPC 27), revisão de vida útil, conciliação patrimonial e adequação às normas IFRS. Transforme dados em decisões estratégicas com segurança fiscal e contábil.
Três entregas objetivas, com prazo e custo fechados antes do início, sem escopo aberto.
Cruzamento físico × contábil × fiscal da base de ativos: divergências, ativos fantasmas, classificações erradas, vidas úteis desatualizadas e créditos fiscais em risco. Você recebe o mapa completo dos gaps com priorização por impacto.
Do diagnóstico nasce o plano de saneamento: o que será corrigido, em que ordem, com qual entregável (laudo, conciliação, adequação CPC 27), tudo com cronograma e investimento fechados em proposta, sem surpresa no meio do projeto.
A CPCON não entrega só o relatório: executa o plano com equipe própria (inventário físico, conciliação, laudos técnicos e adequação ao ERP) até o patrimônio estar conciliado, documentado e pronto para auditoria.
Desafio: Base patrimonial sem conciliação físico-contábil e registros divergentes entre ERP e realidade de fábrica
Resultado: Diagnóstico completo e saneamento executado; base conciliada e aceita pela auditoria independente
Desafio: Ativos espalhados por lojas sem controle individualizado e baixas não registradas
Resultado: Controle individualizado por unidade implantado, com política patrimonial formal e baixas regularizadas
Desafio: Adequação ao CPC 27 pendente: vidas úteis e componentização fora da norma
Resultado: Revisão de vida útil e componentização concluídas com laudos técnicos aprovados na diligência dos auditores
Auditorias e diagnósticos em empresas brasileiras revelam um cenário preocupante na gestão de ativos fixos
ativos registrados que não existem fisicamente
Achado frequente em projetos de inventário
créditos fiscais de ICMS não aproveitados por falta de controle
Achado frequente em revisões fiscais
Estes problemas foram diagnosticados em projetos reais e impactam diretamente o resultado financeiro, fiscal e regulatório das empresas
Bens que constam nos registros contábeis, mas que já foram alienados, perdidos, destruídos ou nunca existiram fisicamente. Causam depreciação artificial, balanço inflado e risco de autuação fiscal.
Achado frequente em empresas de médio porte
O CPC 27 e o IAS 16 exigem que ativos complexos sejam divididos em componentes com vidas úteis distintas para depreciação individualizada. A maioria das empresas ainda registra os ativos como um único bem.
Item recorrente de ressalva em auditorias externas
O CIAP (Controle de Crédito do ICMS do Ativo Permanente) permite recuperar créditos de ICMS na aquisição de ativos ao longo de 48 meses. A falta de controle individualizado faz empresas perderem bilhões.
Perda recorrente em empresas industriais
O CPC 01 / IAS 36 exige que empresas testem anualmente se o valor contábil dos ativos é recuperável. A ausência deste teste resulta em balanços com ativos superavaliados, enganando investidores e credores.
Ajuste de impairment relevante quando o teste é feito
Os registros contábeis e os ativos físicos existentes na empresa vivem em mundos paralelos. Transferências, reformas, baixas e aquisições não refletem no sistema, criando distorções crescentes.
Divergência entre físico e contábil cresce ano a ano
A ausência de componentização (CPC 27 / IAS 16) é o problema mais crítico e menos visível. Ativos complexos registrados como um único bem geram depreciação incorreta, perda de créditos fiscais e não conformidade com IFRS.
1.670 projetos realizados, incluindo CSN, MRS Logística, Decathlon e Centauro
A consultoria patrimonial é um serviço especializado que visa otimizar a gestão do patrimônio empresarial através de análises técnicas, adequação às normas contábeis e implementação de melhores práticas.
Nossos consultores trabalham na componentização de ativos conforme CPC 27, revisão de vida útil econômica, conciliação entre registros físicos e contábeis, e adequação às normas internacionais IFRS.
O resultado é uma base patrimonial confiável, com informações precisas para tomada de decisão, planejamento tributário, avaliação de desempenho e conformidade regulatória.
Segregação de ativos em componentes com vidas úteis distintas para depreciação adequada e conformidade com IFRS
Análise técnica para determinar vida útil econômica real dos ativos e ajustar depreciação aos padrões de mercado
Adequação total às normas CPC, IFRS, legislação fiscal brasileira e requisitos de auditoria externa
Cada problema não resolvido gera um custo financeiro mensurável, e a soma deles pode comprometer seriamente a rentabilidade da empresa
Depreciação excessiva por vida útil incorreta
distorce o resultado e o imposto devido
CIAP não aproveitado (crédito de ICMS perdido)
crédito que a empresa deixa de recuperar todo ano
Seguro contratado sobre base incorreta
sobre ou sub-cobertura do patrimônio
Penalidades e multas fiscais por registros errados
cobradas sobre o imposto devido (SEFAZ/RFB)
Retrabalho em processos de M&A e due diligence
atrasos por inconsistências patrimoniais
Ajuste exigido por auditores externos (Big Four)
ajustes significativos em projetos revisados
Impacto negativo na captação de crédito bancário
limite de crédito menor com garantias reais
Perda de valor em processos de avaliação de empresa
de desconto no valuation por incerteza patrimonial
Custo total estimado da gestão inadequada
por empresa de médio porte, por ano, somando todos os vetores de perda
Valor estimado com base em projetos de diagnóstico conduzidos pela CPCON
Cada setor tem vulnerabilidades patrimoniais específicas com diferentes magnitudes de impacto financeiro
Distorção relevante no balanço por falta de componentização
Falhas de componentização são comuns em hospitais privados
Ajuste de regularização elevado na renovação da concessão
Ativos reversíveis classificados incorretamente são comuns em distribuidoras
Crédito fiscal perdido todos os anos em cada planta
Ativos acima do valor justo são comuns em plantas industriais
Ativos fantasmas inflando o imobilizado de redes com muitas lojas
Balanço inflado por ativos inexistentes é comum em redes de varejo
AUC não transferido distorce o imobilizado das construtoras
AUC em aberto por mais de 3 anos é comum em construtoras
Impacto no IR/CSLL de propriedades de médio porte
Ativos biológicos classificados incorretamente são comuns em fazendas corporativas
Processo estruturado para garantir resultados consistentes e sustentáveis
Análise da situação atual, identificação de gaps e definição de objetivos
Desenho da solução, cronograma e definição de metodologia de trabalho
Implementação das ações, análises técnicas e ajustes necessários
Revisão de resultados, validação de dados e aprovação de entregas
Apresentação de resultados, documentação e treinamento de equipes
Responda às 10 perguntas abaixo e descubra instantaneamente seu nível de exposição patrimonial
Sua empresa está exposta a riscos financeiros, fiscais e regulatórios graves. Consultoria urgente é necessária.
Solicitar Diagnóstico Completo GratuitoCada ano sem intervenção especializada agrava exponencialmente os problemas e custos de correção
Custo de correção neste momento: baixo. A maioria das empresas ignora.
Custo de correção já bem maior que no início. Empresa começa a sentir o impacto.
Custo de correção muito maior que o investimento inicial em consultoria.
Conheça como transformamos a gestão patrimonial de grandes empresas com escopo completo e entregáveis de alto impacto

Rio de Janeiro: Inventário Completo + CIAP
Projeto de escopo completo abrangendo desde o levantamento físico de ativos fixos em todas as lojas da rede até a entrega dos créditos de CIAP e planilhas de controle. A CPCON executou o inventário patrimonial com identificação, etiquetagem e geolocalização de cada ativo, seguido de conciliação contábil e fiscal.
Varejo Esportivo: Inventário, Ativos Fantasmas e SAP
Projeto de consultoria patrimonial para a maior rede de artigos esportivos do Brasil, com foco na execução dos inventários físicos em toda a rede de lojas, revisão e baixa de ativos fantasmas identificados nos registros contábeis e ajustes diretos no sistema SAP para saneamento da base patrimonial.


Indústria Têxtil: Ciclo Contábil Completo + Impairment
Consultoria de escopo amplo para revisão do ciclo completo de contabilização de ativos da Paramount Têxtil, desde a política de capitalização até a depreciação e baixas. O projeto inclui a realização dos testes de recuperabilidade (impairment) conforme CPC 01 / IAS 36.
Resultados concretos em centenas de empresas dos mais diversos setores da economia brasileira
1.670 projetos executados em empresas de médio e grande porte, abrangendo indústria, energia, infraestrutura, saúde e setor público.
Ativos avaliados, componentizados e conciliados com impacto direto nas demonstrações financeiras, com 98% de satisfação dos clientes.
Experiência multissetorial com equipes especializadas por segmento, garantindo aderência às particularidades regulatórias de cada setor.
Agende uma reunião com nossos consultores e descubra como otimizar sua gestão patrimonial
Saneamento contábil, adequação CPC 27 e Reforma Tributária aplicados em S.A. de capital aberto, multinacionais e grupos com receita acima de 500 milhões.
Energia Telecomunicações
 Telecomunicações
Dúvidas comuns de quem avalia o serviço, respondidas direto pela equipe técnica CPCON.