Hub de Conhecimento

Artigos e Insights sobre
Gestão de Ativos

Conteúdo técnico especializado sobre inventário de ativos, RFID, controle patrimonial e conformidade contábil. Experiência de 30 anos de história e 4.500 projetos realizados transformada em conhecimento prático.

Conformidade NBC TG e CPC
Metodologias Comprovadas
Cases Reais de Sucesso

Explore por Categoria

Filtre o conteúdo por área de interesse

Exibindo 12 artigos — página 8 de 13

Controle de Estoque: Como Fazer, Métodos e Cálculo [2026]
Controle de Estoque
30 de Março, 202613 min

Controle de Estoque: Como Fazer, Métodos e Cálculo [2026]

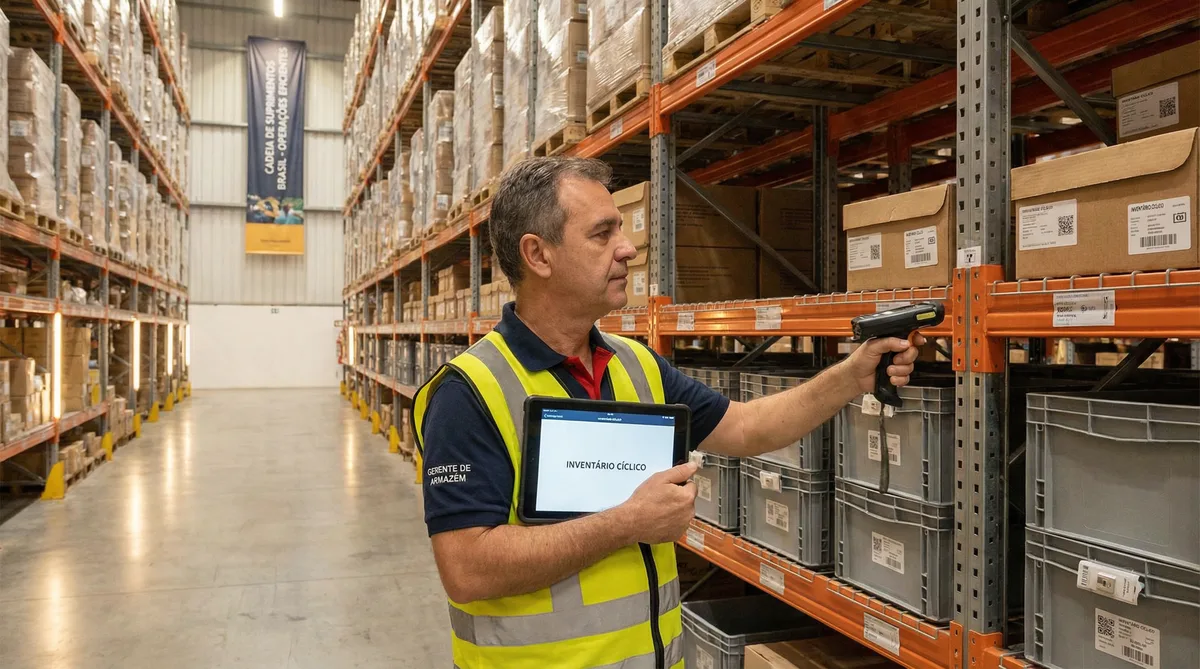
Acurácia de estoque abaixo de 95% é sintoma de processo quebrado, não de falta de mão de obra. O controle de estoque eficaz começa com a escolha do método correto para cada tipo de operação e evolui para automação que mantém a acurácia acima de 99% sem parar a operação.

WJ

Wendell Jeveaux

CEO CPCON
Ler Artigo Completo
Depreciação na Contabilidade: Métodos, Cálculo e Obrigações
Contabilidade
3 de Abril, 202614 min

Depreciação na Contabilidade: Métodos, Cálculo e Obrigações

A depreciação contábil é o mecanismo que distribui o custo de um ativo ao longo de sua vida útil. Dominar os métodos de cálculo, as taxas da Receita Federal e as exigências do CPC 27 é essencial para demonstrações financeiras fidedignas.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
Conciliação Contábil-Fiscal: O Que É, Por Que Fazer e Como Aplicar
CPC's, Normas e Legislação
23 de Maio, 202614 min

Conciliação Contábil-Fiscal: O Que É, Por Que Fazer e Como Aplicar

A conciliação contábil-fiscal é o procedimento técnico que cruza o lucro contábil (DRE) com o lucro fiscal (LALUR/ECF) identificando, classificando e controlando as adições e exclusões. É exigida mensalmente para empresas do Lucro Real e produz os valores que serão transmitidos no SPED. Falhas na conciliação resultam em autos de infração, multas qualificadas e ajustes retroativos. Este guia explica a definição, classifica os tipos de diferenças, demonstra os procedimentos práticos e o controle dos tributos diferidos (CPC 32).

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
Componentização de ativos imobilizados: guia técnico CPC 27 §43-49
CPC's, Normas e Legislação
18 de Maio, 202613 min

Componentização de ativos imobilizados: guia técnico CPC 27 §43-49

A componentização de ativos imobilizados é exigência expressa do CPC 27 §43-49 — e ao mesmo tempo o ponto mais negligenciado pelas equipes contábeis no Brasil. Aplicada corretamente, transforma a depreciação de uma estimativa grosseira em um cálculo técnico que reflete o desgaste real de cada parte do ativo, evita capitalização indevida de manutenção e elimina distorções relevantes no resultado e no patrimônio.

WJ

Wendell Jeveaux

CEO CPCON
Ler Artigo Completo
Case Luxottica: Como Reduzimos 85% do Tempo de Inventário
Cases
28 de Dezembro, 20257 min

Case Luxottica: Como Reduzimos 85% do Tempo de Inventário

Conheça os bastidores do projeto que transformou o controle de ativos da Luxottica com RFID, reduzindo o tempo de inventário de 30 dias para apenas 4 dias.

WJ

Wendell Jeveaux

CEO CPCON
Ler Artigo Completo
Auditoria Patrimonial: saneamento do Imobilizado + CPC 27
Auditoria
20 de Março, 202614 min

Auditoria Patrimonial: saneamento do Imobilizado + CPC 27

A auditoria patrimonial deixou de ser uma obrigação fiscais, saneia o Ativo Imobilizado e assegura conformidade total com CPC 27 e IFRS.

WJ

Wendell Jeveaux

CEO CPCON
Ler Artigo Completo
Ativos Tangíveis: CPC 27, Exemplos e vs Intangíveis
Controle Patrimonial
26 de Março, 202616 min

Ativos Tangíveis: CPC 27, Exemplos e vs Intangíveis

Ativos tangíveis são a espinha dorsal operacional de qualquer empresa — os bens físicos que permitem produzir, vender e entregar. Gerenciá-los mal significa depreciar o que não existe, segurar pelo valor errado, pagar imposto sobre lucro fictício e tomar decisões de CAPEX sem base real. Gerenciá-los bem é uma vantagem competitiva que poucos exploram.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
Ativos Fixos no Lucro Presumido: Depreciação na Reforma
Conformidade
05 de Fevereiro, 202615 min

Ativos Fixos no Lucro Presumido: Depreciação na Reforma

Empresas do Lucro Presumido têm regras específicas de depreciação de ativos fixos — e a Reforma Tributária (EC 132/2023 e LC 214/2025) traz mudanças relevantes para esse regime. Com a entrada do IBS/CBS a partir de 2027, a base depreciável, o aproveitamento de créditos e o controle patrimonial precisam ser revistos. Este guia técnico explica as regras atuais, os impactos da transição e o que sua empresa precisa fazer antes de 2027.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
Ativos Fixos: gestão de máquinas e equipamentos industriais
Gestão
25 de Março, 202614 min

Ativos Fixos: gestão de máquinas e equipamentos industriais

Máquinas e equipamentos parados custam caro, em produção perdida, manutenção emergencial e depreciação acelerada. Veja como RFID e manutenção preditiva antecipam falhas, e como um inventário técnico confiável sustenta decisões de CAPEX, seguros e planejamento de overhaul.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
Ativos Fixos: gestão de frota e impacto no patrimônio
Gestão
24 de Março, 202613 min

Ativos Fixos: gestão de frota e impacto no patrimônio

Veículos representam uma das maiores frações do ativo imobilizado em empresas de logística, saúde e construção civil. A gestão inadequada de frota gera depreciação incorreta, manutenção reativa e custos ocultos que corroem o patrimônio — e a CPCON mostra como reverter esse quadro.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
Ativos Fantasmas: Como Identificar e Eliminar do Balanço
Gestão
18 de Dezembro, 20258 min

Ativos Fantasmas: Como Identificar e Eliminar do Balanço

Guia prático para identificar ativos fantasmas — bens inexistentes registrados na contabilidade — e entender o impacto fiscal e patrimonial de não corrigi-los.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
Ativo Não Circulante: Classificação, Exemplos e Apresentação 2026
Contabilidade
21 de Maio, 202616 min

Ativo Não Circulante: Classificação, Exemplos e Apresentação 2026

O ativo não circulante reúne os bens e direitos da empresa que não serão convertidos em caixa nos próximos 12 meses — geralmente, a parcela mais relevante do balanço de uma empresa industrial, imobiliária ou de infraestrutura. Classificar corretamente cada item entre Realizável a Longo Prazo, Investimentos, Imobilizado e Intangível é a base para demonstrações financeiras corretas, análise de solvência confiável e adequação a CPCs específicos.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo

Receba Novos Artigos por E-mail

Assine nossa newsletter e receba conteúdo exclusivo sobre gestão de ativos, RFID e conformidade contábil.

✓ Sem spam · ✓ Cancele quando quiser · ✓ Conteúdo exclusivo

Precisa de Ajuda com Gestão de Ativos?

Nossa equipe está pronta para ajudar sua empresa a implementar controle patrimonial eficiente, em conformidade com normas contábeis e fiscais. 30 anos de história e 4.500 projetos realizados.

Conformidade Garantida
30 Anos de Experiência
Suporte Especializado
Artigos e Publicações | CPCON Brasil