Hub de Conhecimento

Artigos e Insights sobre
Gestão de Ativos

Conteúdo técnico especializado sobre inventário de ativos, RFID, controle patrimonial e conformidade contábil. Experiência de 30 anos de história e 4.500 projetos realizados transformada em conhecimento prático.

Conformidade NBC TG e CPC
Metodologias Comprovadas
Cases Reais de Sucesso

Explore por Categoria

Filtre o conteúdo por área de interesse

Exibindo 12 artigos — página 2 de 13

Ativo Biológico e Valor Justo: O Que o CPC 29 Exige
Conformidade
25 de Agosto, 20268 min

Ativo Biológico e Valor Justo: O Que o CPC 29 Exige

Uma máquina entra no balanço pelo custo e é depreciada. Um boi, uma lavoura de soja ou uma floresta de eucalipto, não: eles crescem, se reproduzem e mudam de valor a cada safra. Por isso o CPC 29 exige que os ativos biológicos sejam medidos a valor justo, com as variações reconhecidas no resultado. Andre Gonçalves, sócio CPCON e contador CRC-SP, explica o conceito, a fronteira com o CPC 27 (plantas portadoras) e como se avalia rebanho, lavoura e floresta a valor justo.

WJ

Wendell Jeveaux

CEO CPCON
Ler Artigo Completo
Vida Útil de Ativos Fixos: Revisar e Justificar (CPC 27)
Conformidade
15 de Fevereiro, 202616 min

Vida Útil de Ativos Fixos: Revisar e Justificar (CPC 27)

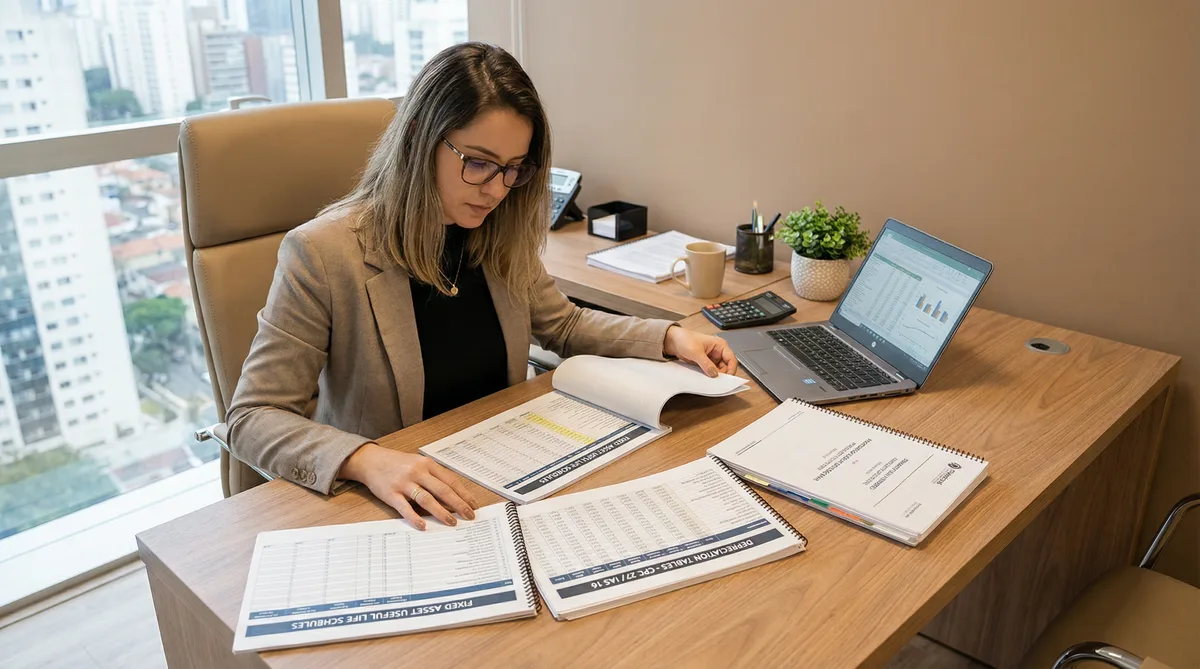
A vida útil de um ativo fixo não é um dado imutável — ela deve ser revisada ao menos uma vez por ano, conforme exige o CPC 27 (IAS 16). Quando as condições de uso, tecnologia ou mercado mudam, manter a vida útil original pode distorcer o balanço, inflar ou deflacionar a despesa de depreciação e gerar inconsistências em auditorias. Este guia técnico explica como revisar, justificar e registrar alterações na vida útil de ativos fixos com segurança contábil e fiscal.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
LC 214/2025: Crédito Integral de IBS/CBS no Ativo Imobilizado
Fiscal
29 de Julho, 202612 min

LC 214/2025: Crédito Integral de IBS/CBS no Ativo Imobilizado

O art. 108 da LC 214/2025 assegura crédito integral e imediato de IBS e CBS na aquisição de bens de capital, superando o creditamento diferido do PIS/COFINS e do CIAP. A contrapartida é o estorno do crédito na perda do bem (proporcional à vida útil no caso de roubo ou furto do imobilizado, art. 47, § 7º), o que transforma o controle físico do imobilizado em questão fiscal.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
CPC 15 e Laudo PPA: Alocação do Preço de Compra na Combinação de Negócios
Avaliação
29 de Julho, 202611 min

CPC 15 e Laudo PPA: Alocação do Preço de Compra na Combinação de Negócios

Em uma aquisição, o CPC 15 (R1) obriga o comprador a identificar os ativos adquiridos e os passivos assumidos e a mensurá-los ao valor justo na data da aquisição. A alocação do preço de compra (PPA) separa tangíveis, intangíveis identificáveis e goodwill, define a depreciação e a amortização futuras e a base do teste anual de impairment.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
Laudos técnicos de avaliação: precisão e validade jurídica
Controle Patrimonial
28 de Março, 202613 min

Laudos técnicos de avaliação: precisão e validade jurídica

Laudos técnicos de avaliação são documentos com força legal e contábil, exigidos em fusões e aquisições, garantias bancárias, desapropriações e processos judiciais. Um laudo inadequado não apenas subestima ativos, pode impugnar operações inteiras e gerar responsabilidade civil para o emitente.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
Inventário Patrimonial: Guia Completo e Passo a Passo (2026)
Gestão Patrimonial
5 de Junho, 202638 min

Inventário Patrimonial: Guia Completo e Passo a Passo (2026)

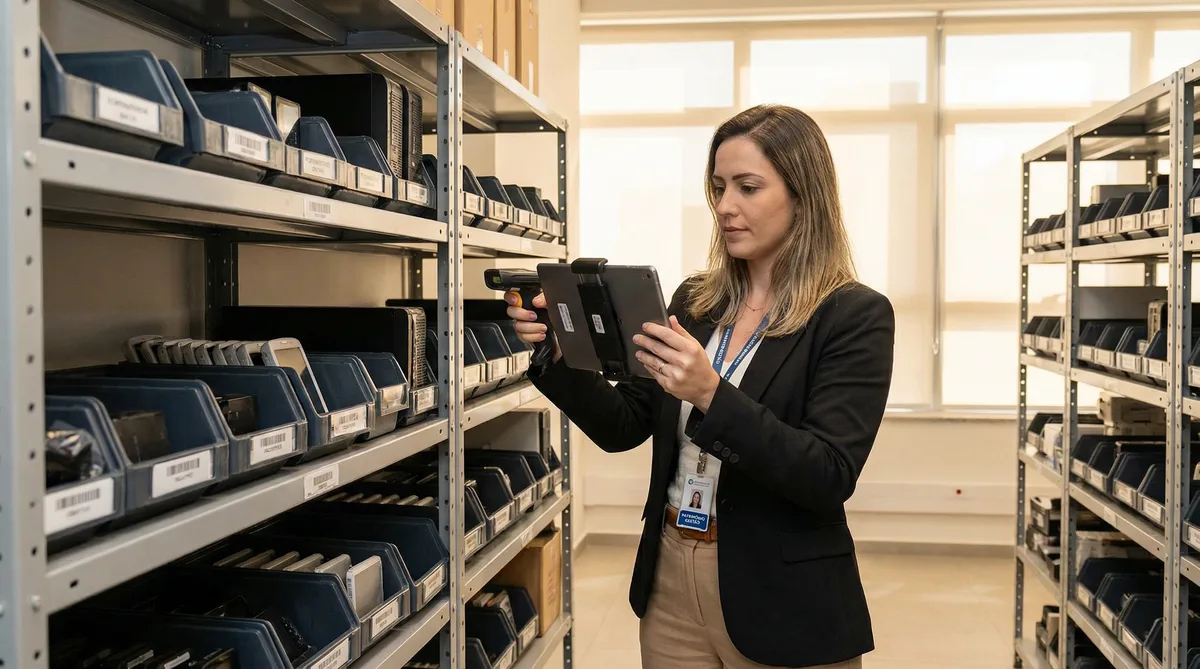
Inventário patrimonial é o levantamento físico de todos os bens de uma empresa, confrontado com o registro contábil para apurar o que realmente existe, onde está e quanto vale. Este guia mostra como fazer inventário patrimonial passo a passo: o conceito, a diferença para o inventário de estoque, as etapas de execução, o passo a passo do inventário físico em campo, os métodos (manual, código de barras e RFID com fluxo do coletor à conciliação), a conciliação físico×contábil com um exemplo numérico trabalhado, o tratamento de ativos fantasmas, as faixas de prazo e custo, quem deve executar, as normas (CPC 27, NBC TG 27 e setor público) e os erros a evitar — com checklist gratuito para baixar. Por André Gonçalves, sócio CPCON e contador registrado CRC-SP, em uma empresa de inventário patrimonial com mais de três décadas de campo.

WJ

Wendell Jeveaux

CEO CPCON
Ler Artigo Completo
Gestão Patrimonial vs Avaliação Patrimonial: diferenças
Gestão Patrimonial
3 de Abril, 202610 min

Gestão Patrimonial vs Avaliação Patrimonial: diferenças

Gestão patrimonial e avaliação patrimonial são conceitos frequentemente confundidos, mas representam processos distintos com objetivos complementares. Compreender suas diferenças é essencial para estruturar um controle de ativos eficiente e tomar decisões financeiras fundamentadas.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
CPC 01 na Prática: UGC, WACC pré-tax e Valor em Uso
CPC's, Normas e Legislação
25 de Março, 202617 min

CPC 01 na Prática: UGC, WACC pré-tax e Valor em Uso

Este artigo é um aprofundamento técnico das partes mais sensíveis do CPC 01: a definição da Unidade Geradora de Caixa (UGC), o cálculo do WACC pré-imposto e a construção de um modelo de valor em uso que resista ao escrutínio Big Four. Para o guia completo de impairment, com indicadores, exemplo numérico, CPC 01 vs IAS 36 e divulgação, ver Impairment de Ativos: Teste de Recuperabilidade (CPC 01 / IAS 36).

WJ

Wendell Jeveaux

CEO CPCON
Ler Artigo Completo
Gestão de Patrimônio: Guia Definitivo de Controle Patrimonial (2026)
Gestão Patrimonial
16 de Junho, 202632 min

Gestão de Patrimônio: Guia Definitivo de Controle Patrimonial (2026)

Gestão de patrimônio é o processo que mantém cada bem da empresa identificado, localizado, valorado e refletido fielmente na contabilidade ao longo de todo o seu ciclo de vida. Controle patrimonial é o seu núcleo operacional. Este guia definitivo mostra o que é, as 6 etapas da gestão patrimonial (inventário, etiquetagem, conciliação, depreciação, reavaliação e baixa), o comparativo entre controle manual, planilha e software/RFID, um exemplo de ROI baseado na redução de ativos fantasmas, seguro e tributos, o papel do sistema de gestão patrimonial e as perguntas mais frequentes — com CTA para a consultoria patrimonial da CPCON. Por André Gonçalves, sócio CPCON e contador registrado CRC-SP, com mais de três décadas e 4.500 projetos de campo.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
CIAP na Reforma Tributária: o Duplo Controle (2027–2032)
Conformidade
20 de Janeiro, 202614 min

CIAP na Reforma Tributária: o Duplo Controle (2027–2032)

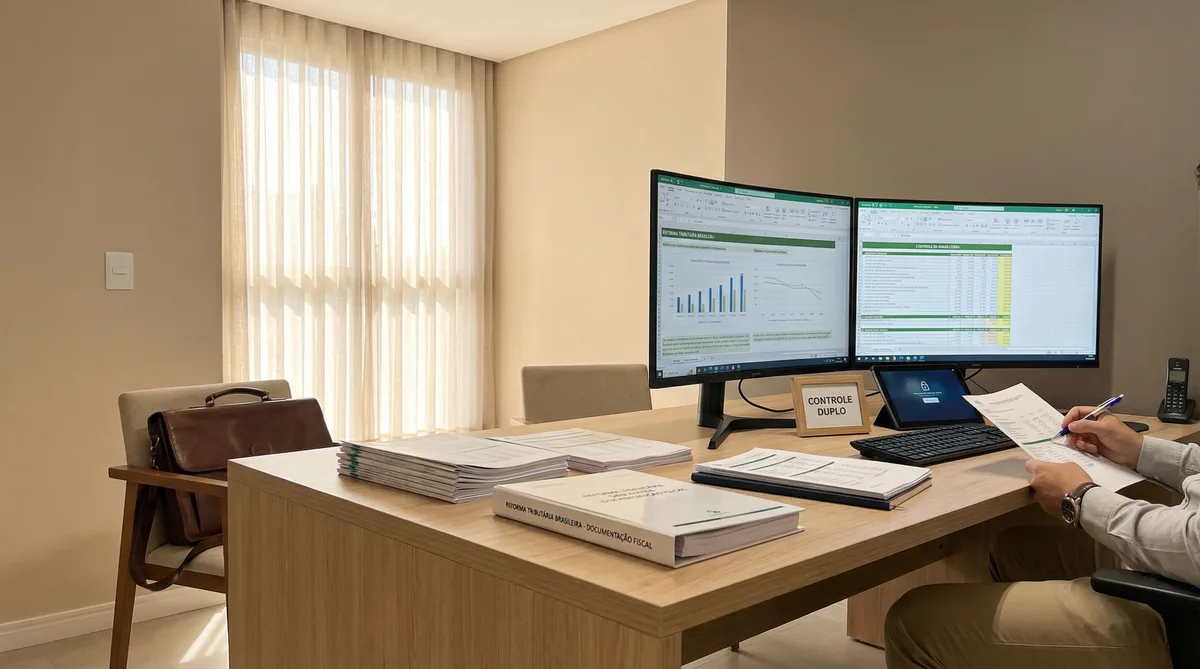
A Reforma Tributária cria um período de transição (2027–2032) em que empresas precisarão manter simultaneamente o CIAP do ICMS legado e o novo controle de créditos de IBS/CBS sobre ativos fixos. Este guia técnico explica como estruturar esse duplo controle sem perder créditos nem incorrer em autuações.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
RFID: O Que É, Como Funciona e Aplicações (Guia 2026)
RFID
3 de Abril, 202634 min

RFID: O Que É, Como Funciona e Aplicações (Guia 2026)

RFID (Radio Frequency Identification, ou identificação por radiofrequência) é a tecnologia que identifica e rastreia objetos por ondas de rádio, sem linha de visão e lendo centenas de itens por segundo. Este guia explica o que é RFID, como funciona o sistema RFID de ponta a ponta (tag, antena, leitor, middleware e integração ao ERP), os tipos de tag (passiva, ativa e semi-passiva), as frequências LF, HF e UHF e quando usar cada uma, a diferença entre RFID, código de barras e QR Code em uma tabela direta, os casos de uso por setor — indústria, saúde, varejo, agronegócio, hotelaria e setor público — com links para os projetos reais da CPCON, o modelo de retorno (ROI) sem números inventados e um FAQ com as perguntas que o mercado mais busca. Por André Gonçalves, sócio CPCON e contador registrado CRC-SP, em uma empresa que implanta RFID para controle de ativos há mais de uma década.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
Inventário de Bens Públicos: Setor Público e NBC TSP
Gestão Patrimonial
3 de Abril, 202611 min

Inventário de Bens Públicos: Setor Público e NBC TSP

No setor público, o inventário de bens patrimoniais é obrigação legal (Lei 4.320/64, LRF) e base para a transparência fiscal perante os Tribunais de Contas. Entenda as exigências das NBC TSP, a metodologia correta e os desafios específicos dos órgãos públicos brasileiros.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo

Receba Novos Artigos por E-mail

Assine nossa newsletter e receba conteúdo exclusivo sobre gestão de ativos, RFID e conformidade contábil.

✓ Sem spam · ✓ Cancele quando quiser · ✓ Conteúdo exclusivo

Precisa de Ajuda com Gestão de Ativos?

Nossa equipe está pronta para ajudar sua empresa a implementar controle patrimonial eficiente, em conformidade com normas contábeis e fiscais. 30 anos de história e 4.500 projetos realizados.

Conformidade Garantida
30 Anos de Experiência
Suporte Especializado
Artigos e Publicações | CPCON Brasil