Hub de Conhecimento

Artigos e Insights sobre
Gestão de Ativos

Conteúdo técnico especializado sobre inventário de ativos, RFID, controle patrimonial e conformidade contábil. Experiência de 30 anos de história e 4.500 projetos realizados transformada em conhecimento prático.

Conformidade NBC TG e CPC
Metodologias Comprovadas
Cases Reais de Sucesso

Explore por Categoria

Filtre o conteúdo por área de interesse

Exibindo 12 artigos — página 9 de 13

Adesivo RFID: Quando Usar e Especificações Técnicas
RFID
3 de Abril, 202610 min

Adesivo RFID: Quando Usar e Especificações Técnicas

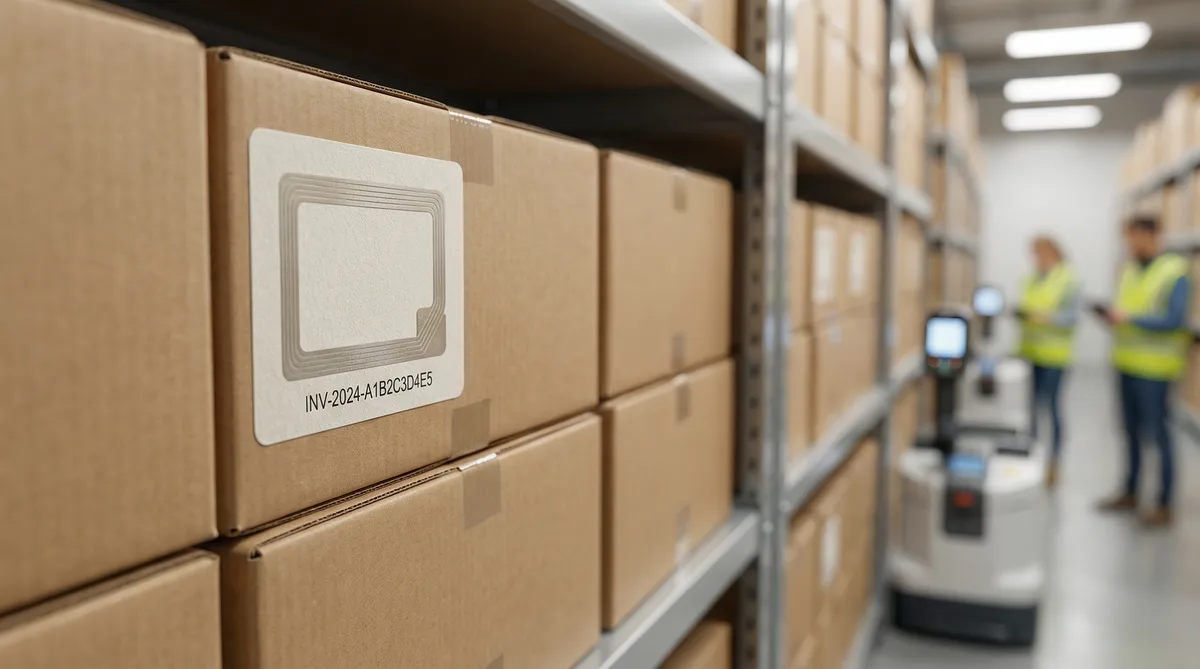
Adesivos RFID combinam flexibilidade e custo acessível para identificação patrimonial e controle de estoque. Entenda quando escolhê-los em vez de tags rígidas e quais especificações técnicas garantem leitura confiável em cada aplicação.

WJ

Wendell Jeveaux

CEO CPCON
Ler Artigo Completo
Planilha de Inventário Patrimonial em Excel: Modelo Gratuito e Como Usar (2026)
Gestão Patrimonial
31 de Maio, 202611 min

Planilha de Inventário Patrimonial em Excel: Modelo Gratuito e Como Usar (2026)

Uma planilha de inventário patrimonial em Excel é o jeito mais rápido de começar a controlar os ativos da empresa sem gastar nada: basta uma estrutura com os campos certos (código de tombamento, descrição, localização, responsável, valor de aquisição, vida útil e depreciação) e disciplina para manter o arquivo atualizado. Neste guia, Andre Gonçalves, sócio CPCON e contador registrado CRC-SP, mostra quais colunas todo controle patrimonial precisa ter, como usar a planilha passo a passo, como ela atende também ao inventário de TI e, com honestidade, em que momento a planilha deixa de dar conta e o caminho natural passa a ser um sistema dedicado.

WJ

Wendell Jeveaux

CEO CPCON
Ler Artigo Completo
Patrimônio Líquido: O Que É, Composição e Como Calcular
Conformidade
29 de Maio, 202615 min

Patrimônio Líquido: O Que É, Composição e Como Calcular

Patrimônio líquido é o que sobra para os sócios depois que a empresa quita todas as suas obrigações — a diferença entre tudo o que ela tem (ativo) e tudo o que ela deve (passivo). É a terceira grande coluna do balanço patrimonial, ao lado do ativo e do passivo, e o melhor termômetro da riqueza própria e da saúde financeira de um negócio. Andre Gonçalves, sócio CPCON e contador registrado CRC-SP, explica neste guia o que é patrimônio líquido, sua composição (capital social, reservas, lucros ou prejuízos acumulados e ajustes de avaliação patrimonial), como calculá-lo (Ativo − Passivo), a equação patrimonial, o patrimônio líquido negativo (passivo a descoberto), a Demonstração das Mutações do Patrimônio Líquido (DMPL) e a relação do PL com a saúde financeira da empresa.

WJ

Wendell Jeveaux

CEO CPCON
Ler Artigo Completo
O Que É Passivo na Contabilidade: Tipos, Exemplos e Diferença para Ativo
Conformidade
29 de Maio, 202615 min

O Que É Passivo na Contabilidade: Tipos, Exemplos e Diferença para Ativo

Passivo é tudo aquilo que a empresa deve — as obrigações que ela terá de pagar ou liquidar no futuro, fruto de fatos já ocorridos. Ao lado do ativo (o que a empresa tem) e do patrimônio líquido (o que sobra para os sócios), o passivo é uma das três grandes colunas do balanço patrimonial. Confundir o que é passivo, classificá-lo errado entre circulante e não circulante ou deixar de reconhecer uma provisão distorce as demonstrações financeiras e abre flanco em auditoria. Andre Gonçalves, sócio CPCON e contador registrado CRC-SP, explica neste guia o que é passivo, os tipos (circulante e não circulante), exemplos práticos, a diferença entre ativo e passivo, a equação patrimonial e o tratamento de provisões e passivos contingentes pelo CPC 25.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
O Que É Leasing: Significado, Tipos, Como Funciona e Tratamento Contábil (Arrendamento Mercantil)
Gestão Patrimonial
29 de Maio, 202616 min

O Que É Leasing: Significado, Tipos, Como Funciona e Tratamento Contábil (Arrendamento Mercantil)

Leasing — em português, arrendamento mercantil — é o contrato pelo qual uma empresa (a arrendadora) cede a outra (a arrendatária) o direito de usar um bem por um prazo determinado, mediante pagamentos periódicos, geralmente com opção de compra ao final. É uma das formas mais usadas para uma empresa operar máquinas, veículos, equipamentos de TI e imóveis sem imobilizar o caixa na compra à vista. Andre Gonçalves, sócio CPCON e contador registrado CRC-SP, explica neste guia o que é leasing, como funciona, os tipos (financeiro e operacional), as diferenças para financiamento e aluguel, o que é VRG, o tratamento contábil sob o CPC 06 (R2) / IFRS 16 — que hoje leva quase todo leasing para o balanço como ativo de direito de uso — a tributação e por que o controle dos ativos arrendados é parte essencial da gestão patrimonial.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
Inventário de Ativos: Metodologia NBC TG 27, Métodos e Conformidade (Guia 2026)
Inventário
12 de Janeiro, 202620 min

Inventário de Ativos: Metodologia NBC TG 27, Métodos e Conformidade (Guia 2026)

Inventário patrimonial é o levantamento físico, a identificação única e a conciliação contábil dos bens que formam o ativo imobilizado da empresa — máquinas, equipamentos, móveis, veículos, edificações e instalações. É a base de demonstrações financeiras confiáveis, da depreciação correta, das baixas regulares e da conformidade com o CPC 27 / NBC TG 27. Diferente do inventário de estoque (CPC 16), o inventário patrimonial trata do ativo de longa duração e sustenta auditoria, SPED e CIAP. Andre Gonçalves, sócio CPCON e contador registrado CRC-SP, reúne neste pilar o conceito, os objetivos, os métodos (RFID e plaqueamento), as etapas, a conciliação físico-contábil, as normas, a decisão de terceirizar vs. interno e a planilha técnica.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
Goodwill (Ágio): O Que É, Como Calcular e Tratamento Contábil (CPC 15)
Avaliação Patrimonial
29 de Maio, 202617 min

Goodwill (Ágio): O Que É, Como Calcular e Tratamento Contábil (CPC 15)

Goodwill — em português, ágio por rentabilidade futura — é o valor que uma empresa paga acima do valor justo do patrimônio líquido de outra numa aquisição. Ele não nasce isolado: surge quando um negócio compra outro e desembolsa mais do que a soma dos ativos identificáveis menos os passivos, na expectativa de sinergias, marca, carteira de clientes e capacidade de gerar lucros futuros. Reconhecer, mensurar e testar o goodwill corretamente afeta o balanço, o resultado e o valuation de qualquer grupo que cresce por aquisições. Andre Gonçalves, sócio CPCON e contador registrado CRC-SP, explica o que é goodwill e ágio, a diferença entre ágio por rentabilidade futura e mais-valia de ativos, como ele é reconhecido em uma combinação de negócios (CPC 15 / IFRS 3), a mensuração via PPA, por que o goodwill não é amortizado mas sim testado por impairment (CPC 01), a distinção entre goodwill e intangível identificável e o tratamento fiscal do ágio no Brasil.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
DVA — Demonstração do Valor Adicionado: O Que É, Para Que Serve e Como Elaborar
Conformidade
29 de Maio, 202616 min

DVA — Demonstração do Valor Adicionado: O Que É, Para Que Serve e Como Elaborar

A Demonstração do Valor Adicionado (DVA) é a demonstração contábil que mostra quanta riqueza a empresa gerou em um período e como essa riqueza foi distribuída entre todos os que ajudaram a produzi-la: empregados, governo, financiadores e sócios. Mais do que medir o lucro de um único stakeholder, a DVA traduz a contribuição social e econômica do negócio. Obrigatória para as companhias abertas desde a Lei 11.638/2007 (que alterou o art. 176 da Lei 6.404/1976) e disciplinada pelo CPC 09, ela é um dos instrumentos centrais da contabilidade social. Andre Gonçalves, sócio CPCON e contador registrado CRC-SP, explica neste guia o que é a DVA, para que serve, quem é obrigado a elaborá-la, sua estrutura em duas partes (geração e distribuição da riqueza), como elaborá-la passo a passo com exemplo numérico, a diferença entre DVA e DRE e os principais indicadores derivados dela.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
CPC 04 — Ativo Intangível: O Que É, Exemplos, Reconhecimento e Amortização
Conformidade
26 de Maio, 202616 min

CPC 04 — Ativo Intangível: O Que É, Exemplos, Reconhecimento e Amortização

O ativo intangível é o recurso sem substância física — marca, patente, software, licença, carteira de clientes — que muitas vezes responde por boa parte do valor de uma empresa, mas que só entra no balanço quando atende a critérios contábeis rigorosos. Reconhecer, mensurar e amortizar intangíveis corretamente afeta diretamente o lucro líquido, o EBITDA, o ativo total e o valuation do negócio. Andre Gonçalves, sócio CPCON e contador registrado CRC-SP, explica neste guia o que é ativo intangível, exemplos práticos por categoria, os critérios de reconhecimento e a mensuração segundo o CPC 04 (R1) / IAS 38, a diferença entre vida útil definida e indefinida, a amortização, o teste de impairment, a distinção entre goodwill e intangível identificável e entre intangível e imobilizado.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
Compliance: O Que É, Significado e o Compliance Contábil, Fiscal e Patrimonial
Contabilidade & Compliance
29 de Maio, 202617 min

Compliance: O Que É, Significado e o Compliance Contábil, Fiscal e Patrimonial

Compliance é estar em conformidade — agir de acordo com leis, normas, regulamentos e políticas internas, e ter os controles que comprovem isso. O termo virou sinônimo de programa de integridade corporativa, mas seu campo mais concreto e mensurável para uma empresa é o compliance contábil, fiscal e patrimonial: cumprir os pronunciamentos do CPC, fechar as obrigações do SPED sem inconsistências, refletir o patrimônio real no balanço e ter registros auditáveis dos próprios ativos. Andre Gonçalves, sócio CPCON e contador registrado CRC-SP, explica neste guia o que é compliance, seu significado, os pilares de um programa de conformidade, o compliance contábil-fiscal e patrimonial, os riscos da não conformidade, a relação com auditoria e controles internos, e por que um inventário confiável e o controle patrimonial são a base material sobre a qual a conformidade da empresa se sustenta.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
CFOP 5551: O Que É, Quando Usar e Como Emitir a Nota [2026]
Fiscal
2 de Maio, 202613 min

CFOP 5551: O Que É, Quando Usar e Como Emitir a Nota [2026]

CFOP 5551 é o código fiscal usado em notas de venda de bens do ativo imobilizado dentro do mesmo estado. Não incide ICMS, PIS/COFINS no regime cumulativo, e exige baixa contábil correta do ativo. O erro mais comum não é o código — é configurar tributação errada no ERP ou esquecer da baixa.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
CAPEX vs OPEX: O Que É, Diferenças, Exemplos e Impacto na Gestão de Ativos
Gestão Patrimonial
29 de Maio, 202616 min

CAPEX vs OPEX: O Que É, Diferenças, Exemplos e Impacto na Gestão de Ativos

CAPEX e OPEX são as duas grandes categorias de gasto de qualquer empresa — e a forma como cada desembolso é classificado entre elas muda o resultado, o EBITDA, o imposto a pagar e a leitura que investidores e auditores fazem da companhia. Confundir CAPEX (investimento em ativos de longa duração que se capitaliza no balanço) com OPEX (despesa operacional reconhecida no resultado do período) distorce indicadores e abre flanco em auditoria. Andre Gonçalves, sócio CPCON e contador registrado CRC-SP, explica neste guia o que é CAPEX, o que é OPEX, as diferenças práticas, exemplos por categoria, o tratamento contábil sob o CPC 27, o impacto na depreciação e no fluxo de caixa, e por que a decisão CAPEX vs OPEX começa num controle patrimonial confiável.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo

Receba Novos Artigos por E-mail

Assine nossa newsletter e receba conteúdo exclusivo sobre gestão de ativos, RFID e conformidade contábil.

✓ Sem spam · ✓ Cancele quando quiser · ✓ Conteúdo exclusivo

Precisa de Ajuda com Gestão de Ativos?

Nossa equipe está pronta para ajudar sua empresa a implementar controle patrimonial eficiente, em conformidade com normas contábeis e fiscais. 30 anos de história e 4.500 projetos realizados.

Conformidade Garantida
30 Anos de Experiência
Suporte Especializado
Artigos e Publicações | CPCON Brasil