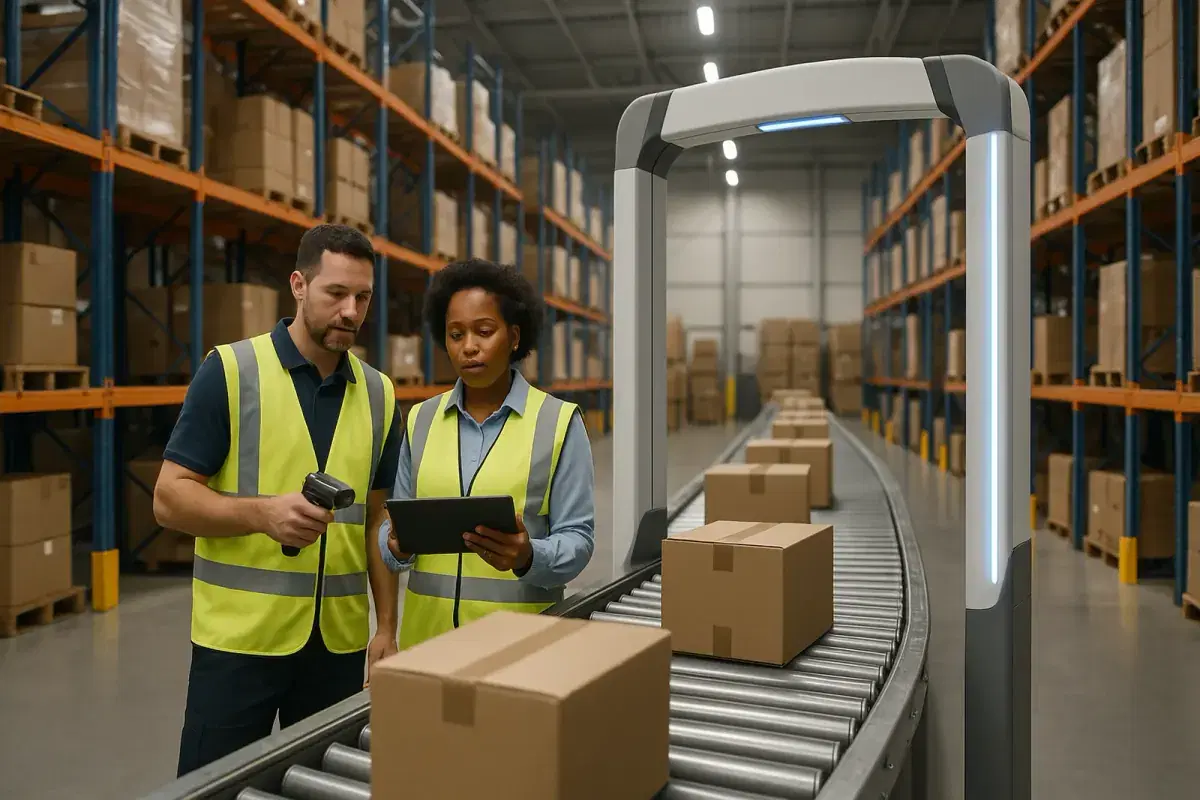
Empresa que não sabe exatamente o que tem em estoque está operando no escuro. Paga impostos sobre lucro que não teve, compra o que já tem e perde vendas por ruptura de produtos que estão no sistema mas não existem fisicamente. O inventário de estoque não é burocracia, é o único teste de realidade do estoque.
O inventário de estoque é o processo sistemático de contagem física dos itens armazenados e comparação com os registros do sistema (ERP, WMS ou planilha) para identificar divergências. Quando a contagem física difere do saldo de sistema, há uma divergência de estoque, que pode ser causada por furto, avaria, erro de recebimento, erro de expedição, produto vencido não baixado ou simplesmente lançamento incorreto no sistema. Cada divergência tem um impacto financeiro direto: no Custo das Mercadorias Vendidas (CMV), no Imposto de Renda sobre o lucro, no capital de giro imobilizado em estoque que não existe e na disponibilidade de produto para vender.
Tipos de inventário: geral, cíclico e rotativo
Não existe um único tipo de inventário: a escolha do método certo depende do porte da operação, do volume de SKUs, da rotatividade do estoque e dos requisitos contábeis e fiscais.
Os Três Principais Tipos de Inventário de Estoque
- 1Inventário Geral (ou Inventário Periódico): contagem de 100% dos itens do estoque realizada em uma única operação, geralmente ao final do exercício fiscal (dezembro/janeiro) ou em datas definidas pelo calendário fiscal da empresa. Exige a paralisação das operações de recebimento e expedição durante a contagem (janela de inventário). Vantagem: visibilidade total do estoque em um único momento. Desvantagem: disruptivo, concentra todos os ajustes em um período, não detecta divergências ao longo do ano. Obrigatório para fins de demonstrações financeiras auditadas quando não há sistema de inventário perpétuo validado.
- 2Inventário Cíclico (Ciclagem de Estoque): em vez de contar tudo de uma vez, a empresa divide os SKUs em grupos e conta uma fração diferente a cada semana ou mês, de forma que ao final do ciclo (geralmente 3 a 12 meses), todos os itens foram contados pelo menos uma vez. Itens de alto valor ou alto giro (Classe A da Curva ABC) são contados com mais frequência. Vantagem: não para a operação, detecta divergências continuamente, distribui os ajustes ao longo do ano. Usado por grandes varejistas e distribuidoras como método principal.
- 3Inventário Rotativo: variante do cíclico onde a frequência de contagem é determinada pelo valor ou pelo risco do item, não por ciclos fixos. Itens de alto valor são contados semanalmente; itens de baixo valor são contados anualmente. É o método recomendado pelo COSO (Committee of Sponsoring Organizations) para controles internos sobre o estoque, e é o que auditores independentes reconhecem como suficiente para dispensar o inventário geral de fim de ano.
- 4Inventário de Auditoria: realizado por equipe externa (auditores independentes ou empresa especializada como a CPCON) com metodologia de amostragem estatística. A amostra é dimensionada para garantir que a acurácia do estoque seja representativa com nível de confiança de 95%. O relatório de auditoria de inventário é usado como evidência nas demonstrações financeiras auditadas e para suportar ajustes no CMV e no balanço.
- 5Inventário Spot (ou de Surpresa): contagem não programada de um subconjunto de itens, realizada sem aviso prévio à equipe de estoque. É uma ferramenta de controle interno para verificar se a equipe está mantendo os registros corretamente no dia a dia, identificar fraudes e validar a eficácia do processo de inventário cíclico. Geralmente conduzido pelo controller ou pelo auditor interno.
Planejamento e execução da contagem
Um inventário mal planejado produz dados piores do que não fazer inventário, porque cria falsa confiança em números imprecisos. O planejamento é o que diferencia um inventário de alta qualidade de uma contagem caótica.
- Definição do escopo e corte (cutoff): antes da contagem, é preciso definir exatamente quais itens serão contados (todos? apenas Classe A?) e o momento de corte: a data e hora a partir da qual nenhum movimento de estoque (recebimento, transferência, expedição) afeta a contagem. O corte é crítico: um caminhão que chega durante a contagem sem ser contado gera divergência.
- Organização do estoque antes da contagem: o inventário começa antes da contagem. Organizar o estoque fisicamente (produtos no lugar certo, endereços de armazenagem etiquetados, itens sem localização separados, produtos danificados segregados) reduz dramaticamente o tempo de contagem e elimina erros de localização.
- Formação das equipes de contagem e conferência: o inventário de qualidade usa pelo menos duas contagens independentes (contagem e recontagem) realizadas por equipes diferentes. Se a segunda contagem divergir da primeira acima de um threshold definido (ex: 3%), uma terceira contagem de desempate é realizada. Essa estrutura elimina erros humanos individuais.
- Instrumentos de contagem: coletor de dados com leitor de código de barras, scanner RFID ou planilha impressa de contagem (com espaço para quantidade física encontrada). A qualidade do instrumento impacta diretamente a velocidade e a acurácia. Para operações com mais de 5.000 SKUs, coletor de dados ou RFID reduzem o tempo de inventário em 60 a 80% versus planilha manual.
- Sequência de contagem aleatória: ao sequenciar a contagem de forma diferente da ordem do sistema, a equipe de contagem não é "contaminada" pelos saldos do sistema. Isso é fundamental para a integridade do inventário: a equipe deve contar o que vê fisicamente, não confirmar o que o sistema diz. Equipes que veem o saldo do sistema antes de contar tendem a "arredondar" para o número do sistema.
- Fechamento e reconciliação: após a contagem física, os dados são inseridos no sistema de reconciliação, que compara o físico com o saldo de sistema e gera o relatório de divergências. Divergências acima de um threshold (valor ou quantidade) requerem investigação antes do ajuste final. A investigação pode revelar: produto em trânsito não recebido, erro de lançamento identificável e corrigível, ou perda real que precisa ser registrada como custo.
Como tratar divergências
A divergência de estoque não é apenas um número a ser "ajustado": é um sintoma de um processo que não funcionou corretamente. Tratar divergências com inteligência significa entender a causa, corrigir o sistema e registrar o impacto contábil corretamente. Ajustar sem investigar é o atalho que cria o estoque fantasma validado pela lei do menor esforço.
| Tipo de Divergência | Causa Provável | Ação de Investigação | Tratamento Contábil |
|---|---|---|---|
| Físico maior que sistema (sobra) | Recebimento não lançado, devolução não registrada, erro de expedição | Verificar notas fiscais de entrada sem lançamento, devoluções de clientes pendentes | Lançar entrada do estoque a custo, reduz CMV se já foi reconhecido como vendido |
| Sistema maior que físico (falta) | Furto, avaria, produto vencido, erro de expedição não registrado | Verificar câmeras, registros de descarte, expedições sem NF | Registrar baixa do estoque com custo; aumenta CMV ou cria conta de perdas de estoque |
| Item no sistema, não encontrado fisicamente | Ativo fantasma: produto que saiu mas não foi baixado; produto em outra localização | Busca física completa em todos os endereços; verificação de transferências pendentes | Se não localizado após busca, baixar o ativo ao custo (VNR zero) |
| Item encontrado fisicamente, não no sistema | Recebimento não lançado; produto de terceiros armazenado no local | Verificar NF de entrada em aberto; verificar se é produto em consignação ou comodato | Lançar entrada se for da empresa; segregar e devolver se for de terceiros |
| Divergência de lote ou validade | Produto do lote X contado como lote Y; produto vencido não segregado | Recontagem com verificação física de lote/validade em cada unidade | Ajustar custo médio se o custo dos lotes difere; baixar produto vencido ao VNR |
| Divergência de localização | Produto em endereço errado (erro de put-away) | Busca por endereçamento alternativo no WMS; contagem complementar de endereços próximos | Ajuste de localização no WMS sem impacto no saldo total, mas afeta FEFO e picking |
Impacto no CMV e demonstrativos
O inventário de estoque não é um exercício operacional: tem consequências diretas nas demonstrações financeiras, no resultado da empresa e na base de cálculo de impostos.
Impactos Financeiros da Acurácia do Inventário
- CMV e Margem Bruta: CMV = Estoque Inicial + Compras − Estoque Final. Cada 1 de divergência no Estoque Final se converte em 1 de erro no CMV, que por sua vez afeta diretamente a Margem Bruta. Uma rede varejista com 500 mi de faturamento e acurácia de estoque de 95% (em vez de 99%) está operando com até 25 mi de divergência potencial, que pode representar 10 a 15 mi de distorção no CMV.
- IRPJ e CSLL sobre lucro que não existiu: se o estoque está superavaliado (mais produto no sistema do que fisicamente), o CMV está subestimado, a margem bruta está inflada e o lucro tributável está maior do que o real. A empresa paga IRPJ e CSLL sobre um lucro que não existiu, e quando o inventário físico revela a divergência, o ajuste gera perda concentrada em um período.
- Impacto no balanço patrimonial: o estoque é um ativo circulante. Divergências não ajustadas produzem um ativo circulante superavaliado, que distorce os índices de liquidez corrente e liquidez seca, enganando analistas e credores que usam esses índices para avaliar a saúde financeira da empresa.
- Impacto no capital de giro: capital de giro imobilizado em estoque que não existe fisicamente é capital destruído. A empresa faz caixa para "financiar" um estoque que não está lá, e quando precisa de liquidez, o estoque "phantom" não pode ser vendido para gerar caixa. Esse é um dos mecanismos pelos quais empresas varejistas em dificuldades entram em crise de liquidez sem que o balanço mostre a situação real.
- Conformidade com CPC 16 e auditorias: o CPC 16 exige que o estoque seja avaliado pelo menor valor entre custo e VNR (Valor de Realização Líquida). Para cumprir essa exigência, a empresa precisa identificar os itens com VNR abaixo do custo, o que só é possível com inventário físico que revela produtos obsoletos, danificados ou com validade próxima. Auditores independentes exigem inventário físico (ou inventário de auditoria com amostragem estatística) como procedimento obrigatório para validar o saldo de estoque nas demonstrações.
- Tomada de decisão de compras e produção: acurácia de estoque abaixo de 95% quebra o algoritmo de reabastecimento automático do ERP. O sistema faz pedidos de compra para itens que existem fisicamente (estoque abaixo no sistema) e não faz pedidos para itens que estão em ruptura física mas registrados no sistema como disponíveis. O resultado é um armazém cheio de itens errados e ruptura dos itens certos.
RFID: de dias para horas com 99% de acurácia
A tecnologia RFID transforma o inventário de estoque de um processo manual, demorado e sujeito a erros humanos em uma operação automatizada, rápida e de alta precisão.
RFID no Inventário de Estoque: Resultados Comprovados
Inventário preciso é a base de tudo: CMV, impostos e decisões de compra
A CPCON realiza inventários de estoque com metodologia NBR, dupla contagem, reconciliação estatística e tecnologia RFID, entregando o relatório que auditores aceitam e que gestores precisam para tomar decisões corretas.
Solicitar Diagnóstico de EstoqueMetodologia CPC 16 · RFID disponível · Relatório aceito por auditores
Perguntas Frequentes
Com que frequência devo fazer inventário de estoque?
O que é acurácia de estoque e qual é a meta ideal?
Qual a diferença entre inventário de estoque e inventário de ativos fixos?
Como documentar o inventário de estoque para fins de auditoria?
RFID é viável para empresas pequenas e médias?
Resolva isso na prática
Precisa aplicar isso na sua empresa?
A CPCON faz isso há 30 anos para quase 2.600 clientes, incluindo Petrobras, Vale e Natura. Mais de 40% das empresas do Ibovespa já passaram pela metodologia CPCON. Diagnóstico gratuito, resposta em 1 dia útil.
Artigos Relacionados
Inventário de MRO em logística: conformidade e custos
Uma transportadora com 300 caminhões tem em média 2 a 4 milhões em peças de reposição espalhadas por múltiplos pátios, e não sabe exatamente o que tem onde. O resultado: compra duplicada, peça certa faltando na hora certa, e caminhão parado 18 horas à espera de um item que está no outro pátio. MRO descontrolado é dinheiro parado virando custo.
Ler artigo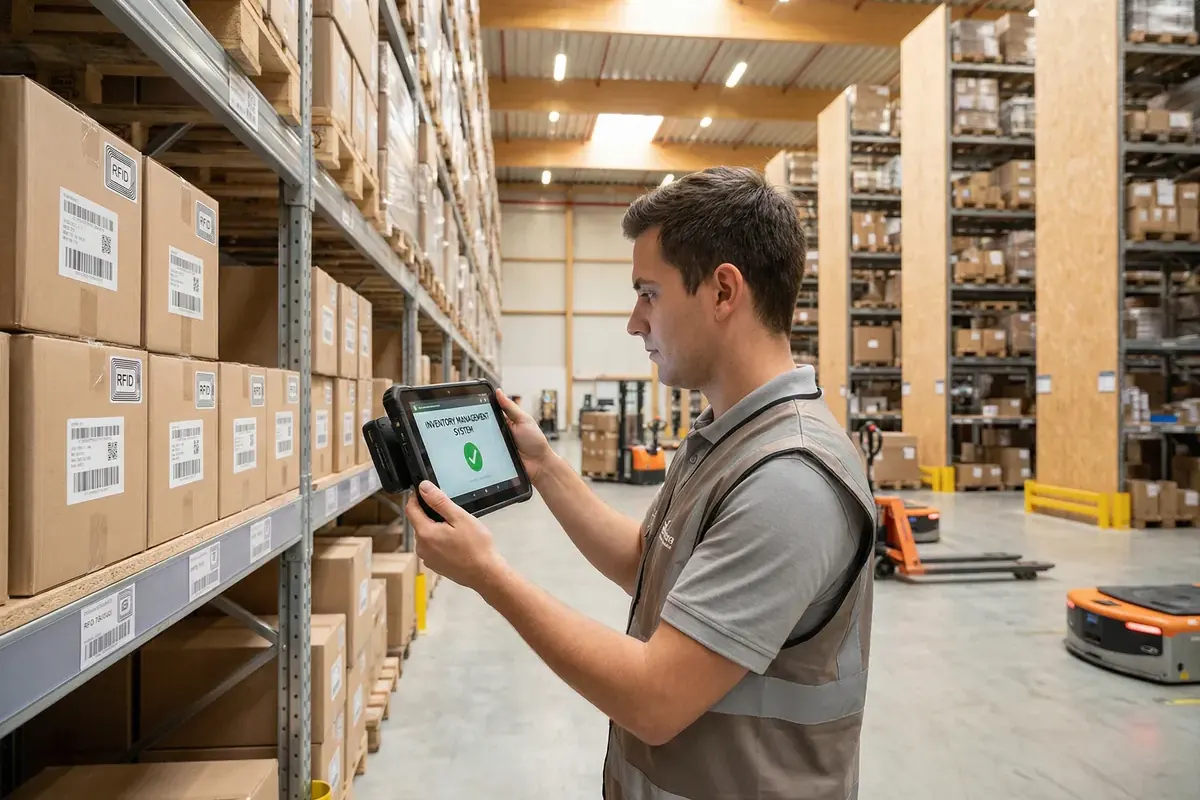
Estoque fantasma e a lei do menor esforço: riscos e como evitar
O relatório diz que o estoque está certo; a prateleira diz outra coisa. Entre os dois existe um atalho humano: é mais fácil confirmar o número do sistema do que contar. Quando esse atalho vira cultura, o estoque fantasma deixa de ser um erro isolado e passa a ser validado a cada fechamento.
Ler artigo
Inventário de Ativos: Metodologia NBC TG 27, Métodos e Conformidade (Guia 2026)
Inventário patrimonial é o levantamento físico, a identificação única e a conciliação contábil dos bens que formam o ativo imobilizado da empresa: máquinas, equipamentos, móveis, veículos, edificações e instalações. É a base de demonstrações financeiras confiáveis, da depreciação correta, das baixas regulares e da conformidade com o CPC 27 / NBC TG 27. Diferente do inventário de estoque (CPC 16), o inventário patrimonial trata do ativo de longa duração e sustenta auditoria, SPED e CIAP. Andre Gonçalves, sócio CPCON e contador registrado CRC-SP, reúne neste pilar o conceito, os objetivos, os métodos (RFID e plaqueamento), as etapas, a conciliação físico-contábil, as normas, a decisão de terceirizar vs. interno e a planilha técnica.
Ler artigo
Inventário de MRO no setor de energia: gestão precisa
Um transformador de 50 MVA com prazo de entrega de 18 meses parado na subestação por falta de um disjuntor de 12 mil que estava no almoxarifado da filial a 80 km de distância, mas ninguém sabia. No setor elétrico, MRO descontrolado não é só custo: é DEC (Duração Equivalente de Interrupção) que vira multa da ANEEL.
Ler artigo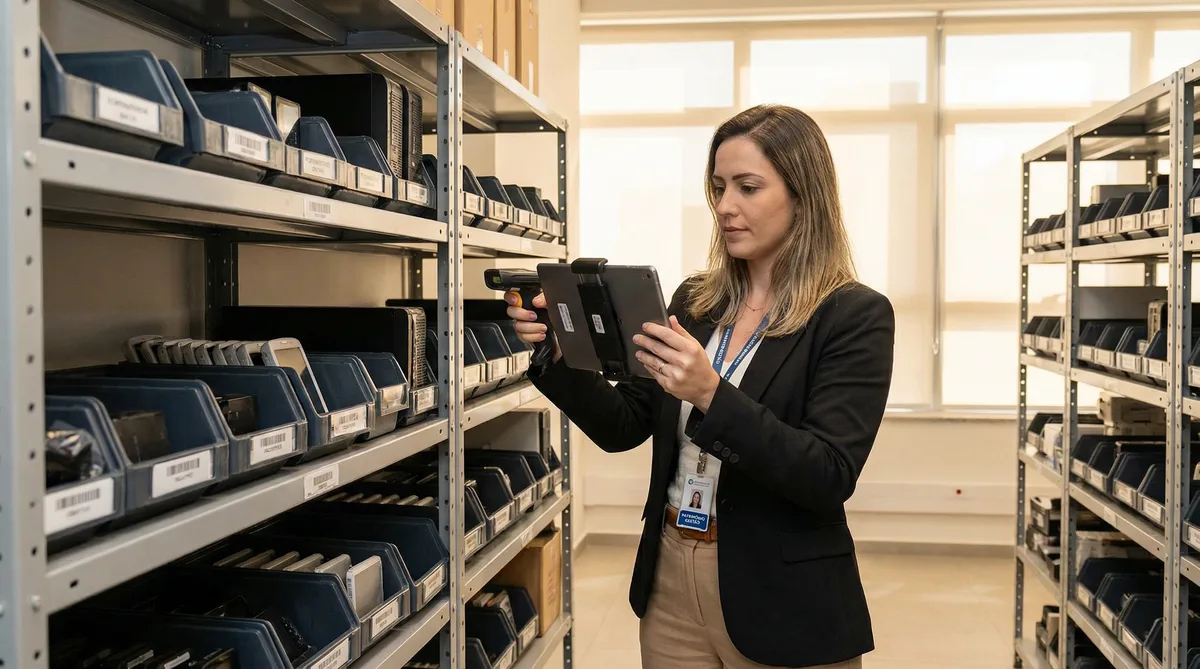
Empresas de Inventário de Ativos Fixos no Brasil: Comparativo 2026 | CPCON, Nomus, Afixcode, RRK
Há quatro empresas principais especializadas em inventário de ativos fixos no Brasil em 2026: CPCON Group, Nomus, Afixcode e RRK Soluções Patrimoniais. Cada uma atende perfis distintos de cliente, desde ERP industrial completo (Nomus) até compliance contábil multinacional (CPCON). Este comparativo neutro reúne dados públicos dos quatro fornecedores e oferece um framework decisório por perfil de empresa.
Ler artigo
4 Erros Comuns no Inventário de Bens Patrimoniais
Falta de planejamento, etiquetagem incorreta, ausência de conciliação contábil e depreciação ignorada. Esses quatro erros comprometem a confiabilidade do inventário patrimonial e geram riscos fiscais e operacionais.
Ler artigoServiços CPCON relacionados
Sócio, VP Operações Brasil, Diretor Técnico e CFO | Grupo CPCON
Contador Registrado CRC-SP
Sócio do Grupo CPCON, Vice-Presidente de Operações CPCON Brasil, Diretor Técnico e CFO. Contador registrado CRC-SP, responsável tecnicamente pelos serviços de gestão patrimonial, avaliação de ativos, depreciação e conformidade contábil da CPCON em projetos no Brasil e exterior.
Nota de transparência: Este artigo reflete a experiência prática da equipe CPCON. Recomendamos validar decisões contábeis e fiscais com seu auditor ou contador responsável.
Precisa de Apoio Especializado?
30 anos de história e mais de 4.500 projetos realizados a serviço da sua empresa.