Hub de Conhecimento

Artigos e Insights sobre
Gestão de Ativos

Conteúdo técnico especializado sobre inventário de ativos, RFID, controle patrimonial e conformidade contábil. Experiência de 30 anos de história e mais de 4.500 projetos realizados transformada em conhecimento prático.

Conformidade NBC TG e CPC
Metodologias Comprovadas
Cases Reais de Sucesso

Explore por Categoria

Filtre o conteúdo por área de interesse

Exibindo 12 artigos, página 10 de 13

Fluxo de Caixa Descontado (FCD): a base do valuation corporativo
Controle Patrimonial
2 de Abril, 202616 min

Fluxo de Caixa Descontado (FCD): a base do valuation corporativo

O Fluxo de Caixa Descontado é o único método de valuation que pergunta o que realmente importa: quanto caixa esse ativo vai gerar no futuro, trazido a valor presente pela taxa de risco adequada? É a base de toda negociação de M&A séria, de todo laudo de impairment robusto e de todo investimento de capital bem fundamentado.

WJ

Wendell Jeveaux

CEO
Ler Artigo Completo
Fim da taxa das blusinhas: impacto no planejamento do varejo
Gestão
1 de Abril, 202612 min

Fim da taxa das blusinhas: impacto no planejamento do varejo

A extinção da isenção de importação para compras de até US$ 50 reconfigurou o campo de jogo competitivo do varejo brasileiro. Mas o impacto vai além da precificação, ele se estende até a gestão de estoque, o cálculo do CMV, o controle de ativos e o planejamento financeiro de médio prazo.

WJ

Wendell Jeveaux

CEO

Ler Artigo Completo
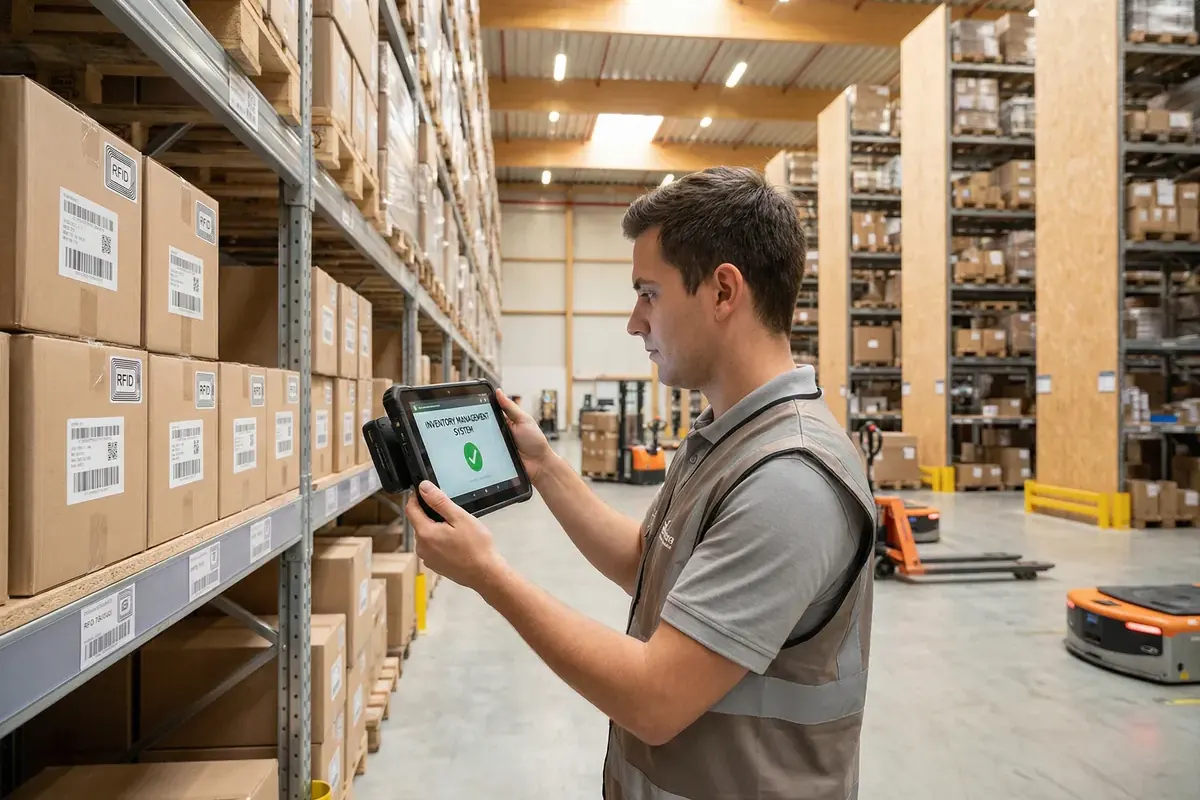
Estoque fantasma e a lei do menor esforço: riscos e como evitar
Inventário
30 de Setembro, 202612 min

Estoque fantasma e a lei do menor esforço: riscos e como evitar

O relatório diz que o estoque está certo; a prateleira diz outra coisa. Entre os dois existe um atalho humano: é mais fácil confirmar o número do sistema do que contar. Quando esse atalho vira cultura, o estoque fantasma deixa de ser um erro isolado e passa a ser validado a cada fechamento.

AG

Andre Gonçalves

Sócio, VP Operações Brasil, Diretor Técnico e CFO

Ler Artigo Completo
DVA, Demonstração do Valor Adicionado: O Que É, Para Que Serve e Como Elaborar
Conformidade
29 de Maio, 202616 min

DVA, Demonstração do Valor Adicionado: O Que É, Para Que Serve e Como Elaborar

A Demonstração do Valor Adicionado (DVA) é a demonstração contábil que mostra quanta riqueza a empresa gerou em um período e como essa riqueza foi distribuída entre todos os que ajudaram a produzi-la: empregados, governo, financiadores e sócios. Mais do que medir o lucro de um único stakeholder, a DVA traduz a contribuição social e econômica do negócio. Obrigatória para as companhias abertas desde a Lei 11.638/2007 (que alterou o art. 176 da Lei 6.404/1976) e disciplinada pelo CPC 09, ela é um dos instrumentos centrais da contabilidade social. Andre Gonçalves, sócio CPCON e contador registrado CRC-SP, explica neste guia o que é a DVA, para que serve, quem é obrigado a elaborá-la, sua estrutura em duas partes (geração e distribuição da riqueza), como elaborá-la passo a passo com exemplo numérico, a diferença entre DVA e DRE e os principais indicadores derivados dela.

AG

Andre Gonçalves

Sócio, VP Operações Brasil, Diretor Técnico e CFO

Ler Artigo Completo
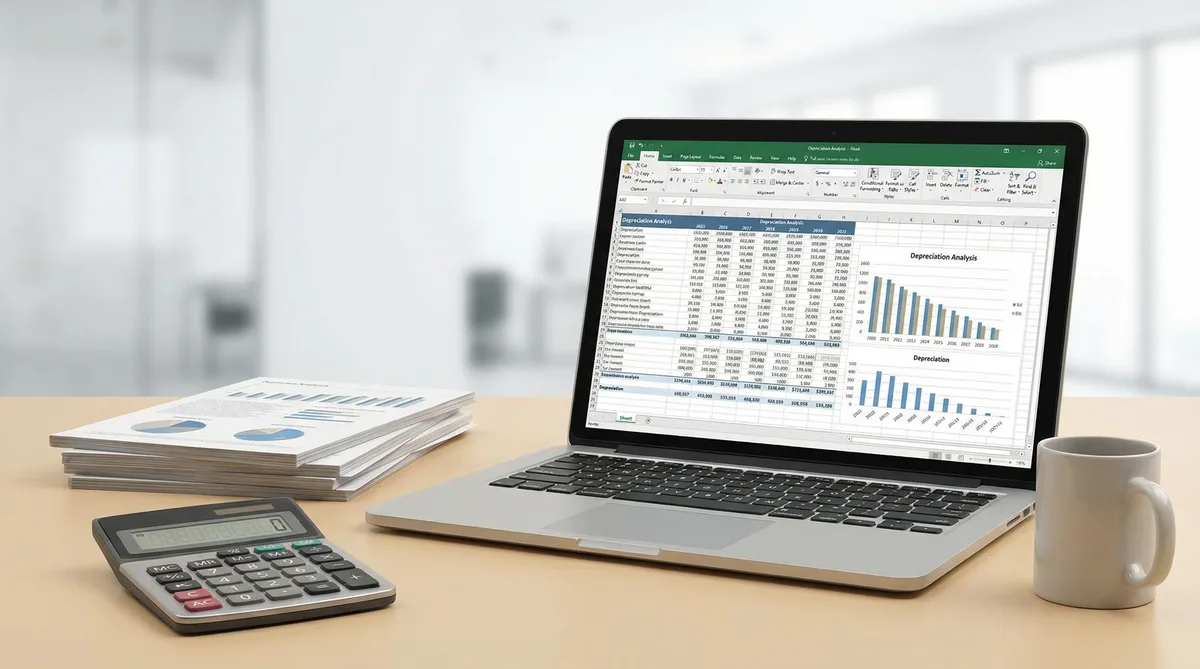
Tabela de Depreciação Receita Federal 2026 e Taxas por Bem
Conformidade
08 de Janeiro, 202616 min

Tabela de Depreciação Receita Federal 2026 e Taxas por Bem

A Receita Federal aplica em 2026 taxa anual de depreciação de 10% (vida útil 10 anos) para máquinas e equipamentos industriais, conforme RIR/2018 art. 323, com coeficientes 1,5x para dois turnos e 2,0x para três turnos. A CPCON, em 30 anos e mais de 4.500 projetos de inventário de ativo fixo, identifica com frequência empresas auditadas aplicando taxa indevida em máquinas usadas (sem laudo CREA), o que gera glosa fiscal. Andre Gonçalves, sócio CPCON e contador registrado CRC-SP, explica taxas, métodos de cálculo aceitos e como evitar autuação.

AG

Andre Gonçalves

Sócio, VP Operações Brasil, Diretor Técnico e CFO

Ler Artigo Completo
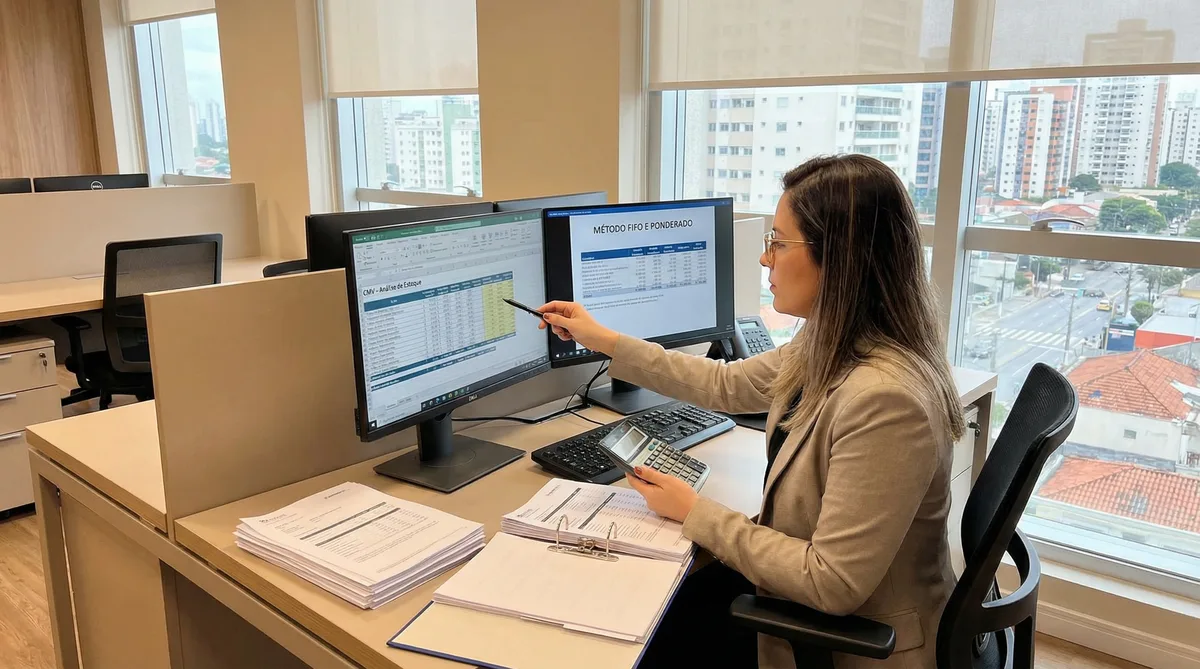
Custo das Mercadorias Vendidas (CMV): precisão contábil
Contabilidade
25 de Março, 202614 min

Custo das Mercadorias Vendidas (CMV): precisão contábil

O CMV é o principal componente da demonstração de resultado e o indicador mais direto da eficiência operacional de uma empresa comercial ou industrial. Um erro de 1% no CMV de uma varejista com 5 bilhões de receita representa 50 milhões de impacto na margem bruta, com efeito em cascata no EBITDA, no IRPJ e no CSLL.

AG

Andre Gonçalves

Sócio, VP Operações Brasil, Diretor Técnico e CFO

Ler Artigo Completo
CPC 28 (Propriedade para Investimento): Guia Prático 2026
Normativo
3 de Abril, 202614 min

CPC 28 (Propriedade para Investimento): Guia Prático 2026

O CPC 28 regula o tratamento contábil das propriedades para investimento no Brasil, alinhado à IAS 40. Conheça os critérios de classificação, os modelos de mensuração e as exigências de divulgação que impactam diretamente o balanço patrimonial.

AG

Andre Gonçalves

Sócio, VP Operações Brasil, Diretor Técnico e CFO

Ler Artigo Completo
Controle de Ativos Imobilizados: Implementação Prática do CPC 27
Normativo
3 de Abril, 202612 min

Controle de Ativos Imobilizados: Implementação Prática do CPC 27

O CPC 27 não é apenas uma norma contábil sobre registro de ativos: é um framework que, quando aplicado estrategicamente, transforma o controle de ativos imobilizados em vantagem competitiva. Da revisão de vida útil à componentização, cada requisito do pronunciamento tem implicações práticas que vão além da contabilidade.

AG

Andre Gonçalves

Sócio, VP Operações Brasil, Diretor Técnico e CFO

Ler Artigo Completo
CPC 26 (R1): Apresentação das Demonstrações Contábeis
CPC's, Normas e Legislação
21 de Maio, 202615 min

CPC 26 (R1): Apresentação das Demonstrações Contábeis

O CPC 26 (R1) estabelece a base normativa para a apresentação das demonstrações contábeis no Brasil. Convergente com a IAS 1 do IASB, define o conjunto completo de demonstrações exigidas (BP, DRE, DRA, DMPL, DFC, notas explicativas), os princípios de continuidade e competência, e os requisitos de materialidade, comparabilidade e divulgação que sustentam um relatório financeiro sem ressalvas.

AG

Andre Gonçalves

Sócio, VP Operações Brasil, Diretor Técnico e CFO

Ler Artigo Completo
CPC 04 (R1) Ativo Intangível: Resumo, Exemplos e Amortização
Conformidade
26 de Maio, 202616 min

CPC 04 (R1) Ativo Intangível: Resumo, Exemplos e Amortização

O ativo intangível é o recurso sem substância física (marca, patente, software, licença, carteira de clientes) que muitas vezes responde por boa parte do valor de uma empresa, mas que só entra no balanço quando atende a critérios contábeis rigorosos. Reconhecer, mensurar e amortizar intangíveis corretamente afeta diretamente o lucro líquido, o EBITDA, o ativo total e o valuation do negócio. Andre Gonçalves, sócio CPCON e contador registrado CRC-SP, explica neste guia o que é ativo intangível, exemplos práticos por categoria, os critérios de reconhecimento e a mensuração segundo o CPC 04 (R1) / IAS 38, a diferença entre vida útil definida e indefinida, a amortização, o teste de impairment, a distinção entre goodwill e intangível identificável e entre intangível e imobilizado.

AG

Andre Gonçalves

Sócio, VP Operações Brasil, Diretor Técnico e CFO

Ler Artigo Completo
CPC 03 (R2): Demonstração dos Fluxos de Caixa: Guia Completo
CPC's, Normas e Legislação
26 de Maio, 202614 min

CPC 03 (R2): Demonstração dos Fluxos de Caixa: Guia Completo

O CPC 03 (R2) é o pronunciamento técnico que padroniza a Demonstração dos Fluxos de Caixa (DFC) no Brasil. Convergente com a IAS 7 do IASB, organiza as movimentações de caixa em três atividades (operacional, investimento e financiamento) e oferece dois métodos de apresentação (direto e indireto). É demonstração obrigatória para companhias abertas e sociedades de grande porte (Lei 11.638/2007), e ferramenta crítica de análise de liquidez, sustentabilidade operacional e geração de caixa livre.

AG

Andre Gonçalves

Sócio, VP Operações Brasil, Diretor Técnico e CFO

Ler Artigo Completo
CPC 01 na Prática: UGC, WACC pré-tax e Valor em Uso
CPC's, Normas e Legislação
25 de Março, 202617 min

CPC 01 na Prática: UGC, WACC pré-tax e Valor em Uso

Este artigo é um aprofundamento técnico das partes mais sensíveis do CPC 01: a definição da Unidade Geradora de Caixa (UGC), o cálculo do WACC pré-imposto e a construção de um modelo de valor em uso que resista ao escrutínio Big Four. Para o guia completo de impairment, com indicadores, exemplo numérico, CPC 01 vs IAS 36 e divulgação, ver Impairment de Ativos: Teste de Recuperabilidade (CPC 01 / IAS 36).

AG

Andre Gonçalves

Sócio, VP Operações Brasil, Diretor Técnico e CFO

Ler Artigo Completo

Receba Novos Artigos por E-mail

Assine nossa newsletter e receba conteúdo exclusivo sobre gestão de ativos, RFID e conformidade contábil.

✓ Sem spam · ✓ Cancele quando quiser · ✓ Conteúdo exclusivo

Precisa de Ajuda com Gestão de Ativos?

Nossa equipe está pronta para ajudar sua empresa a implementar controle patrimonial eficiente, em conformidade com normas contábeis e fiscais. 30 anos de história e mais de 4.500 projetos realizados.

Conformidade Garantida
30 Anos de Experiência
Suporte Especializado
Artigos e Publicações | CPCON