Hub de Conhecimento

Artigos e Insights sobre
Gestão de Ativos

Conteúdo técnico especializado sobre inventário de ativos, RFID, controle patrimonial e conformidade contábil. Experiência de 30 anos de história e mais de 4.500 projetos realizados transformada em conhecimento prático.

Conformidade NBC TG e CPC
Metodologias Comprovadas
Cases Reais de Sucesso

Explore por Categoria

Filtre o conteúdo por área de interesse

Exibindo 12 artigos, página 11 de 13

CPC 00 (R2): Resumo Prático da Estrutura Conceitual [PDF 2026]
Normativo
3 de Abril, 202618 min

CPC 00 (R2): Resumo Prático da Estrutura Conceitual [PDF 2026]

O CPC 00 (R2) é o pronunciamento técnico do Comitê de Pronunciamentos Contábeis publicado em dezembro de 2019, em revisão ao CPC 00 R1 (2011), que estabelece a estrutura conceitual para relatório contábil-financeiro no Brasil, convergente com o IFRS Conceptual Framework do IASB (2018). Organizado em 8 capítulos, define objetivo, características qualitativas, elementos das demonstrações financeiras, reconhecimento, desreconhecimento, bases de mensuração e conceito de capital. A CPCON, em 30 anos e mais de 4.500 projetos de adequação contábil ao CPC 27, 28, 46 e 01, apoia empresas na aplicação prática do CPC 00. Andre Gonçalves, sócio CPCON e contador registrado CRC-SP, explica capítulos, mudanças vs R1 e impacto na gestão patrimonial.

AG

Andre Gonçalves

Sócio, VP Operações Brasil, Diretor Técnico e CFO
Ler Artigo Completo
Cotejamento Contábil: O Que É e Como Aplicar na Auditoria Patrimonial
Auditoria e Controles
23 de Maio, 202612 min

Cotejamento Contábil: O Que É e Como Aplicar na Auditoria Patrimonial

O cotejamento contábil é o procedimento técnico de cruzamento entre dois registros que deveriam refletir a mesma realidade econômica, utilizado em auditoria interna, externa e fiscalização para identificar divergências, omissões e inconsistências. Este guia explica a definição técnica, diferencia cotejamento de conciliação, demonstra aplicação prática em auditoria patrimonial, listagem fiscal vs. contábil, ativos imobilizados e estoque, e descreve a metodologia CPCON para cotejamento em grandes portfólios corporativos.

AG

Andre Gonçalves

Sócio, VP Operações Brasil, Diretor Técnico e CFO
Ler Artigo Completo
COP30 e RFID: tecnologia como motor de cadeias produtivas sustentáveis
RFID
25 de Março, 202614 min

COP30 e RFID: tecnologia como motor de cadeias produtivas sustentáveis

Com a COP30 no Brasil, empresas precisam transformar intenção sustentável em dado auditável. O RFID conecta rastreabilidade, redução de desperdício e mensuração de carbono em uma única plataforma, relevante para due diligence de investidores ESG e relatórios GRI.

WJ

Wendell Jeveaux

CEO

Ler Artigo Completo
Controle de Estoque: Como Fazer, Métodos e Custo Médio
Controle de Estoque
30 de Março, 202613 min

Controle de Estoque: Como Fazer, Métodos e Custo Médio

Acurácia de estoque abaixo de 95% é sintoma de processo quebrado, não de falta de mão de obra. O controle de estoque eficaz começa com a escolha do método correto para cada tipo de operação e evolui para automação que mantém a acurácia acima de 99% sem parar a operação.

AG

Andre Gonçalves

Sócio, VP Operações Brasil, Diretor Técnico e CFO
Ler Artigo Completo
Conciliação Contábil-Fiscal: O Que É, Por Que Fazer e Como Aplicar
CPC's, Normas e Legislação
23 de Maio, 202614 min

Conciliação Contábil-Fiscal: O Que É, Por Que Fazer e Como Aplicar

A conciliação contábil-fiscal é o procedimento técnico que cruza o lucro contábil (DRE) com o lucro fiscal (LALUR/ECF) identificando, classificando e controlando as adições e exclusões. É exigida mensalmente para empresas do Lucro Real e produz os valores que serão transmitidos no SPED. Falhas na conciliação resultam em autos de infração, multas qualificadas e ajustes retroativos. Este guia explica a definição, classifica os tipos de diferenças, demonstra os procedimentos práticos e o controle dos tributos diferidos (CPC 32).

AG

Andre Gonçalves

Sócio, VP Operações Brasil, Diretor Técnico e CFO
Ler Artigo Completo
Compliance: O Que É, Significado e o Compliance Contábil, Fiscal e Patrimonial
Contabilidade & Compliance
29 de Maio, 202617 min

Compliance: O Que É, Significado e o Compliance Contábil, Fiscal e Patrimonial

Compliance é estar em conformidade: agir de acordo com leis, normas, regulamentos e políticas internas, e ter os controles que comprovem isso. O termo virou sinônimo de programa de integridade corporativa, mas seu campo mais concreto e mensurável para uma empresa é o compliance contábil, fiscal e patrimonial: cumprir os pronunciamentos do CPC, fechar as obrigações do SPED sem inconsistências, refletir o patrimônio real no balanço e ter registros auditáveis dos próprios ativos. Andre Gonçalves, sócio CPCON e contador registrado CRC-SP, explica neste guia o que é compliance, seu significado, os pilares de um programa de conformidade, o compliance contábil-fiscal e patrimonial, os riscos da não conformidade, a relação com auditoria e controles internos, e por que um inventário confiável e o controle patrimonial são a base material sobre a qual a conformidade da empresa se sustenta.

AG

Andre Gonçalves

Sócio, VP Operações Brasil, Diretor Técnico e CFO
Ler Artigo Completo
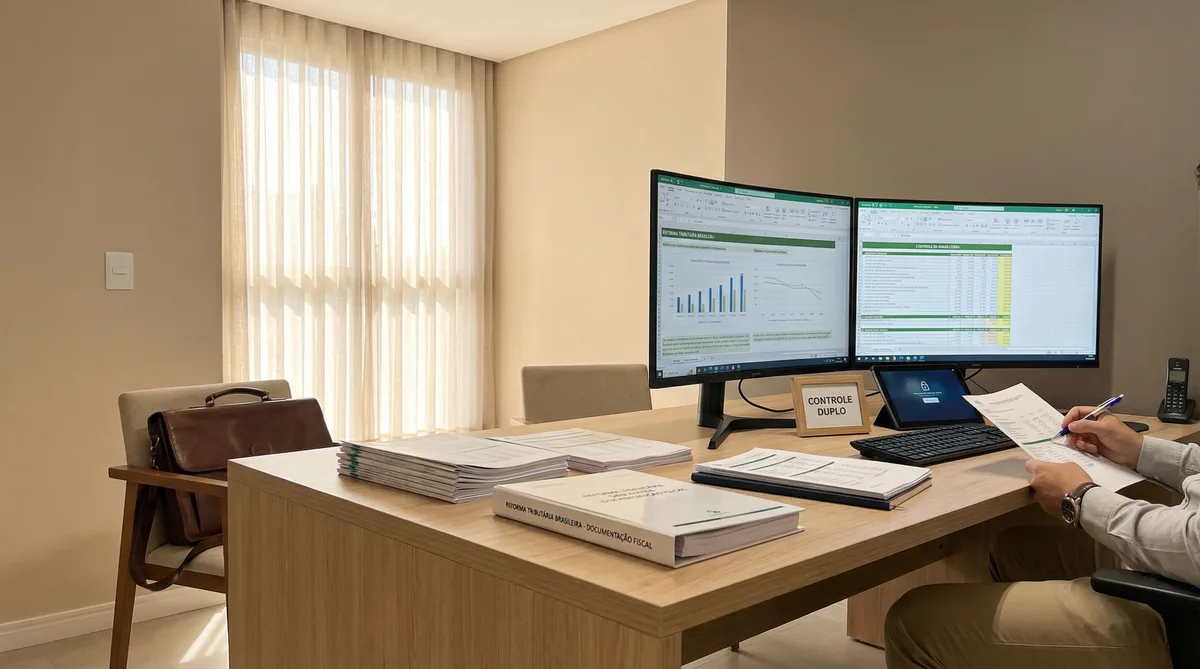
CIAP na Reforma Tributária: o Duplo Controle (2027 a 2032)
Conformidade
20 de Janeiro, 202614 min

CIAP na Reforma Tributária: o Duplo Controle (2027 a 2032)

A Reforma Tributária cria um período de transição (2027 a 2032) em que empresas precisarão manter simultaneamente o CIAP do ICMS legado e o novo controle de créditos de IBS/CBS sobre ativos fixos. Este guia técnico explica como estruturar esse duplo controle sem perder créditos nem incorrer em autuações.

AG

Andre Gonçalves

Sócio, VP Operações Brasil, Diretor Técnico e CFO
Ler Artigo Completo
CFOP Venda de Ativo Imobilizado: 5551, 6551 ou 7551?
Fiscal
27 de Maio, 202613 min

CFOP Venda de Ativo Imobilizado: 5551, 6551 ou 7551?

Na venda de um bem do ativo imobilizado, o CFOP depende de uma única pergunta: onde está o comprador? Mesma UF, 5551. Outro estado, 6551. Exterior, 7551. Esta página compara os três lado a lado (impostos, campos da NF-e, documentos e baixa contábil) e mostra os erros que mais geram autuação. Se a sua operação não é venda (compra, transferência entre filiais ou devolução), veja a tabela completa de CFOP do ativo imobilizado.

AG

Andre Gonçalves

Sócio, VP Operações Brasil, Diretor Técnico e CFO
Ler Artigo Completo
CFOP do Ativo Imobilizado: 2551, 1551, 5552, 6552 e 3551
Fiscal
3 de Junho, 202619 min

CFOP do Ativo Imobilizado: 2551, 1551, 5552, 6552 e 3551

Cada movimentação de um bem do ativo imobilizado tem um CFOP próprio na NF-e: compra, venda, transferência entre filiais, devolução, conserto e comodato. Logo abaixo está a tabela com todos os códigos, a descrição oficial e quando usar cada um. Em seguida, uma seção curta para cada código mais buscado (5552, 6552, 3551, 2552, 1553, 6553, 1551 e 6551), com exemplo de NF-e, e depois a tributação, os campos da nota e os erros que mais geram autuação.

AG

Andre Gonçalves

Sócio, VP Operações Brasil, Diretor Técnico e CFO
Ler Artigo Completo
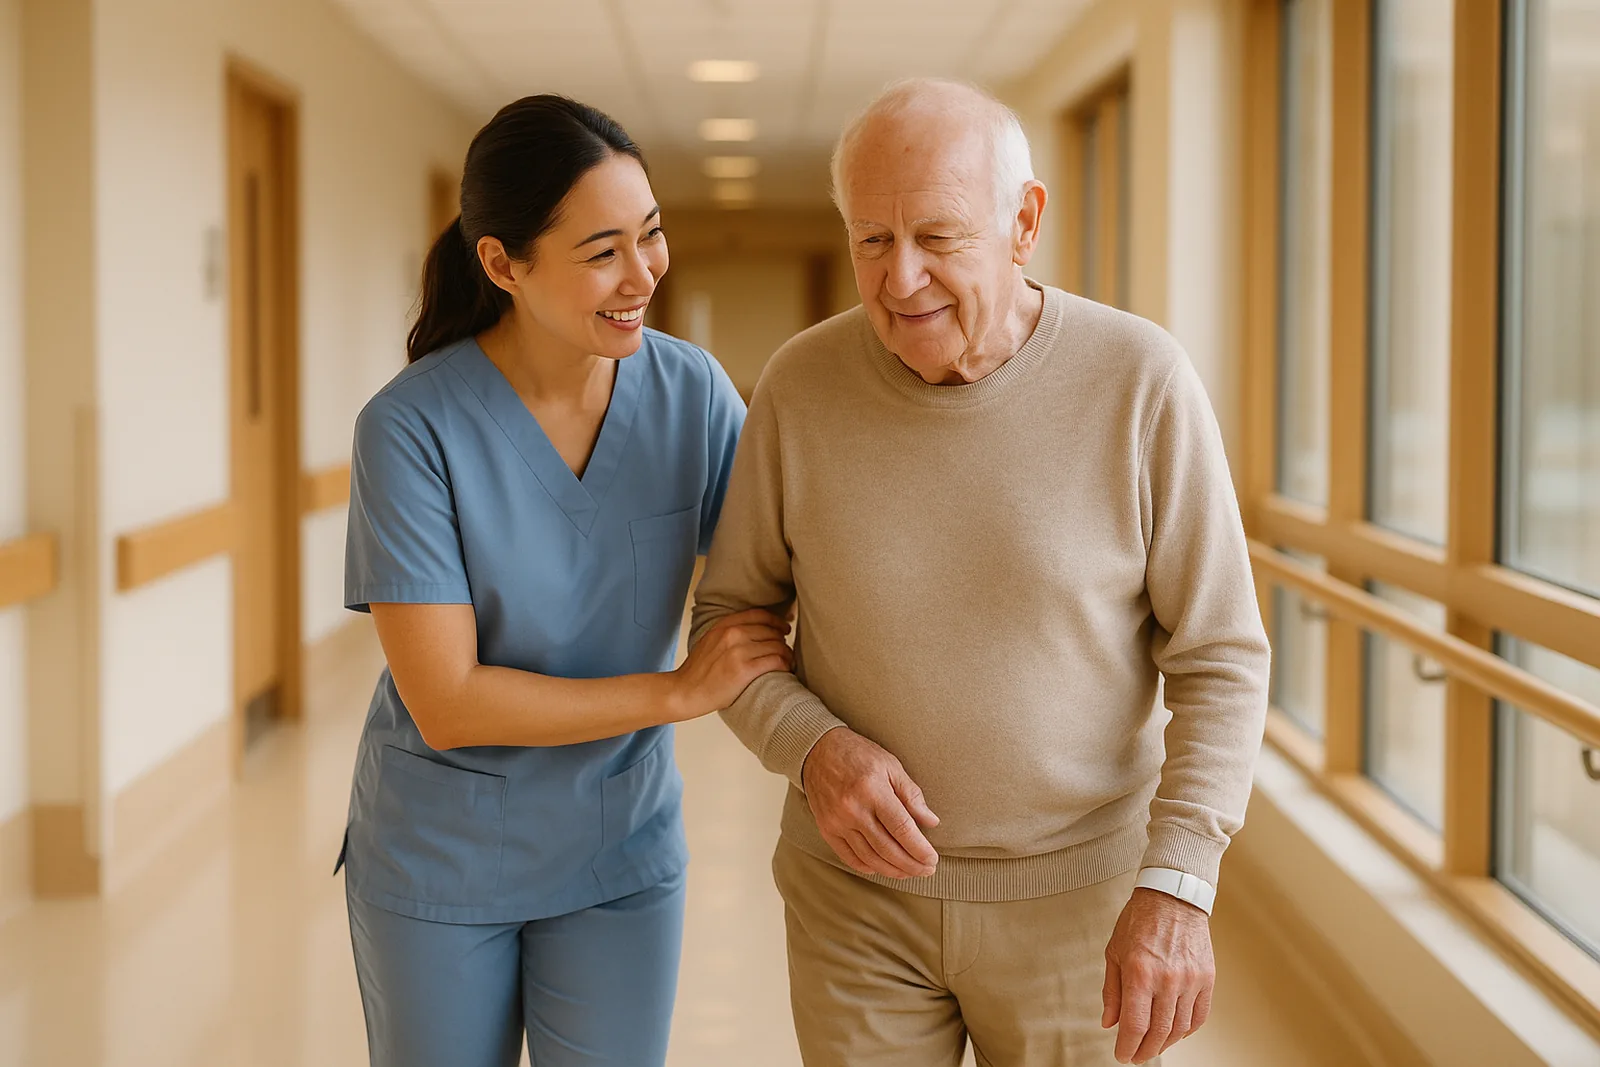
Case RFID Hospital Geriátrico: Rastreamento de Idosos com Pulseiras
Cases RFID
23 de Maio, 202610 min

Case RFID Hospital Geriátrico: Rastreamento de Idosos com Pulseiras

Centro hospitalar geriátrico enfrentava acidentes recorrentes em escadas, acessos não autorizados a áreas de risco biológico e demora superior a 40 minutos para localizar pacientes ausentes do quarto. A CPCON implementou malha de 47 antenas UHF integradas com 8 catracas de acesso e pulseiras RFID ativas. Resultados consolidados em 12 meses: -87% acidentes em escadas, -94% acessos não autorizados, localização de paciente em 90 segundos (antes 42 minutos), zero contaminação cruzada. Payback em 14 meses; investimento sob consulta.

WJ

Wendell Jeveaux

CEO

Ler Artigo Completo
Case Luxottica: Como Reduzimos 85% do Tempo de Inventário
Cases
28 de Dezembro, 20257 min

Case Luxottica: Como Reduzimos 85% do Tempo de Inventário

Conheça os bastidores do projeto que transformou o controle de ativos da Luxottica com RFID, reduzindo o tempo de inventário de 30 dias para apenas 4 dias.

AG

Andre Gonçalves

Sócio, VP Operações Brasil, Diretor Técnico e CFO
Ler Artigo Completo
CAPEX vs OPEX: O Que É, Diferenças, Exemplos e Impacto na Gestão de Ativos
Gestão Patrimonial
29 de Maio, 202616 min

CAPEX vs OPEX: O Que É, Diferenças, Exemplos e Impacto na Gestão de Ativos

CAPEX e OPEX são as duas grandes categorias de gasto de qualquer empresa, e a forma como cada desembolso é classificado entre elas muda o resultado, o EBITDA, o imposto a pagar e a leitura que investidores e auditores fazem da companhia. Confundir CAPEX (investimento em ativos de longa duração que se capitaliza no balanço) com OPEX (despesa operacional reconhecida no resultado do período) distorce indicadores e abre flanco em auditoria. Andre Gonçalves, sócio CPCON e contador registrado CRC-SP, explica neste guia o que é CAPEX, o que é OPEX, as diferenças práticas, exemplos por categoria, o tratamento contábil sob o CPC 27, o impacto na depreciação e no fluxo de caixa, e por que a decisão CAPEX vs OPEX começa num controle patrimonial confiável.

AG

Andre Gonçalves

Sócio, VP Operações Brasil, Diretor Técnico e CFO

Ler Artigo Completo

Receba Novos Artigos por E-mail

Assine nossa newsletter e receba conteúdo exclusivo sobre gestão de ativos, RFID e conformidade contábil.

✓ Sem spam · ✓ Cancele quando quiser · ✓ Conteúdo exclusivo

Precisa de Ajuda com Gestão de Ativos?

Nossa equipe está pronta para ajudar sua empresa a implementar controle patrimonial eficiente, em conformidade com normas contábeis e fiscais. 30 anos de história e mais de 4.500 projetos realizados.

Conformidade Garantida
30 Anos de Experiência
Suporte Especializado
Artigos e Publicações | CPCON