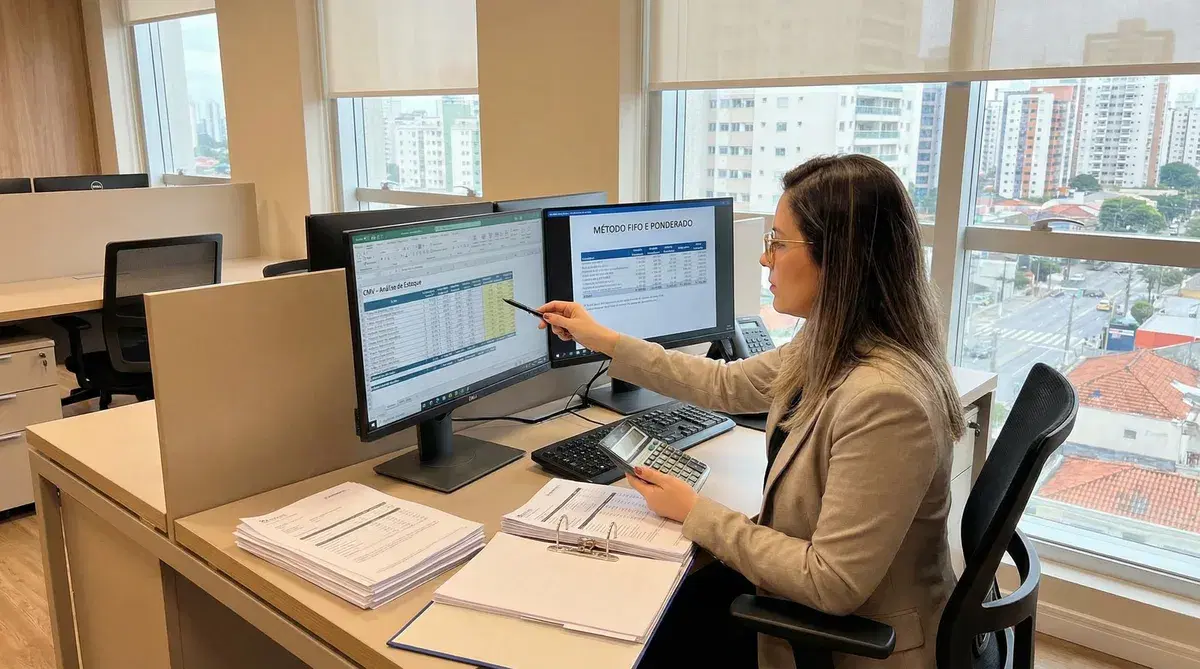
O CMV é o principal componente da demonstração de resultado e o indicador mais direto da eficiência operacional de uma empresa comercial ou industrial. Um erro de 1% no CMV de uma varejista com 5 bilhões de receita representa 50 milhões de impacto na margem bruta, com efeito em cascata no EBITDA, no IRPJ e no CSLL.
O Custo das Mercadorias Vendidas (CMV), também chamado de CPV (Custo dos Produtos Vendidos) para empresas industriais ou CSV (Custo dos Serviços Vendidos) para prestadoras de serviços, representa o custo direto incorrido para produzir ou adquirir os bens que foram vendidos no período. É o primeiro custo deduzido da receita líquida na Demonstração de Resultado do Exercício (DRE), resultando na margem bruta. Apesar de sua posição central na contabilidade empresarial, o CMV é um dos itens mais frequentemente calculado de forma incorreta, seja por falhas no controle de estoque, por escolhas inadequadas do método de custeio ou por ausência de inventário físico periódico que valide os saldos contábeis.
O que é CMV e por que é crítico
A fórmula básica do CMV é deceptivamente simples: CMV = Estoque Inicial + Compras − Estoque Final. Mas cada elemento dessa equação depende de controles precisos que muitas empresas não possuem. O estoque inicial errado contamina o CMV do período seguinte. Compras mal registradas (sem nota, com custo errado, com frete capitalizado incorretamente) distorcem a base. O estoque final incorreto, seja por furtos não reconhecidos, avarias não baixadas ou contagem física falha, produz um CMV que não reflete a realidade econômica.
Por Que o CMV É o Indicador Mais Crítico da DRE
- 1Impacto direto na margem bruta: a margem bruta (Receita Líquida − CMV) é o indicador mais monitorado por analistas de sell-side, investidores e credores. Uma queda de 1 ponto percentual na margem bruta de uma varejista grande pode significar centenas de milhões de reais em valor de mercado perdido, porque o mercado capitaliza a margem bruta para projetar o EBITDA futuro.
- 2Efeito cascata no EBITDA e no lucro líquido: o CMV errado contamina toda a DRE. Se o CMV está subestimado (estoque superavaliado), a margem bruta está inflada, o EBITDA está inflado e o lucro líquido está inflado, levando a distribuição excessiva de dividendos, pagamento a menor de IR/CSLL e demonstrações financeiras que enganam os usuários. Esse foi o padrão de fraudes contábeis históricas no varejo, incluindo casos internacionais como Luckin Coffee e domésticos como o escândalo do Grupo Mateus.
- 3Base de cálculo do IRPJ e CSLL: no regime do Lucro Real, o CMV é dedutível. Um CMV subestimado paga mais imposto que o necessário; um CMV superestimado cria contingências fiscais por dedução indevida. A Receita Federal fiscaliza ativamente a consistência entre o CMV declarado no SPED Fiscal (EFD-ICMS/IPI) e o CMV informado na ECF (Escrituração Contábil Fiscal).
- 4Indicador de eficiência operacional: o CMV/Receita (ou seu complemento, a margem bruta) é o KPI mais básico de eficiência operacional. Uma empresa que consegue manter ou melhorar sua margem bruta ao longo do tempo está controlando custos, negociando bem com fornecedores e minimizando perdas. Uma margem bruta em queda crônica, sem explicação na estrutura de custos, frequentemente sinaliza furtos, desperdícios ou falhas no sistema de custeio.
- 5Impacto em covenants financeiros: contratos de dívida frequentemente incluem covenants baseados em EBITDA ou margem bruta mínima. Um CMV incorreto que inflata ou deflata a margem pode determinar o cumprimento ou quebra de um covenant, com consequências que vão de aceleração da dívida a pedido de falência.
Método custo médio ponderado
O Custo Médio Ponderado (CMP) é o método de custeio mais utilizado no Brasil, tanto pela simplicidade operacional quanto pela aceitação pelo Fisco no Lucro Real. O princípio é que cada unidade em estoque, independentemente de quando foi comprada, tem o mesmo custo médio calculado pela ponderação de todas as entradas.
- Custo Médio Ponderado Fixo (CMPF): o custo médio é calculado uma única vez no início do período (com base no estoque inicial) e aplicado a todas as saídas durante todo o período. É mais simples computacionalmente, mas produz resultados menos precisos em ambientes de variação de preço significativa, porque compras feitas com preços muito diferentes ao longo do ano são tratadas como se tivessem o mesmo custo.
- Custo Médio Ponderado Móvel (CMPM): o custo médio é recalculado a cada nova entrada em estoque. Se a empresa compra 100 unidades a 10 (custo médio = 10), depois compra mais 50 unidades a 12, o novo custo médio é [(100 × 10) + (50 × 12)] / 150 = 10,67. Todas as saídas após essa segunda compra são valorizadas a 10,67 até a próxima compra. É mais preciso e é o método exigido pelo CPC 16 e pela maioria dos ERPs modernos.
- Vantagens do CMP: suaviza variações de preço ao longo do tempo (o que o torna politicamente mais neutro dentro da empresa), é aceito pelo Fisco, é mais simples de auditar e gera menor volatilidade na margem bruta. É o método preferido por empresas com grande volume de itens e rotatividade alta, como supermercados e distribuidoras.
- Limitações do CMP: em cenários de alta inflação (como o Brasil em 2021 a 2023), o CMP subestima o custo de reposição das mercadorias vendidas, porque o custo médio pondera entradas antigas (mais baratas) com entradas recentes (mais caras). Isso infla temporariamente a margem bruta, criando a ilusão de lucro que na prática é necessário para repor o estoque a preço maior.
- CMV pelo CMP na prática: CMV = Qtd. vendida × Custo médio ponderado na data da venda. Para ser correto, exige que o sistema registre cada saída de estoque de forma imediata: um sistema de estoque atualizado em tempo real (perpétuo), não um inventário periódico que só conta o estoque no fim do mês.
Método FIFO: diferenças contábil e fiscal
O FIFO (First In, First Out, ou Primeiro a Entrar, Primeiro a Sair) é o segundo método de custeio mais utilizado e é mandatório para produtos com data de validade pelo critério FEFO (First Expired, First Out), que é a variante do FIFO por validade. No FIFO, as unidades compradas primeiro são as primeiras a serem reconhecidas como vendidas.
| Aspecto | Método FIFO | Custo Médio Ponderado | Impacto Prático |
|---|---|---|---|
| Valoração do estoque final | Valores mais recentes (reflete melhor o custo de reposição) | Valores médios históricos (mistura antigos e recentes) | FIFO gera estoque mais próximo do valor de mercado no balanço |
| CMV em cenário inflacionário | CMV mais baixo (vende as unidades mais baratas primeiro) | CMV intermediário | FIFO infla a margem bruta e o lucro em períodos de alta de preços |
| CMV em cenário deflacionário | CMV mais alto (vende as unidades mais caras primeiro) | CMV intermediário | FIFO deflata a margem bruta em períodos de queda de preços |
| Aceitação fiscal: Lucro Real | Aceito pela Receita Federal (IN SRF 247/02) | Aceito (mais comum) | Ambos válidos para fins de IRPJ/CSLL no Lucro Real |
| IFRS / CPC 16 | Permitido, junto com CMP | Permitido, junto com FIFO | LIFO (Last In, First Out) é proibido pelo CPC 16 / IAS 2 |
| Operações farmacêuticas e alimentícias | Obrigatório pelo critério FEFO (gestão de validade) | Não aplicável para gestão de validade | Empresas com produtos com validade precisam do FIFO/FEFO operacionalmente |
Como erros no CMV geram rombos
O Grupo Mateus, maior varejista do Norte/Nordeste brasileiro, enfrentou em 2024 uma crise de credibilidade contábil quando auditores identificaram inconsistências no reconhecimento do CMV. O caso ilustra como erros sistêmicos no custeio de estoques geram efeitos em cascata que vão muito além de um ajuste contábil.
Seis Tipos de Erros que Geram Rombos no CMV
- Estoque fantasma não baixado: unidades que foram vendidas, furtadas, extraviadas ou deterioradas mas permanecem no sistema de estoque. O CMV fica subestimado (o sistema "acha" que ainda tem o produto) e o estoque final fica superavaliado no balanço. Quando o inventário físico finalmente revela a diferença, o ajuste é lançado de uma vez, podendo reverter resultados positivos em negativos.
- Falha no método FIFO com produtos com validade: produtos vencidos que deveriam ter sido baixados a zero (mercadoria para descarte) permanecem no estoque ao custo original. O balanço registra ativos que não têm valor econômico, o CMV está subestimado e a margem bruta está artificialmente inflada até que o acerto físico acontece.
- Custo de frete não capitalizado no estoque: o CPC 16 exige que o custo de aquisição das mercadorias inclua todos os custos necessários para colocar o estoque em condição de uso, incluindo frete de entrada e impostos recuperáveis. Empresas que lançam o frete direto no resultado (despesa) subestimam o estoque e o CMV do período atual, mas superestimam o CMV de períodos futuros.
- Descontos financeiros reconhecidos incorretamente: descontos condicionais (que dependem de pagamento antecipado) devem reduzir o custo do estoque. Desconto incondicional reduz o custo de aquisição imediatamente. Confundir os dois tipos leva a custo de estoque errado, que se propaga para o CMV ao longo dos períodos futuros.
- Furtos e avarias não mapeados: em varejo físico, a taxa de shrinkage (perdas por furto, avaria e erro operacional) é em média 1,38% do faturamento bruto no Brasil. Empresas sem controle de perda preciso subestimam sistematicamente o CMV: não reconhecem as perdas enquanto ocorrem, e só as registram quando o inventário físico revela o "rombo" de forma concentrada.
- Custeio de produção incompleto para indústrias: empresas industriais precisam alocar ao CMV não apenas o custo da matéria-prima, mas também a mão de obra direta e os custos indiretos de fabricação (CIF). Subalocar CIF (tratando parte dele como despesa do período em vez de capitalizá-lo no custo do produto) subestima o CMV e supervaloria o estoque de produtos acabados.
Inventário preciso = CMV correto
O CMV correto é impossível sem um inventário físico preciso. A equação CMV = EI + Compras − EF deixa claro: se o Estoque Final (EF) está errado, o CMV está errado. E o EF só pode ser validado por um inventário físico, seja por contagem cíclica (ciclagem de estoque) ou por inventário geral periódico.
Como a CPCON Garante a Precisão do CMV
CMV incorreto é risco fiscal, societário e reputacional
A CPCON oferece inventário físico com metodologia de auditoria, conciliação físico-contábil e implementação de RFID para controle contínuo de estoque, garantindo que seu CMV seja preciso, auditável e defensável perante o Fisco e investidores.
Solicitar Diagnóstico de CMVMetodologia CPC 16 · Aceito por auditores Big Four · Integração com ERP
Perguntas Frequentes
Qual a diferença entre CMV, CPV e CSV?
O LIFO (Last In, First Out) é permitido no Brasil?
Como a inflação afeta o CMV e a margem bruta?
Qual a relação entre o CMV e o SPED Fiscal?
Como o inventário cíclico difere do inventário geral e qual é melhor para o CMV?
O que é Valor de Realização Líquida (VNR) e quando deve ser aplicado ao estoque?
Resolva isso na prática
Precisa aplicar isso na sua empresa?
A CPCON faz isso há 30 anos para quase 2.600 clientes, incluindo Petrobras, Vale e Natura. Mais de 40% das empresas do Ibovespa já passaram pela metodologia CPCON. Diagnóstico gratuito, resposta em 1 dia útil.
Artigos Relacionados
Ciclo de Vida de Ativos de TI: da Compra ao Descarte (e o Reflexo Contábil)
Todo notebook, servidor e switch vive duas vidas ao mesmo tempo: a operacional, que interessa à TI, e a contábil, que interessa ao CFO. Quando as duas se descolam (equipamento sucateado que segue depreciando, parque trocado sem baixa, descarte sem certificado), o balanço mente e o risco fiscal cresce. Este guia percorre o ciclo de vida do ativo de TI da compra ao descarte, com o reflexo contábil de cada fase: vida útil real vs fiscal, depreciação, baixa, LGPD e e-waste.
Ler artigo
Valor Mínimo para Imobilizar um Bem em 2026: 1.200
O valor mínimo para capitalização de ativo imobilizado é uma decisão de política contábil que impacta balanço, resultado e tributos. Entenda os critérios do CPC 27, veja faixas praticadas no mercado e saiba como definir o threshold ideal para sua empresa.
Ler artigo
Ativo Não Circulante: Classificação, Exemplos e Apresentação 2026
O ativo não circulante reúne os bens e direitos da empresa que não serão convertidos em caixa nos próximos 12 meses. Geralmente, é a parcela mais relevante do balanço de uma empresa industrial, imobiliária ou de infraestrutura. Classificar corretamente cada item entre Realizável a Longo Prazo, Investimentos, Imobilizado e Intangível é a base para demonstrações financeiras corretas, análise de solvência confiável e adequação a CPCs específicos.
Ler artigo
Bens Tangíveis e Intangíveis: Diferenças, Exemplos e CPCs
Bens tangíveis são os ativos com existência física (máquinas, veículos, imóveis, equipamentos de TI), enquanto bens intangíveis são direitos sem substância física, como marcas, patentes, softwares e carteiras de clientes. Na contabilidade brasileira, os primeiros seguem o CPC 27 (ativo imobilizado) e se desgastam por depreciação; os segundos seguem o CPC 04 (ativo intangível) e, quando têm vida útil definida, se consomem por amortização. Entenda as diferenças, a classificação no balanço e o que muda no controle patrimonial e na avaliação de cada grupo.
Ler artigo
Nota fiscal de serviço: o que é, como emitir e evitar erros
NFS-e errada não é só multa, é retrabalho contábil, glosas em contratos corporativos e risco de responsabilidade solidária do tomador de serviço. Entender o que vai na nota, quando o ISS é retido e como registrar o serviço no ativo do tomador é o que diferencia gestão fiscal proativa de apagamento de incêndio.
Ler artigo
A Relevância do Controle Patrimonial na Gestão Contábil
O controle patrimonial é o alicerce invisível da gestão contábil. Quando mal estruturado, compromete a depreciação, distorce o balanço patrimonial, gera ressalvas de auditoria e expõe a empresa a riscos fiscais. Quando bem implementado, transforma a contabilidade em ferramenta estratégica de decisão.
Ler artigoServiços CPCON relacionados
Sócio, VP Operações Brasil, Diretor Técnico e CFO | Grupo CPCON
Contador Registrado CRC-SP
Sócio do Grupo CPCON, Vice-Presidente de Operações CPCON Brasil, Diretor Técnico e CFO. Contador registrado CRC-SP, responsável tecnicamente pelos serviços de gestão patrimonial, avaliação de ativos, depreciação e conformidade contábil da CPCON em projetos no Brasil e exterior.
Nota de transparência: Este artigo reflete a experiência prática da equipe CPCON. Recomendamos validar decisões contábeis e fiscais com seu auditor ou contador responsável.
Precisa de Apoio Especializado?
30 anos de história e mais de 4.500 projetos realizados a serviço da sua empresa.