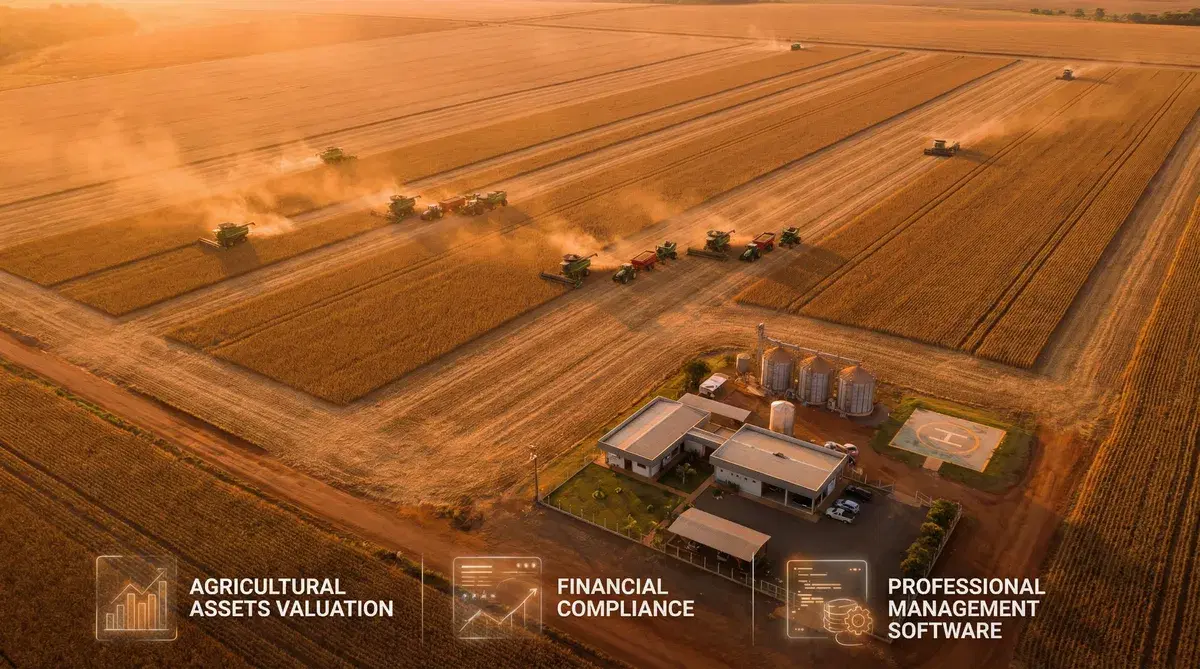
Seca, queda de commodity, surto sanitário, mudança de zoneamento agroclimático: no agronegócio, os gatilhos de impairment são mais imprevisíveis e mais violentos do que em qualquer outro setor. Entender como o CPC 01, o CPC 29 e o CPC 27 interagem no teste de recuperabilidade de ativos agrícolas é o que diferencia o produtor que sobrevive à crise do que vai a leilão.
O teste de impairment (teste de recuperabilidade de ativos) é obrigatório pelo CPC 01 (equivalente ao IAS 36) para todos os ativos de longa duração sempre que há indicação de que o ativo pode ter perdido valor. No agronegócio, a complexidade do teste é elevada por três fatores únicos: (1) a presença de ativos biológicos, regulados pelo CPC 29 (IAS 41), que usa valor justo como base de mensuração, não custo histórico; (2) a volatilidade intrínseca das commodities, que afeta simultaneamente o valor dos produtos e o valor das fazendas; e (3) a grande variedade de ativos fixos específicos do setor, máquinas de alta tecnologia, infraestrutura de irrigação, silos e graneleiros, benfeitorias rurais, com mercados secundários de liquidez variável.
A metodologia geral do teste (valor recuperável, unidade geradora de caixa, taxa de desconto e divulgação) está no guia de impairment e teste de recuperabilidade (CPC 01 / IAS 36). Este artigo trata das particularidades do impairment no agronegócio.
Especificidades do agronegócio no impairment
O agronegócio apresenta características estruturais que tornam o impairment mais frequente e mais complexo de calcular do que em setores industriais tradicionais.
Cinco Especificidades que Tornam o Impairment Agrícola Mais Complexo
- 1Dependência de fatores externos não controláveis: enquanto uma indústria de manufatura pode gerenciar custos e preços com razoável previsibilidade, o produtor rural está exposto a seca, geada, excesso de chuva, pragas, surtos sanitários e oscilações cambiais que afetam simultaneamente a produção e o preço de venda. Um único evento climático pode reduzir o valor de uso de ativos biológicos, máquinas e infraestrutura de irrigação em um único ano, disparando o teste de impairment em toda a CGU (Unidade Geradora de Caixa) da fazenda.
- 2Interação entre CPC 01, CPC 29 e CPC 27: no agronegócio, três normas interagem: CPC 01 (impairment de ativos de longa duração), CPC 29 (ativos biológicos ao valor justo) e CPC 27 (ativo imobilizado, máquinas, benfeitorias, terrenos). Ativos biológicos já são medidos ao valor justo pelo CPC 29, o que significa que, tecnicamente, o impairment já está "embutido" na mensuração. Mas máquinas, infraestrutura e a terra em si seguem o CPC 27 (custo histórico ou reavaliação) e estão sujeitos ao CPC 01.
- 3Sazonalidade e ciclos longos de produção: culturas perenes (eucalipto, cana-de-açúcar, café, fruticultura) têm ciclos de produção de 5 a 25 anos. O teste de impairment precisa projetar fluxos de caixa sobre um horizonte consistente com o ciclo biológico, o que exige premissas de preço de commodity, produtividade e custo operacional por até duas décadas. Qualquer small change nas premissas de longo prazo tem impacto desproporcional no VPL calculado.
- 4Liquidez variável dos ativos agrícolas: o valor de uma colheitadeira de última geração tem mercado secundário razoável. O valor de um sistema de pivô central de 100 hectares instalado em solo arenoso de cerrado tem mercado quase inexistente, o ativo tem valor apenas instalado e em operação. Para esses ativos, o valor justo líquido de despesas de venda (VJLV) pode ser próximo de zero, tornando o valor em uso o único método relevante para o teste.
- 5Impacto do zoneamento agroclimático e regulatório: mudanças no Zoneamento Agrícola de Risco Climático (ZARC), que define quais culturas podem ser plantadas em quais municípios em quais janelas, podem tornar um ativo instalado (sistema de irrigação para determinada cultura) completamente sem valor se a cultura for retirada do zoneamento daquele município. Mudanças na legislação ambiental (APP, Reserva Legal) que restringem o uso da terra também são gatilhos de impairment.
CPC 29 e ativos biológicos
O CPC 29 (IAS 41: Agricultura) é a norma que governa o reconhecimento e a mensuração de ativos biológicos: plantas e animais vivos gerenciados para produção agrícola. Sua abordagem é radicalmente diferente do CPC 27: em vez de custo histórico depreciado, usa valor justo na data do balanço.
- Definição de ativo biológico: é um animal ou planta vivo. Exemplos agrícolas: rebanho bovino, suíno, de frango; lavouras de cana-de-açúcar, eucalipto, café, citros, banana; plantações florestais (silvicultura). O produto agrícola (a carne bovina abatida, a saca de soja colhida, o fardo de algodão) é regido pelo CPC 16 (estoques) a partir do ponto de colheita/abate. O ativo biológico é o que gera o produto antes da colheita.
- Mensuração ao valor justo: o CPC 29 exige que o ativo biológico seja medido pelo valor justo menos os custos estimados de venda (VJ − CV), de forma recorrente a cada data de balanço. As variações de valor justo, ganhos ou perdas de valoração, são reconhecidas diretamente no resultado do período. Um rebanho que se valorizou 15% em função da alta do boi gordo gera um ganho de valor justo no resultado, mesmo sem venda.
- Hierarquia de mensuração do valor justo (CPC 46): o CPC 29 remete ao CPC 46 para a mensuração do valor justo. Nível 1: preço de mercado cotado (preço da @arroba na BM&FBovespa, cotação de soja na CBOT). Nível 2: preços de mercado para ativos similares (mercado local de bezerros, valor de arrendamento agrícola). Nível 3: técnica de avaliação com inputs não observáveis (desconto de fluxo de caixa de lavoura perene sem mercado ativo).
- Quando o CPC 29 não elimina o CPC 01: apesar de o CPC 29 já usar valor justo (que captura perdas de valor), o CPC 01 ainda se aplica quando há dificuldade de mensurar o valor justo de forma confiável. O CPC 29 permite, como exceção, medir ao custo quando o valor justo não pode ser determinado de forma confiável, e nesse caso o CPC 01 se aplica integralmente. Além disso, quando o ativo biológico já está mensurado ao custo e a perda de valor justo seria de aplicação questionável, auditores podem exigir a aplicação do CPC 01 como verificação adicional.
- Ponto de colheita e transição para CPC 16: no momento da colheita/abate, o produto agrícola deixa de ser ativo biológico (CPC 29) e passa a ser estoque (CPC 16), mensurado ao valor justo na data da colheita, que passa a ser o custo de aquisição para fins do CPC 16. Essa transição tem implicações práticas importantes: a saca de soja colhida entra no estoque pelo preço de mercado na data da colheita, que pode ser bem diferente do custo de produção.
Terras: avaliação por valor de mercado
A terra agrícola é o ativo mais valioso e, ao mesmo tempo, o mais difícil de testar por impairment no agronegócio. Diferentemente das máquinas, que se depreciam, a terra não é depreciada. Mas isso não significa que não pode perder valor.
| Tipo de Terra | Gatilho de Impairment | Método de Avaliação | Desafio Específico |
|---|---|---|---|
| Terra de lavoura produtiva (soja/milho) | Queda >20% no valor de mercado regional, mudança de zoneamento, contaminação de solo | Comparativo de mercado (laudos NBR 14653-3: Empreendimentos Rurais) | Mercado de terras tem baixa liquidez e alta volatilidade regional, o que torna difícil obter comparáveis confiáveis |
| Área de eucalipto/silvicultura | Queda no preço de celulose/carvão, praga que afeta a floresta, incêndio | Valor justo da floresta (CPC 29) + valor da terra separado | Separar o valor da árvore (CPC 29) do valor da terra (CPC 27) exige avaliador técnico especializado |
| Terra com restrição ambiental (APP/RL) | Embargo, autuação do IBAMA, ampliação de área de APP | Valor justo da área utilizável (excluindo área embargada) | Área de RL pode ter valor de carbono (créditos de carbono) que parcialmente compensa a restrição de uso |
| Terra arrendada para produção | Rescisão do contrato de arrendamento, mudança do arrendatário | Capitalização da renda de arrendamento (CPC 06-R2 para o arrendatário) | Reconhecimento do ativo de direito de uso pelo arrendatário pode gerar impairment se o arrendamento perder valor econômico |
| Terra em área de expansão do cerrado | Mudança na regulamentação ambiental que restringe o desmatamento (como a implementação do Código Florestal) | Comparativo de mercado com ajuste por restrição de uso | O valor da terra "não desflorestada" é significativamente menor que o da terra produtiva, gap que pode disparar impairment |
Máquinas: obsolescência tecnológica
O maquinário agrícola moderno está em um ciclo de inovação tecnológica acelerada: agricultura de precisão, telemetria, condução autônoma, mapeamento de solo por satélite. Isso cria um risco de obsolescência que impacta diretamente o valor recuperável das máquinas.
Impairment de Máquinas Agrícolas: Boas Práticas
- Obsolescência tecnológica como indicador de impairment: uma colheitadeira adquirida há 5 anos por 1,2 mi pode estar contabilmente depreciada em apenas 33% (vida útil fiscal de 15 anos), com valor contábil de 800 mil. Se o mercado de máquinas usadas avalia o mesmo equipamento em 400 mil, porque o modelo foi descontinuado e a peça de reposição ficou cara, há um indicativo claro de impairment. O mercado incorporou a obsolescência antes da depreciação contábil.
- Valor de mercado de máquinas usadas como referência: para calcular o VJLV (valor justo líquido de despesas de venda) de uma máquina agrícola, o método mais adequado é o comparativo de mercado, usando cotações de leilões de máquinas usadas (Leilões Biasi, Megaleilões, TractorHouse) como referência. Isso fornece um input de Nível 2 (CPC 46) que é objetivamente defensável em auditoria.
- Vida útil técnica vs. fiscal vs. econômica: a Receita Federal estabelece vida útil de 10 anos (taxa de 10% a.a.) para máquinas e equipamentos agrícolas. Mas a vida útil técnica de uma colheitadeira moderna pode ser de 5 a 8 anos no cerrado (alta abrasividade do solo e do grão), enquanto uma máquina similar operando em solo argiloso do Sul pode durar 12 a 15 anos. A vida útil econômica, que considera a obsolescência tecnológica, pode ser ainda menor. O CPC 27 exige que a depreciação seja calculada pela vida útil econômica real, não pela fiscal.
- Impairment de frota especializada: máquinas desenvolvidas para uma cultura específica (como a colhedora de cana-de-açúcar ou o pulverizador de precisão para grãos) têm mercado secundário extremamente restrito. Se a fazenda mudar de cultura (por exemplo, substituir cana por soja por motivos econômicos), parte da frota especializada pode ter VJLV próximo de zero, enquanto o valor contábil ainda é relevante. Esse é um dos impairments mais frequentemente não identificados no agronegócio.
- Manutenção insuficiente como indicador: máquinas que não receberam manutenção adequada (dado identificável pelo inventário técnico e pelos registros de ordem de serviço) têm vida útil remanescente menor do que o calculado pela depreciação normal. A ausência de documentação de manutenção preventiva é, por si só, um indicador de impairment que auditores frequentemente questionam.
- Laudo técnico de avaliação como evidência auditável: para resistir ao escrutínio de auditores independentes, o teste de impairment de máquinas agrícolas precisa ser suportado por laudo técnico de avaliação emitido por engenheiro agronômico ou engenheiro mecânico habilitado no CREA, com metodologia conforme NBR 14653-1 e NBR 14653-2. Laudos produzidos internamente pela gestão sem suporte técnico externo são sistematicamente questionados pelas Big Four.
Indicadores que disparam o teste no campo
O CPC 01 exige que o teste de impairment seja realizado sempre que houver indicação de perda de valor, além do teste anual obrigatório para goodwill e intangíveis de vida útil indefinida. No agronegócio, as fontes de indicação são mais frequentes e mais variadas do que em outros setores.
Indicadores de Impairment Específicos do Agronegócio
Impairment no agronegócio exige especialista em ativos agrícolas
A CPCON realiza laudos técnicos de avaliação para impairment no agronegócio, com avaliação de terras por comparativo de mercado, máquinas por estado de conservação e mercado secundário, e suporte ao teste de valor em uso com fluxo de caixa descontado. Laudos aceitos por auditores Big Four.
Solicitar Laudo de Impairment AgrícolaNBR 14653-3 · CPC 01 + CPC 29 · Aceito por Big Four · CREA habilitado
Perguntas Frequentes
O CPC 29 elimina a necessidade do CPC 01 para ativos biológicos?
Como definir a CGU (Unidade Geradora de Caixa) em uma fazenda diversificada?
Qual é a taxa de desconto correta para o teste de valor em uso no agronegócio?
Como tratar a apólice de seguro agrícola no contexto do impairment?
Crédito de carbono pode ser considerado no teste de impairment de terras com restrição ambiental?
Resolva isso na prática
Precisa aplicar isso na sua empresa?
A CPCON faz isso há 30 anos para quase 2.600 clientes, incluindo Petrobras, Vale e Natura. Mais de 40% das empresas do Ibovespa já passaram pela metodologia CPCON. Diagnóstico gratuito, resposta em 1 dia útil.
Artigos Relacionados
Impairment no setor hospitalar: como identificar perdas
Um tomógrafo de 128 canais adquirido por 4,2 mi em 2018 está com valor contábil de 2,8 mi em 2026, mas o mercado de equipamentos usados avalia o equipamento em 800 mil porque já existem tomógrafos de 256 canais que fazem o exame em metade do tempo. Se esse gap não aparece no balanço, é impairment não reconhecido. E impairment não reconhecido é o tipo de problema que auditores encontram, e que gestores precisam encontrar primeiro.
Ler artigo
Gestão de ativos intangíveis: como criar e mensurar valor
Em uma startup de tecnologia de 500 milhões de valuation, os ativos físicos valem 3 milhões. Os 497 milhões restantes são intangíveis, marca, base de clientes, algoritmos, cultura organizacional. Reconhecer, mensurar e proteger esses ativos não é apenas conformidade contábil: é governança do que realmente cria valor.
Ler artigo
IBS e CBS sobre Ativos Fixos: Como Calcular e Aproveitar Créditos
Com a Reforma Tributária, o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) substituem gradualmente o ICMS, PIS e COFINS. Para empresas com ativos fixos, isso representa uma mudança profunda na forma de calcular, registrar e apropriar créditos tributários. Este guia técnico explica passo a passo como sua empresa pode calcular e aproveitar ao máximo os créditos de IBS e CBS sobre ativos imobilizados.
Ler artigo
LGPD e Mapeamento de Ativos: Onde os Dados Pessoais Moram
Programas de adequação à LGPD costumam mapear sistemas e processos e esquecer o substrato físico onde os dados pessoais de fato residem: servidores, notebooks, discos externos, fitas de backup, impressoras multifuncionais com disco rígido, equipamentos legados e máquinas descartadas sem sanitização. O registro das operações de tratamento (art. 37) e as medidas de segurança (art. 46) só são defensáveis quando o mapa de dados está ancorado num mapa de ativos confiável. Este guia mostra como ligar as duas pontas, e onde mora o risco que quase ninguém inventaria: o ativo baixado.
Ler artigo
SOC 2 e Gestão de Ativos: as Evidências que o Auditor Pede
SOC 2 virou pedágio comercial: SaaS, BPOs, fintechs e qualquer empresa brasileira que processa dados de clientes americanos ou globais mais cedo ou mais tarde recebe o questionário de due diligence perguntando "vocês têm SOC 2?". E quando o exame começa, uma das primeiras solicitações do auditor é o inventário de ativos, porque sem ele não há como delimitar o sistema examinado nem testar os controles de acesso, movimentação e descarte. Este guia mostra onde a gestão de ativos entra nos Trust Services Criteria, as evidências tipicamente solicitadas e a diferença prática entre Type I e Type II.
Ler artigo
Ativo Imobilizado: O Que É, Exemplos e Classificação
Ativo imobilizado é o conjunto de bens tangíveis que a empresa mantém para uso na produção, no fornecimento de bens ou serviços, para aluguel ou fins administrativos, e que espera usar por mais de um período (CPC 27, item 6). Exemplo: o caminhão de entregas, a máquina da fábrica e o notebook do analista são ativo imobilizado; a mercadoria comprada para revenda não é, porque é estoque.
Ler artigoServiços CPCON relacionados
Sócio, VP Operações Brasil, Diretor Técnico e CFO | Grupo CPCON
Contador Registrado CRC-SP
Sócio do Grupo CPCON, Vice-Presidente de Operações CPCON Brasil, Diretor Técnico e CFO. Contador registrado CRC-SP, responsável tecnicamente pelos serviços de gestão patrimonial, avaliação de ativos, depreciação e conformidade contábil da CPCON em projetos no Brasil e exterior.
Nota de transparência: Este artigo reflete a experiência prática da equipe CPCON. Recomendamos validar decisões contábeis e fiscais com seu auditor ou contador responsável.
Precisa de Apoio Especializado?
30 anos de história e mais de 4.500 projetos realizados a serviço da sua empresa.