Compliance é estar em conformidade: agir de acordo com leis, normas, regulamentos e políticas internas, e ter os controles que comprovem isso. O termo virou sinônimo de programa de integridade corporativa, mas seu campo mais concreto e mensurável para uma empresa é o compliance contábil, fiscal e patrimonial: cumprir os pronunciamentos do CPC, fechar as obrigações do SPED sem inconsistências, refletir o patrimônio real no balanço e ter registros auditáveis dos próprios ativos. Andre Gonçalves, sócio CPCON e contador registrado CRC-SP, explica neste guia o que é compliance, seu significado, os pilares de um programa de conformidade, o compliance contábil-fiscal e patrimonial, os riscos da não conformidade, a relação com auditoria e controles internos, e por que um inventário confiável e o controle patrimonial são a base material sobre a qual a conformidade da empresa se sustenta.
A palavra compliance entrou definitivamente no vocabulário corporativo brasileiro, mas costuma ser usada de forma vaga, como se fosse apenas um departamento ou um manual de conduta. Na origem, compliance significa algo bem mais direto e exigente: estar em conformidade. É o conjunto de práticas, controles e evidências que garantem que a empresa age de acordo com as leis, normas, regulamentos e políticas que se aplicam a ela, e que consegue provar esse cumprimento quando questionada por um auditor, um fiscal ou um regulador. Este guia explica o que é compliance, seu significado, como se estrutura um programa de conformidade e, sobretudo, aprofunda o terreno onde o compliance é mais concreto e mensurável para qualquer organização: o compliance contábil, fiscal e patrimonial.
Resposta rápida: o que é compliance? Compliance (do verbo inglês "to comply", cumprir) é o estado de conformidade de uma empresa com as leis, normas, regulamentos externos e políticas internas que regem sua atividade, somado ao conjunto de controles e evidências que comprovam esse cumprimento. Mais do que "seguir regras", compliance é ter processos que previnem o descumprimento, detectam desvios e geram registros auditáveis. No campo contábil e patrimonial, significa que as demonstrações financeiras refletem a realidade (conforme os CPCs), que as obrigações fiscais são entregues sem inconsistências (SPED) e que o patrimônio registrado corresponde, de fato, aos ativos que a empresa possui.
O que é compliance: significado e origem do termo
Compliance vem do verbo inglês "to comply", que significa cumprir, obedecer, agir em conformidade. No contexto empresarial, designa o esforço organizado de uma companhia para garantir que todas as suas operações estejam alinhadas às exigências legais, regulatórias e éticas que se aplicam ao seu negócio, e que esse alinhamento seja documentado e verificável. Não se trata apenas de não infringir a lei: trata-se de construir uma estrutura que torne o cumprimento sistemático e demonstrável, reduzindo a chance de o descumprimento acontecer e criando a trilha de evidências que o comprova.
O conceito ganhou força global a partir de marcos regulatórios como a lei norte-americana Sarbanes-Oxley (SOX, 2002), que respondeu a fraudes contábeis e impôs controles internos rígidos sobre demonstrações financeiras. No Brasil, o tema se consolidou com a Lei Anticorrupção (Lei 12.846/2013) e seu decreto regulamentador, que passaram a valorizar formalmente a existência de programas de integridade. Hoje, compliance é uma expectativa de mercado: clientes, investidores, financiadores e órgãos públicos esperam que a empresa demonstre conformidade como condição para fazer negócios.
É importante delimitar o termo. "Compliance" é amplo e atravessa várias áreas: trabalhista, ambiental, concorrencial, de proteção de dados, anticorrupção. Este guia foca o recorte onde a conformidade é mais objetiva e onde ela se materializa em números e em bens: o compliance contábil e fiscal (a empresa cumpre as normas contábeis e tributárias?) e o compliance patrimonial e de ativos (o patrimônio registrado corresponde à realidade física e está corretamente avaliado?). É nesse terreno que a conformidade deixa de ser discurso e passa a ser verificável item a item.
Compliance contábil e fiscal: conformidade que se mede em números
O compliance contábil-fiscal é a garantia de que as demonstrações financeiras e as obrigações tributárias da empresa estão em conformidade com as normas que as regem. Na contabilidade brasileira, isso significa aplicar corretamente os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), convergentes com as normas internacionais IFRS, e refletir nas demonstrações a real situação econômica e financeira do negócio. Não basta "fechar o balanço": é preciso que cada número tenha lastro, que as estimativas sejam defensáveis e que as escolhas contábeis estejam documentadas.
Na frente fiscal, o compliance se materializa no cumprimento das obrigações acessórias e principais perante a Receita Federal, os estados e os municípios. No regime do SPED (Sistema Público de Escrituração Digital), a empresa entrega à fiscalização um retrato digital detalhado da sua contabilidade e da sua apuração de tributos: ECD (Escrituração Contábil Digital), ECF (Escrituração Contábil Fiscal), EFD-ICMS/IPI e EFD-Contribuições. O cruzamento eletrônico desses arquivos pela Receita transforma qualquer inconsistência entre o contábil e o fiscal em risco imediato de autuação.
Os pontos onde o compliance contábil-fiscal mais costuma falhar, e que merecem atenção prioritária, são:
- Aplicação dos CPCs/IFRS: reconhecimento, mensuração e divulgação de ativos, passivos, receitas e despesas conforme os pronunciamentos. Erros aqui distorcem o resultado e geram ressalvas em auditoria independente.
- Conciliação entre contábil e fiscal: as bases contábil e tributária divergem legitimamente (depreciação, provisões, ajustes do e-Lalur), mas essas diferenças precisam estar controladas e conciliadas; caso contrário, viram inconsistência no SPED.
- Obrigações acessórias do SPED: ECD, ECF, EFD-Contribuições e EFD-ICMS/IPI entregues no prazo, completas e coerentes entre si. O fisco cruza os arquivos automaticamente.
- Tratamento do ativo imobilizado: depreciação, valor residual, vida útil e baixas precisam refletir a realidade e as normas, pois o imobilizado é uma das contas mais sensíveis em fiscalização e auditoria.
- Documentação e governança das escolhas contábeis: políticas contábeis formalizadas, memórias de cálculo e papéis de trabalho que sustentem cada estimativa e cada lançamento relevante.
A conciliação contábil-fiscal é, na prática, o coração operacional do compliance contábil: é ela que garante que o que está na contabilidade conversa com o que foi declarado ao fisco. Quando essa conciliação não existe ou é frágil, a empresa pode estar "fechando o balanço" e entregando o SPED em dia, mas ainda assim acumulando passivos ocultos que só aparecerão na próxima fiscalização ou, pior, numa auditoria de due diligence durante uma venda ou captação.
Compliance patrimonial e de ativos: o patrimônio do balanço existe de verdade?
O compliance patrimonial é a dimensão mais tangível (e mais negligenciada) da conformidade. Ele responde a uma pergunta aparentemente simples: os ativos registrados no balanço correspondem aos bens que a empresa realmente possui, onde diz que estão, no estado e pelo valor declarados? Em muitas organizações a resposta honesta é "não sabemos com certeza". O registro contábil do imobilizado vai sendo atualizado por compras e baixas no sistema, mas raramente é confrontado com a realidade física. O resultado é uma divergência silenciosa entre o patrimônio contábil e o patrimônio físico.
Essa divergência é um problema de compliance porque viola o princípio contábil de que as demonstrações devem representar fielmente a realidade. Bens já sucateados, vendidos ou desaparecidos que continuam no registro são os chamados ativos fantasmas: eles inflam o ativo imobilizado, geram despesa de depreciação sobre algo que não existe e expõem a empresa a glosas fiscais e ressalvas de auditoria. O inverso também ocorre: bens em uso que nunca foram registrados (ativos "ocultos"), subavaliando o patrimônio. Em ambos os casos, o balanço não está em conformidade com a realidade.
O compliance patrimonial sustenta-se sobre três comprovações que precisam estar simultaneamente verdadeiras:
| Dimensão da conformidade patrimonial | O que precisa ser verdadeiro | Como se comprova |
|---|---|---|
| Existência | Cada bem registrado existe fisicamente e está onde o registro indica | Inventário físico com identificação unitária de cada ativo |
| Estado e uso | O bem está em uso e em condições compatíveis com seu valor contábil | Avaliação do estado de conservação e da utilização efetiva |
| Valor | O valor contábil reflete custo, depreciação e recuperabilidade corretos | Avaliação patrimonial e teste de recuperabilidade (impairment) |
| Conciliação | Os registros físico e contábil convergem, com as diferenças explicadas | Conciliação físico-contábil documentada (cotejamento) |
A norma central aqui é o CPC 27 (Ativo Imobilizado), convergente com a IAS 16, que disciplina o reconhecimento, a mensuração, a depreciação e a baixa dos bens do imobilizado. Estar em compliance com o CPC 27 não é uma questão apenas de lançamento contábil: exige que o cadastro patrimonial seja real, que a depreciação incida sobre bens existentes e corretamente classificados, e que componentes com vidas úteis distintas sejam tratados separadamente. Tudo isso só é verificável com uma base patrimonial que tenha sido confrontada com a realidade física.
O que é um programa de compliance e seus pilares
Um programa de compliance é a estrutura formal que uma empresa monta para tornar a conformidade sistemática, e não fruto do acaso ou do esforço isolado de uma pessoa. Embora os elementos variem conforme o porte e o setor, os programas maduros, inclusive os reconhecidos pela regulação anticorrupção brasileira, compartilham um conjunto de pilares. Aplicados ao recorte contábil e patrimonial, eles ganham contornos concretos:
Pilares de um programa de compliance (com foco contábil-patrimonial)
- Comprometimento da alta direção (tone at the top): a diretoria patrocina a conformidade, aprova orçamento para controles, inventários e auditorias, e dá o exemplo. Sem apoio do topo, o compliance vira documento de gaveta.
- Avaliação de riscos: mapear onde a empresa está mais exposta à não conformidade: contas contábeis sensíveis (imobilizado, estoques), obrigações fiscais complexas, ativos de alto valor ou alta dispersão geográfica.
- Políticas e procedimentos: normas internas escritas de capitalização vs. despesa, de baixa de ativos, de inventário periódico, de aprovação de lançamentos e de guarda de documentos fiscais.
- Controles internos: segregação de funções, conciliações periódicas, aprovações em níveis e trilhas de auditoria que previnem e detectam erros e desvios antes que virem passivo.
- Treinamento e comunicação: garantir que contabilidade, fiscal, suprimentos e operações conheçam as regras e saibam por que elas existem, pois o erro de classificação muitas vezes nasce no chão de fábrica, não na contabilidade.
- Monitoramento e auditoria contínuos: inventários periódicos, conciliações recorrentes, auditoria interna e independente que testam se os controles funcionam de fato.
- Canal de denúncias e resposta: meios de reportar irregularidades e procedimentos claros para investigar, corrigir e documentar a remediação.
O ponto que conecta todos esses pilares ao mundo real é a evidência. Um programa de compliance só vale o que consegue comprovar: políticas precisam de registros de aplicação, controles precisam de trilhas de auditoria, e a afirmação "nosso patrimônio está correto" precisa de um inventário e de uma conciliação que a sustentem. Compliance sem evidência verificável é apenas intenção.
Compliance, auditoria e controles internos: como se relacionam
Compliance, controles internos e auditoria são conceitos próximos, frequentemente confundidos, mas com papéis distintos e complementares. Entendê-los separadamente ajuda a estruturar a conformidade de forma eficaz:
| Função | O que é | Papel na conformidade |
|---|---|---|
| Controles internos | Processos, regras e segregações embutidos na operação do dia a dia | Primeira linha: previnem e detectam erros e desvios na origem |
| Compliance | A estrutura que garante e comprova a conformidade com normas e políticas | Segunda linha: define regras, monitora e responde a riscos de descumprimento |
| Auditoria interna | Avaliação independente, dentro da empresa, da eficácia dos controles | Terceira linha: testa se controles e compliance funcionam de fato |
| Auditoria independente | Exame externo das demonstrações por auditor registrado (CVM/CFC) | Atesta a terceiros que as demonstrações refletem a realidade |
No campo patrimonial, essa cadeia fica nítida. Os controles internos são as regras de cadastro, capitalização e baixa de ativos. O compliance define a política de inventário e garante que o imobilizado esteja conforme o CPC 27. A auditoria patrimonial verifica, na prática, se os bens registrados existem, estão no estado declarado e valem o que o balanço diz, produzindo a evidência que a auditoria independente exige para não ressalvar as demonstrações. É uma engrenagem: sem controle de ativos confiável, a auditoria encontra divergências; com divergências, o compliance contábil fica comprometido.
O instrumento que materializa essa verificação é o cotejamento (conciliação físico-contábil): o confronto, item a item, entre o que está registrado na contabilidade e o que foi efetivamente encontrado no inventário físico. É o cotejamento que transforma uma afirmação genérica de conformidade em uma prova documentada, mostrando o que bate, o que sobra (ativo fantasma) e o que falta (ativo não registrado), com a respectiva regularização contábil.
LGPD e Lei Anticorrupção: o compliance que extrapola o contábil
Além do recorte contábil-fiscal e patrimonial, dois marcos legais brasileiros tornaram o compliance uma exigência prática para empresas de todos os portes, e merecem menção por permearem a governança como um todo:
- Lei Anticorrupção (Lei 12.846/2013): responsabiliza objetivamente a pessoa jurídica por atos lesivos contra a administração pública, com multas severas. A existência de um programa de integridade efetivo é considerada na dosimetria das sanções, o que tornou o compliance um fator de proteção patrimonial direto para a empresa.
- LGPD (Lei 13.709/2018, Lei Geral de Proteção de Dados): impõe regras sobre coleta, tratamento e guarda de dados pessoais, com fiscalização da ANPD e multas próprias. O compliance em proteção de dados passou a integrar a agenda de conformidade de qualquer organização que processe dados.
- Normas setoriais e regulatórias: dependendo do setor (financeiro, saúde, energia, mercado de capitais), somam-se exigências de reguladores específicos (Bacen, CVM, ANS, agências reguladoras), ampliando o escopo do programa de compliance.
A lógica é a mesma do compliance contábil: prevenir o descumprimento, detectar desvios e manter evidências. A diferença é o objeto regulado. Para a CPCON, cuja autoridade está na conformidade contábil e patrimonial, o foco prático recai sobre garantir que o patrimônio e as demonstrações estejam corretos, uma das bases sobre as quais qualquer programa de integridade mais amplo se apoia, já que a saúde patrimonial e a transparência financeira são pré-condições de governança.
Riscos da não conformidade: o que está em jogo
Ignorar o compliance, em especial o contábil e patrimonial, não é uma economia, é uma postergação de custo que tende a crescer. Os riscos da não conformidade são concretos e cumulativos:
Consequências da não conformidade contábil e patrimonial
- Autuações e multas fiscais: inconsistências entre contábil e fiscal cruzadas pelo SPED geram lançamentos de ofício, multas e juros. Depreciação sobre ativos inexistentes pode ser glosada pela Receita Federal.
- Ressalvas e parecer adverso da auditoria: divergências patrimoniais não conciliadas levam o auditor independente a ressalvar as demonstrações, um sinal vermelho para bancos, investidores e órgãos reguladores.
- Perdas em due diligence (M&A e captação): numa venda, fusão ou rodada de investimento, ativos fantasmas, passivos ocultos e demonstrações frágeis derrubam o valuation ou inviabilizam a transação.
- Patrimônio mal protegido e segurado a maior ou a menor: sem saber o que se tem e quanto vale, a empresa paga seguro sobre bens inexistentes ou deixa ativos relevantes descobertos.
- Decisões financeiras sobre dados falsos: indicadores de rentabilidade e de retorno sobre ativos calculados sobre uma base patrimonial incorreta levam a decisões de investimento e reposição equivocadas.
- Exposição à responsabilização: em casos extremos, demonstrações que não refletem a realidade expõem administradores e a própria empresa a responsabilização civil e às sanções previstas na legislação societária e anticorrupção.
O denominador comum desses riscos é a ausência de uma base patrimonial confiável. Tributos, auditoria, valuation, seguro e decisões estratégicas dependem, todos, de o patrimônio registrado corresponder ao patrimônio real. Por isso o compliance patrimonial não é um item acessório da conformidade: é a fundação sobre a qual o compliance contábil-fiscal se sustenta. Um controle patrimonial robusto é, antes de tudo, um instrumento de conformidade.
O papel do inventário e do controle patrimonial na conformidade
Toda a discussão de compliance contábil e patrimonial converge para um ponto prático: não há conformidade do imobilizado sem inventário físico e conciliação. É o inventário que produz a evidência (a contagem item a item, com identificação unitária) de que os bens existem. É a avaliação patrimonial que confere se o valor contábil está correto. E é a conciliação físico-contábil que une as duas pontas, transformando dados dispersos em uma base auditável. Sem essa engrenagem, a afirmação "estamos em compliance" não passa de uma suposição.
Como o inventário e o controle patrimonial sustentam o compliance
- Comprovam a existência dos ativos: o inventário físico com etiquetagem unitária dá ao auditor e ao fisco a prova de que cada bem registrado existe e está localizado.
- Eliminam ativos fantasmas: a baixa documentada dos bens sucateados, vendidos ou desaparecidos corrige o imobilizado e a depreciação, evitando glosa fiscal e ressalva de auditoria.
- Sustentam a depreciação correta: cadastro com custo, vida útil, valor residual e categoria corretos é pré-condição para a conformidade com o CPC 27.
- Mantêm o cadastro vivo entre contagens: tecnologias de identificação automática como RFID atualizam localização e movimentação continuamente, reduzindo a divergência que se acumula entre inventários.
- Geram a trilha de evidência: laudos, relatórios de conciliação e cotejamento documentado compõem os papéis de trabalho que comprovam a conformidade quando ela é questionada.
- Alimentam decisões e seguros corretos: base patrimonial confiável permite segurar o que existe pelo valor certo e decidir reposição e investimento sobre dados reais.
É exatamente esse trabalho que a CPCON executa há três décadas. O inventário de ativos fixos identifica cada bem, sua localização, estado e valor, produzindo o cadastro patrimonial que sustenta a conformidade contábil. A avaliação de ativos entrega a base de custo e valor justo em linha com as normas, e a tecnologia RFID mantém esse cadastro atualizado entre as contagens. Para empresas que precisam fechar a conta com o fisco e com a auditoria, a avaliação patrimonial e fiscal e a consultoria patrimonial entregam a conciliação físico-contábil e os laudos que transformam "achamos que estamos conformes" em "comprovadamente conformes".
Compliance patrimonial começa por saber, e comprovar, o que você tem
A CPCON realiza inventário físico completo, avaliação patrimonial e conciliação físico-contábil dos seus ativos, produzindo a base auditável que sustenta a conformidade com os CPCs, blinda a empresa em auditoria e fiscalização, e transforma a afirmação de compliance em evidência documentada.
Solicitar Diagnóstico de Conformidade Patrimonial30 anos de experiência · mais de 4.500 projetos realizados · Laudos aceitos por Big Four · contato@cpcongroup.com · +55 11 96288-5969
Perguntas Frequentes
O que é compliance?
Qual o significado da palavra compliance?
O que é compliance contábil e fiscal?
O que é compliance patrimonial?
Qual a diferença entre compliance, controles internos e auditoria?
O que é um programa de compliance e quais seus pilares?
Quais os riscos da não conformidade contábil e patrimonial?
Como o inventário patrimonial contribui para o compliance?
O que é o cotejamento (conciliação físico-contábil) e por que importa para o compliance?
O compliance se relaciona com a LGPD e a Lei Anticorrupção?
Qual a relação entre o CPC 27 e o compliance do ativo imobilizado?
Como a CPCON ajuda na conformidade contábil e patrimonial?
Resolva isso na prática
Precisa aplicar isso na sua empresa?
A CPCON faz isso há 30 anos para quase 2.600 clientes, incluindo Petrobras, Vale e Natura. Mais de 40% das empresas do Ibovespa já passaram pela metodologia CPCON. Diagnóstico gratuito, resposta em 1 dia útil.
Artigos Relacionados
Conciliação Contábil-Fiscal Empresarial
Ler artigo
Auditoria Patrimonial e Adequação ao CPC 27
Ler artigoCotejamento Contábil e Conciliação Patrimonial
O cotejamento contábil é o procedimento técnico de cruzamento entre dois registros que deveriam refletir a mesma realidade econômica, utilizado em auditoria interna, externa e fiscalização para identificar divergências, omissões e inconsistências. Este guia explica a definição técnica, diferencia cotejamento de conciliação, demonstra aplicação prática em auditoria patrimonial, listagem fiscal vs. contábil, ativos imobilizados e estoque, e descreve a metodologia CPCON para cotejamento em grandes portfólios corporativos.
Ler artigo
Ativos Fantasmas: Como Identificar e Eliminar
Ler artigo
CPC 27: Ativo Imobilizado, Guia Completo da Norma
Ler artigo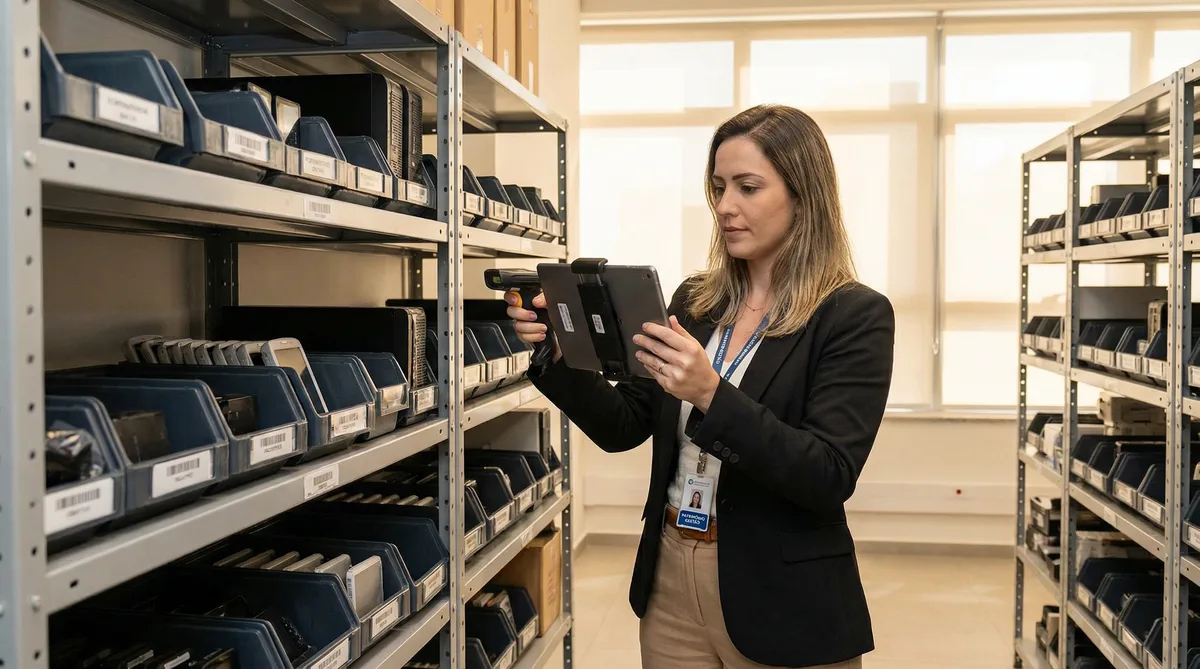
Controle Patrimonial: Guia Definitivo
Gestão de patrimônio é o processo que mantém cada bem da empresa identificado, localizado, valorado e refletido fielmente na contabilidade ao longo de todo o seu ciclo de vida. Controle patrimonial é o seu núcleo operacional. Este guia definitivo mostra o que é, as 6 etapas da gestão patrimonial (inventário, etiquetagem, conciliação, depreciação, reavaliação e baixa), o comparativo entre controle manual, planilha e software/RFID, um exemplo de ROI baseado na redução de ativos fantasmas, seguro e tributos, o papel do sistema de gestão patrimonial e as perguntas mais frequentes, com CTA para a consultoria patrimonial da CPCON. Por André Gonçalves, sócio CPCON e contador registrado CRC-SP, com três décadas e mais de 4.500 projetos de campo.
Ler artigoServiços CPCON relacionados
Sócio, VP Operações Brasil, Diretor Técnico e CFO | Grupo CPCON
Contador Registrado CRC-SP
Sócio do Grupo CPCON, Vice-Presidente de Operações CPCON Brasil, Diretor Técnico e CFO. Contador registrado CRC-SP, responsável tecnicamente pelos serviços de gestão patrimonial, avaliação de ativos, depreciação e conformidade contábil da CPCON em projetos no Brasil e exterior.
Nota de transparência: Este artigo reflete a experiência prática da equipe CPCON. Recomendamos validar decisões contábeis e fiscais com seu auditor ou contador responsável.
Precisa de Apoio Especializado?
30 anos de história e mais de 4.500 projetos realizados a serviço da sua empresa.