Contexto: o desafio da Luxottica
A Luxottica, líder mundial em óculos de grau e sol, opera uma das maiores plantas industriais do Brasil. Com mais de 15.000 ativos fixos distribuídos em múltiplos setores — produção, logística, qualidade e administração — o inventário anual era um processo crítico e demorado.
Antes da implantação do RFID, o inventário completo levava 30 dias corridos, mobilizava dezenas de colaboradores e ainda apresentava taxa de acuracidade abaixo de 85%, gerando divergências contábeis e ressalvas em auditoria.
O principal desafio não era apenas a velocidade do inventário, mas a qualidade dos dados: ativos fantasmas, bens sem identificação e divergências entre o físico e o contábil comprometiam as demonstrações financeiras.
Diagnóstico: o que encontramos
- Mais de 2.300 ativos sem identificação física (sem plaqueta ou tag).
- Aproximadamente 800 ativos registrados contabilmente mas não localizados fisicamente.
- Processo de inventário 100% manual, com planilhas e anotações em papel.
- Ausência de integração entre o controle patrimonial e o ERP (SAP).
- Equipe de inventário sem treinamento específico em controle patrimonial.
Abordagem: a metodologia CPCON aplicada
Etapas do Projeto
- 1Diagnóstico patrimonial completo: levantamento de todos os ativos e mapeamento das divergências.
- 2Regularização do cadastro: tratamento dos ativos fantasmas e incorporação dos bens não registrados.
- 3Etiquetagem com RFID UHF: aplicação de 15.000 tags em todos os ativos, incluindo tags anti-metal para equipamentos industriais.
- 4Implantação de leitores fixos: instalação de portais RFID nos acessos dos principais setores.
- 5Integração com SAP: desenvolvimento de middleware para sincronização em tempo real.
- 6Treinamento da equipe: capacitação de 40 colaboradores para operação do novo sistema.
- 7Inventário inaugural com RFID: primeiro inventário completo com a nova tecnologia.
Resultados alcançados
| Indicador | Antes do RFID | Após o RFID | Melhoria |
|---|---|---|---|
| Tempo de inventário | 30 dias | 4 dias | -85% |
| Acuracidade | 85% | 99,3% | +14,3 p.p. |
| Ativos não localizados | 800+ | Menos de 20 | -97,5% |
| Equipe mobilizada | 45 pessoas | 8 pessoas | -82% |
| Divergências contábeis | Recorrentes | Eliminadas | 100% |
| Ressalvas de auditoria | Presentes | Eliminadas | 100% |
Lições aprendidas
- A regularização do cadastro antes da implantação do RFID é tão importante quanto a tecnologia em si.
- A integração com o ERP é o que transforma o RFID de ferramenta de inventário em sistema de gestão contínua.
- O treinamento da equipe é determinante para a adoção e manutenção do sistema.
- Tags anti-metal são indispensáveis em ambientes industriais — ignorar esse detalhe compromete a acuracidade.
- O ROI do projeto foi atingido em menos de 18 meses, considerando a redução de horas de trabalho e a eliminação de divergências fiscais.
Quer resultados semelhantes na sua empresa?
A CPCON aplica a mesma metodologia comprovada em empresas de todos os portes. Solicite um diagnóstico sem compromisso.
Solicitar Diagnóstico30 anos de história · 4.500 projetos realizados · Sem compromisso
Perguntas Frequentes
Esse projeto pode ser replicado em empresas menores?
Quanto tempo levou o projeto completo na Luxottica?
O RFID implantado continua funcionando após o projeto?
Como foram tratados os ativos fantasmas identificados?
Resolva isso na prática
Precisa aplicar isso na sua empresa?
A CPCON faz isso há mais de 30 anos para quase 2.600 clientes - incluindo Petrobras, Vale, Natura e 40% das empresas do índice Bovespa. Diagnóstico gratuito, resposta em 1 dia útil.
Artigos Relacionados
Inventário Patrimonial: Guia Completo e Passo a Passo (2026)
Inventário patrimonial é o levantamento físico de todos os bens de uma empresa, confrontado com o registro contábil para apurar o que realmente existe, onde está e quanto vale. Este guia mostra como fazer inventário patrimonial passo a passo: o conceito, a diferença para o inventário de estoque, as etapas de execução, o passo a passo do inventário físico em campo, os métodos (manual, código de barras e RFID com fluxo do coletor à conciliação), a conciliação físico×contábil com um exemplo numérico trabalhado, o tratamento de ativos fantasmas, as faixas de prazo e custo, quem deve executar, as normas (CPC 27, NBC TG 27 e setor público) e os erros a evitar — com checklist gratuito para baixar. Por André Gonçalves, sócio CPCON e contador registrado CRC-SP, em uma empresa de inventário patrimonial com mais de três décadas de campo.
Ler artigo
Inventário de Bens Públicos: Setor Público e NBC TSP
No setor público, o inventário de bens patrimoniais é obrigação legal (Lei 4.320/64, LRF) e base para a transparência fiscal perante os Tribunais de Contas. Entenda as exigências das NBC TSP, a metodologia correta e os desafios específicos dos órgãos públicos brasileiros.
Ler artigo
ISO 27001: o Controle A.5.9 (Inventário de Ativos) na Prática
O controle A.5.9 do Anexo A da ISO/IEC 27001:2022 exige que a organização desenvolva e mantenha um inventário de informações e outros ativos associados, com responsáveis (owners) definidos. Na auditoria de certificação, é um dos controles mais cobrados — e mais reprovados: o auditor seleciona ativos da lista e pede para vê-los fisicamente, e seleciona ativos da sala e pede para encontrá-los na lista. Este guia explica o que a norma exige, como montar e manter o inventário, por que o discovery lógico sozinho não passa e o que preparar antes da auditoria.
Ler artigo
Shadow IT e BYOD: o Inventário que Você Não Sabe que Tem
Em toda empresa existe um segundo parque de TI: o monitor comprado pelo departamento com verba própria, o SaaS assinado no cartão corporativo, o roteador instalado pela filial, o notebook pessoal que acessa o ERP. Estimativas de mercado (Gartner) apontam que 30% a 40% do gasto de TI em grandes empresas ocorre fora do controle formal do departamento de tecnologia. Esse inventário invisível concentra risco de segurança, licenciamento, LGPD e distorção do imobilizado — e não aparece em ferramenta de discovery. Este guia mostra como trazê-lo à luz e como conviver com BYOD sem perder o controle.
Ler artigo
Tipos de Inventário: Físico, Rotativo, Cíclico e com RFID [2026]
Inventário não é tarefa única — é família de processos contábeis e operacionais com objetivos distintos. Conhecer cada tipo de inventário (físico, rotativo/cíclico, anual, ABC, contábil, MRO, hospitalar, intermitente, permanente, parcial) e a camada de tecnologia RFID permite à empresa escolher o método certo para cada classe de ativo ou estoque, reduzir custos de contagem e aumentar a acurácia dos saldos contábeis.
Ler artigo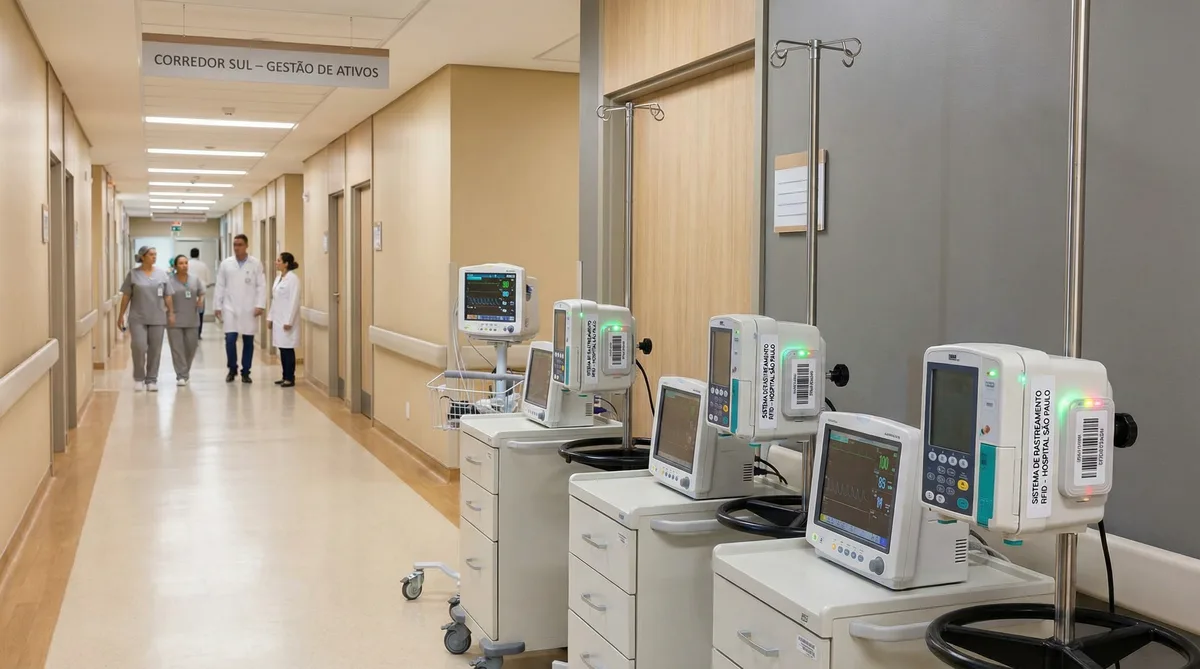
Inventário de ativos hospitalares: precisão e conformidade regulatória
Hospitais concentram um dos patrimônios mais complexos: equipamentos de alto custo, movimentação constante entre alas, convivência de bens próprios, locados e em comodato, e regulação rigorosa da ANVISA. Veja como o RFID resolve cada um desses desafios sem interferir na assistência ao paciente.
Ler artigoServiços CPCON relacionados
Sócio, VP Operações Brasil, Diretor Técnico e CFO | Grupo CPCON
Contador Registrado CRC-SP
Sócio do Grupo CPCON, Vice-Presidente de Operações CPCON Brasil, Diretor Técnico e CFO. Contador registrado CRC-SP, responsável tecnicamente pelos serviços de gestão patrimonial, avaliação de ativos, depreciação e conformidade contábil da CPCON em projetos no Brasil e exterior.
Nota de transparência: Este artigo reflete a experiência prática da equipe CPCON. Recomendamos validar decisões contábeis e fiscais com seu auditor ou contador responsável.
Precisa de Apoio Especializado?
30 anos de história e 4.500 projetos realizados a serviço da sua empresa.