Componentizaçãode AtivosImobilizados
A componentização de ativos (CPC 27 / IAS 16) é a abertura de um ativo complexo em seus componentes individuais com vidas úteis distintas. Obrigatória para empresas que adotam IFRS, gera impacto direto na depreciação, no CIAP e no valuation.
Você Sabia?
Dados reais sobre componentização que a maioria dos gestores desconhece
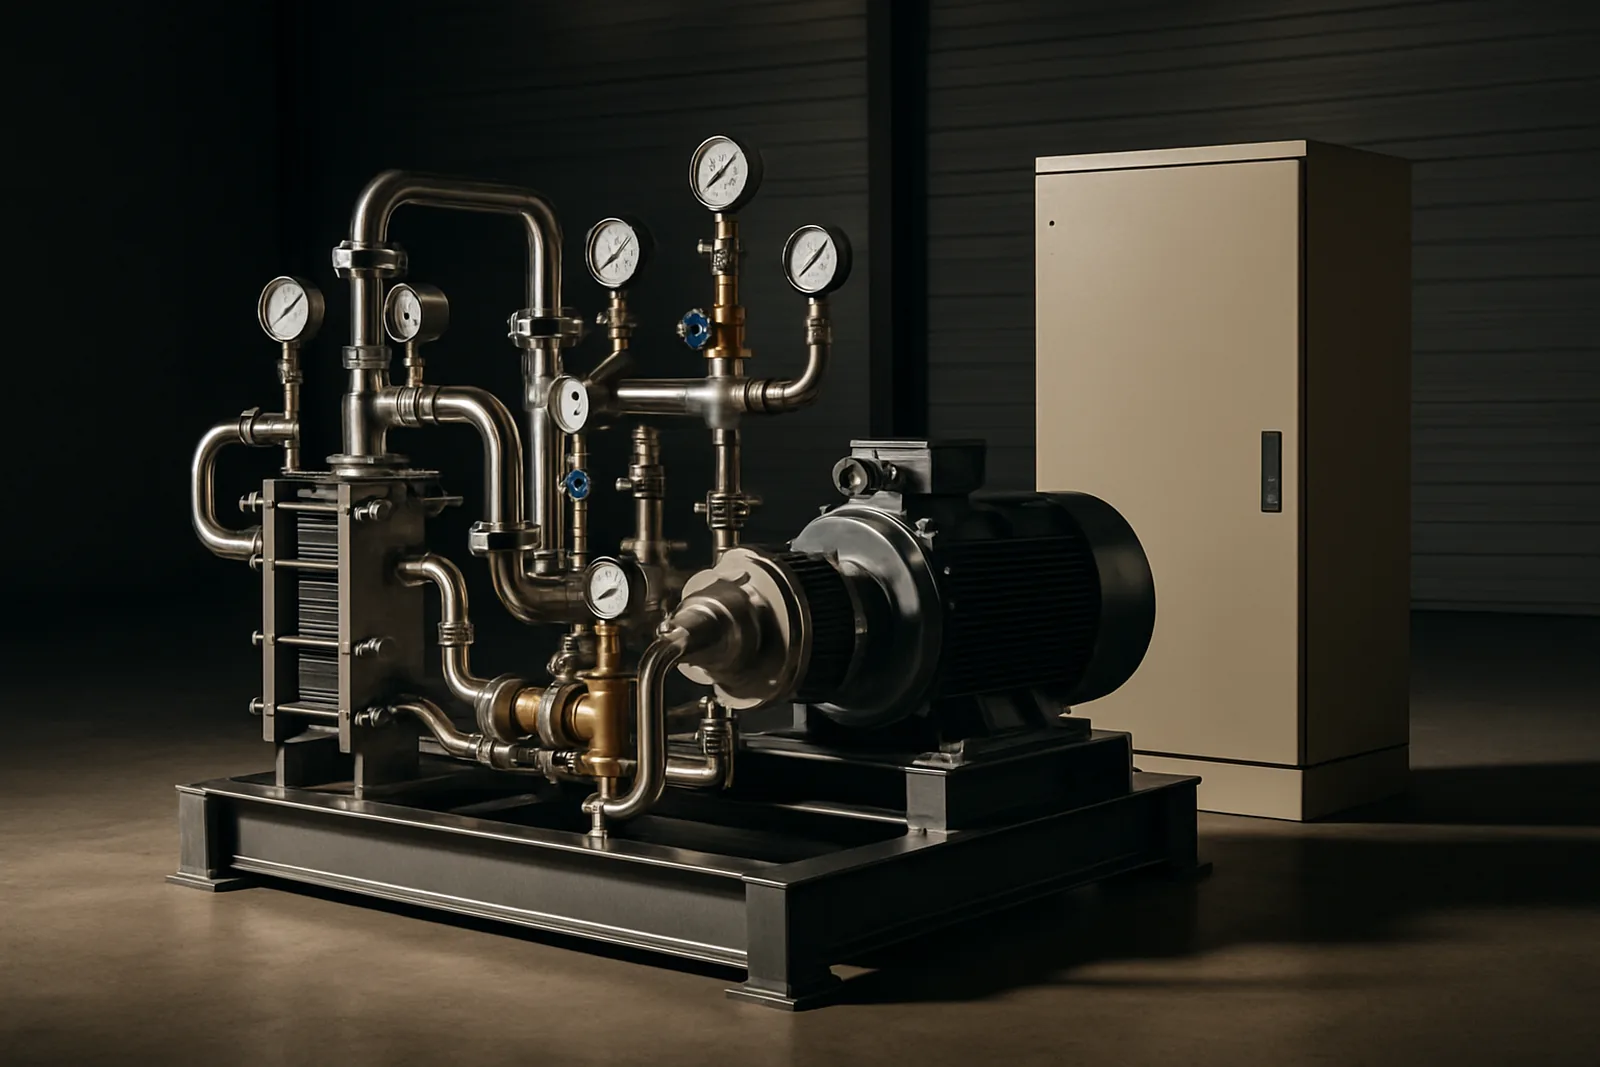
Um compressor industrial pode ter até 12 componentes com vidas úteis distintas, variando de 3 a 25 anos. Sem componentização, toda a depreciação é calculada em uma única taxa, gerando distorção significativa no resultado contábil.
Parques industriais de grande porte possuem ativos com centenas de componentes individuais. A componentização correta de alto-fornos, laminadores e infraestrutura portuária é obrigatória para conformidade com o CPC 27 e as normas IFRS.
Um tomógrafo possui múltiplos componentes distintos: gantry, mesa, console, sistema de refrigeração, software e estrutura. Cada um com vida útil diferente. Sem componentização, o hospital deprecia incorretamente e perde créditos fiscais.
A infraestrutura ferroviária exige componentização detalhada de trilhos, dormentes, sistemas de sinalização, locomotivas e vagões. Cada componente tem vida útil e custo individualizados, em conformidade com as normas da ANTT e do CPC 27.
Redes de varejo com múltiplas lojas precisam componentizar estrutura metálica, fachada, iluminação, piso, HVAC, instalações elétricas, mobiliário e tecnologia de cada unidade, com vidas úteis individuais e conformidade com as normas IFRS.
O CPC 27 (equivalente ao IAS 16) exige componentização desde 2010 no Brasil. Empresas auditadas por Big Four que não componentizam recebem ressalvas formais nas demonstrações financeiras, impactando crédito, M&A e valuation.
A Estrutura Pai & Filho na Componentização
O CPC 27 / IAS 16 exige que ativos complexos sejam decompostos em componentes individuais, cada um com custo, vida útil e depreciação próprios
Exemplo Real: Sistema de Refrigeração Industrial
Ativo Pai: Chiller Industrial | Valor Total: 1.800.000
Itens de Controle Especial na Componentização
Software Embarcado
Sistemas operacionais, firmware e softwares integrados ao ativo físico devem ser componentizados separadamente com vida útil de 3 a 8 anos, independente do hardware.
Instalação e Montagem
Custos de instalação, comissionamento e montagem são capitalizáveis e devem ser alocados proporcionalmente aos componentes ou tratados como componente separado.
Benfeitorias em Imóveis
Reformas e melhorias em imóveis próprios ou de terceiros devem ser componentizadas: estrutura, acabamento, instalações elétricas, hidráulicas e sistemas de climatização.
Peças de Reposição Estratégica
Peças sobressalentes de alto valor e uso esperado superior a 1 ano devem ser classificadas como ativo imobilizado, não como estoque, e componentizadas adequadamente.
Impacto Real: Ativo Global vs. Ativo Componentizado
Veja como a componentização transforma a depreciação, o resultado e o balanço patrimonial ao longo do tempo
Registro Global: Prática Incorreta
Ativo único com taxa única de depreciação, não conforme CPC 27 / IAS 16
Depreciação Anual por Ano (mil)
Problemas Identificados
Depreciação Anual
Economia em 10 Anos
Conformidade IFRS
O que Acontece quando os Ativos
Não São Componentizados?
Registrar ativos de forma global (sem abertura por componentes) gera distorções contábeis, fiscais e operacionais que se acumulam silenciosamente ao longo dos anos
Depreciação Distorcida
Impacto direto no resultado e no balanço
Quando um ativo complexo é registrado globalmente, aplica-se uma única taxa de depreciação a todos os seus componentes, ignorando que cada parte tem vida útil completamente diferente. O resultado é uma depreciação que não reflete a realidade econômica do ativo.
Não Conformidade com CPC 27
Ressalvas de auditoria e risco regulatório
O CPC 27 (equivalente ao IAS 16) exige a componentização desde 2010 no Brasil. Empresas que não atendem a essa exigência ficam expostas a ressalvas formais nas demonstrações financeiras, com consequências que vão muito além da contabilidade.
Perda de Créditos Fiscais
CIAP, PIS/COFINS e IRPJ impactados
A ausência de componentização impede o aproveitamento correto dos créditos fiscais vinculados ao ativo imobilizado. O CIAP (Controle de Crédito do ICMS do Ativo Permanente) é calculado de forma global, resultando em perda de créditos que poderiam ser recuperados por componente.
Impacto no Valuation e M&A
Valor da empresa comprometido em processos de venda
Em processos de fusão, aquisição, IPO ou captação de investimentos, a ausência de componentização é identificada na due diligence e impacta diretamente o preço negociado, além de gerar ajustes retroativos que podem inviabilizar a operação.
Como os Efeitos se Acumulam ao Longo do Tempo
Ativo global sem componentização: impacto crescente por ano
- Depreciação calculada com taxa única incorreta
- Primeiros sinais de não conformidade
- CIAP calculado de forma global
- Auditores identificam não conformidade com CPC 27
- Ressalva formal nas demonstrações financeiras
- Créditos fiscais não aproveitados acumulam
- Componentes zerados antes do fim da vida útil real
- Substituições lançadas como despesa indevidamente
- Balanço com valores que não refletem a realidade
- Ajuste retroativo exigido em processos de M&A
- Impacto no valuation e no preço de venda
- Passivo fiscal e risco de autuação
Substituições Tratadas como Despesa
Sem componentização, a troca de um componente significativo (ex: compressor de 540k) é lançada integralmente como despesa operacional no período, distorcendo o resultado e impedindo a capitalização correta do novo componente.
EBITDA e Indicadores Distorcidos
A depreciação incorreta afeta diretamente o EBITDA, o ROA (Retorno sobre Ativos) e o índice de cobertura de dívida. Indicadores usados por bancos, investidores e analistas ficam comprometidos, dificultando a tomada de decisão.
Planejamento de Capex Comprometido
Sem saber a vida útil real de cada componente, o planejamento de investimentos (Capex) fica baseado em estimativas imprecisas. A empresa não sabe quando cada componente precisará ser substituído, gerando surpresas no orçamento.
Software, Instalação e Benfeitorias:
Como Componentizar Corretamente
Três categorias que geram mais dúvidas e erros na componentização, com impacto direto no resultado fiscal e contábil
Software e Sistemas
- Software embarcado no hardware (firmware)
- Licenças perpétuas de sistemas integrados
- Desenvolvimento de software para uso interno
- Customizações de ERP capitalizáveis
- Licenças anuais (SaaS / assinatura)
- Manutenção e suporte de software
- Treinamento de usuários
- Atualizações de versão sem melhoria funcional
Instalação e Montagem
- Fundações e bases especiais para equipamentos
- Tubulações e conexões permanentes
- Cabeamento estruturado e eletrodutos
- Comissionamento e testes de aceitação
- Frete e seguro de transporte até o local
- Custos de treinamento de operadores
- Perdas e ineficiências na instalação
- Custos administrativos gerais
- Custos após o ativo estar em condições de uso
Benfeitorias em Imóveis
- Reformas que aumentam vida útil ou capacidade
- Instalação de sistemas novos (HVAC, elétrico)
- Adequações estruturais permanentes
- Fachadas e revestimentos de longa duração
- Manutenção e reparos de rotina
- Pintura e pequenos reparos
- Limpeza e conservação
- Substituições que não aumentam vida útil
Dúvidas sobre Componentização de Ativos
Sua Empresa Está Pronta para
Componentizar seus Ativos?
Nossa equipe de especialistas em CPC 27 / IAS 16 está pronta para conduzir o processo completo de componentização, do diagnóstico à entrega dos registros no seu ERP.